猜你想问
五矿资源最新业绩表现如何?
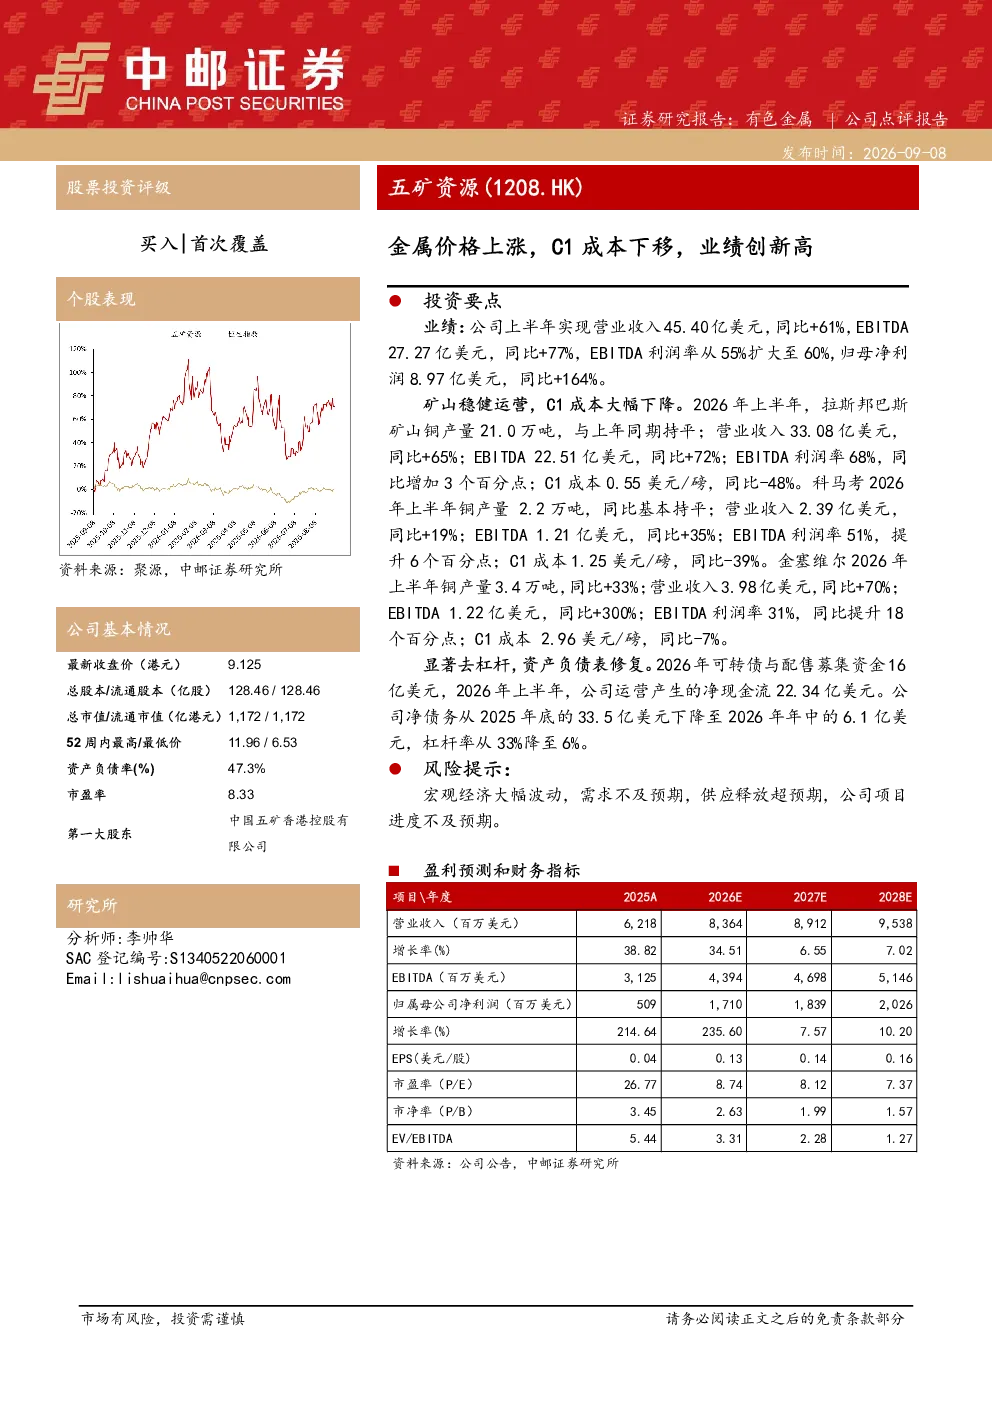
公司上半年实现营业收入45.40亿美元,同比增长61%;EBITDA 27.27亿美元,同比增长77%;EBITDA利润率从55%扩大至60%;归母净利润8.97亿美元,同比增长164%,创历史新高。业绩增长主要受益于金属价格上涨,2026年上半年铜/锌、金、银、钼价格分别同比增长39%/22%/53%/141%/34%。
五矿资源各主要矿山运营情况怎样?
拉斯邦巴斯矿山铜产量21.0万吨,EBITDA 22.51亿美元,同比增长72%,EBITDA利润率68%,C1成本0.55美元/磅,同比-48%;科马考矿山铜产量2.2万吨,EBITDA 1.21亿美元,同比增长35%,EBITDA利润率51%,C1成本1.25美元/磅,同比-39%;金塞维尔矿山采矿量同比增长154%,铜产量3.4万吨,EBITDA 1.22亿美元,同比增长300%,EBITDA利润率31%,C1成本2.96美元/磅,同比-7%。
五矿资源所在行业发展趋势如何?
金属价格上涨带动公司业绩增长,2026年上半年铜/锌、金、银、钼价格分别同比增长39%/22%/53%/141%/34%。行业发展趋势受供需关系、宏观经济及政策影响,未来价格波动可能影响公司盈利能力。
五矿资源报告显示的市场现状怎样?
公司通过可转债与配售募集资金16亿美元,用于再融资、支持项目建设、战略性收购及补充营运资金。2026年上半年运营产生净现金流22.34亿美元,净债务从2025年底的33.5亿美元下降至2026年中的6.1亿美元,杠杆率从33%降至6%,财务状况改善。
五矿资源研报存在哪些风险?
主要风险包括宏观经济大幅波动,可能导致需求不及预期;供应释放超预期可能引发价格竞争;公司项目进度不及预期影响未来产量和收入。需关注行业周期性及外部环境变化对公司经营的影响。
你可能感兴趣
铜周度报告:铜矿C1成本大幅下移,铜价仍有较大下跌空间
招商期货2015-11-20
有色金属行业~海外季报:第一量子2024Q2铜产量环比增长2%至10.27万吨,铜C1现金成本环比下降0.29美元/磅至1.73美元/磅
有色金属华西证券2024-07-26
有色金属海外季报:KGHM2025年精矿含铜产量同比减少2.7%至70.99万吨,铜C1成本同比上涨2.9%至3.16美元 磅
有色金属华西证券2026-04-03
有色金属海外季报:Capstone Copper 2024Q2 产铜 40,937 吨,C1 现金成本为 2.84 美元/磅,实现调整后归属于股东的净利润为 2090 万美元
有色金属华西证券2024-08-12
Capstone Copper 2025Q2 铜产量同比增长 40.3%至 5.74 万吨,铜 C1 现金成本为 2.45 美元/磅
有色金属华西证券2025-08-02
【东财新能源·锂矿】PLS锂精矿第九次拍卖:成本推动价格上涨创新高r
未知机构2022-09-21
金属锌铝周报:锌即期供应紧俏,铝成本重心下移
华泰期货2018-12-10
金属锌铝周报:锌价格显现节前效应,沪铝成本下移预期加强
华泰期货2018-02-11
有色金属海外季报:CapstoneCopper2024Q3产量同比增长17.91%至4.75万吨,铜C1现金成本为2.83美元/磅
有色金属华西证券2024-11-09
东吴金属五矿资源策略会小范围交流
未知机构2026-09-03