猜你想问
赛意信息2026年中报核心数据有哪些?
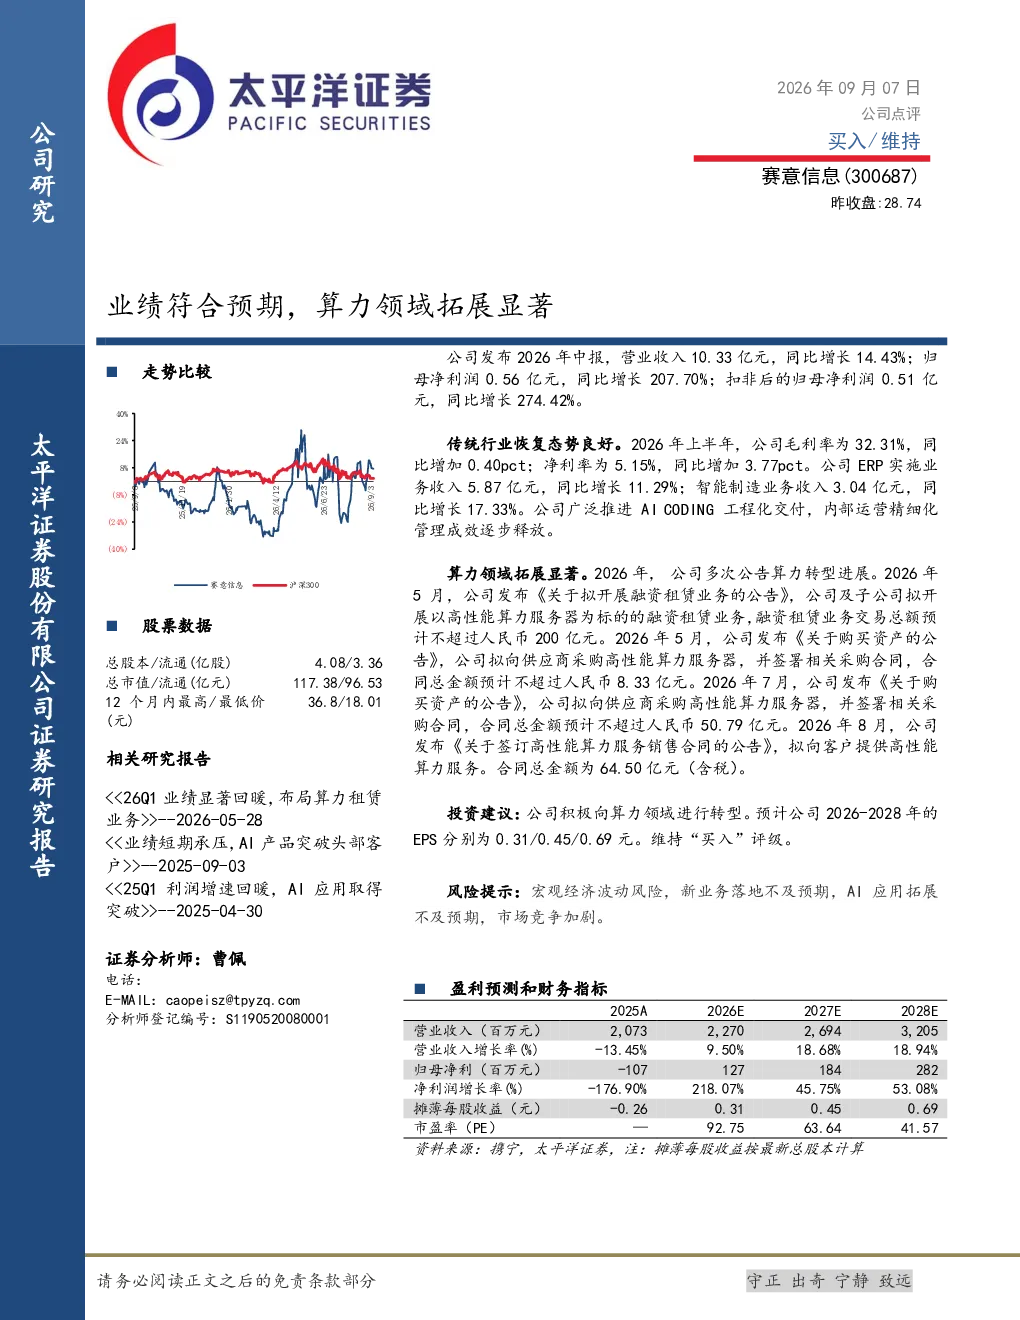
赛意信息2026年中报显示,营业收入10.33亿元,同比增长14.43%;归母净利润0.56亿元,同比增长207.70%;扣非后归母净利润0.51亿元,同比增长274.42%。传统行业恢复良好,毛利率为32.31%,同比增加0.40pct;净利率为5.15%,同比增加3.77pct。ERP实施业务收入5.87亿元,同比增长11.29%;智能制造业务收入3.04亿元,同比增长17.33%。公司推进AI CODING工程化交付,内部运营管理成效逐步释放。
赛意信息算力领域拓展有哪些重要进展?
赛意信息2026年多次公告算力领域进展:5月拟开展融资租赁业务,交易总额预计不超过200亿元;5月及7月拟采购高性能算力服务器,总金额预计不超过58.12亿元;8月拟签订高性能算力服务销售合同,金额为64.50亿元(含税)。这些举措显示公司积极向算力领域转型,拓展相关业务布局。
赛意信息报告重点分析了哪些方向?
赛意信息报告重点分析了传统行业恢复情况及算力领域拓展,包括ERP实施、智能制造业务增长,以及AI CODING工程化交付成效。同时关注公司算力租赁、服务器采购及服务销售等业务进展,体现其在算力领域的战略布局。
当前赛意信息市场处于什么发展阶段?
赛意信息市场处于传统业务恢复与算力领域拓展并进阶段。公司传统业务如ERP、智能制造保持稳定增长,毛利率净利率均有所提升。算力领域通过融资租赁、服务器采购及服务销售等多维度布局,显示行业向算力依赖方向发展的趋势。
赛意信息报告提示了哪些风险?
赛意信息报告提示了宏观经济波动风险,新业务落地不及预期风险,AI应用拓展不及预期风险,以及市场竞争加剧风险。这些风险需关注,包括新业务如算力租赁、算力服务市场拓展可能面临的挑战。
你可能感兴趣
业绩符合预期,AI算力领军优势显著
信息技术东吴证券2023-08-31
盾构机多领域拓展顺利,业绩符合预期
交运设备国金证券2023-04-28
Q1业绩符合预期,专用设备领域拓展可期
机械设备东吴证券2019-04-27
三季报点评:业绩符合预期 大力拓展危废领域
公用事业开源证券2017-10-18
业绩符合预期,两大领域持续拓展复制
医药生物华西证券2022-10-23
业绩符合预期,积极拓展新能源车领域培育新增长点
轻工制造中泰证券2022-04-21
业绩基本符合预期,上游新材料领域拓展成效显现
长城证券2023-05-08
业绩符合预期,积极拓展智慧水务领域
电子设备华西证券2020-10-26
Q3业绩符合预期,积极拓展城市空间服务领域
房地产国盛证券2020-10-31
业绩符合预期,非电领域持续拓展
机械设备中泰证券2018-08-29