猜你想问
宏远股份投资者关系活动记录表主要讨论了哪些内容?
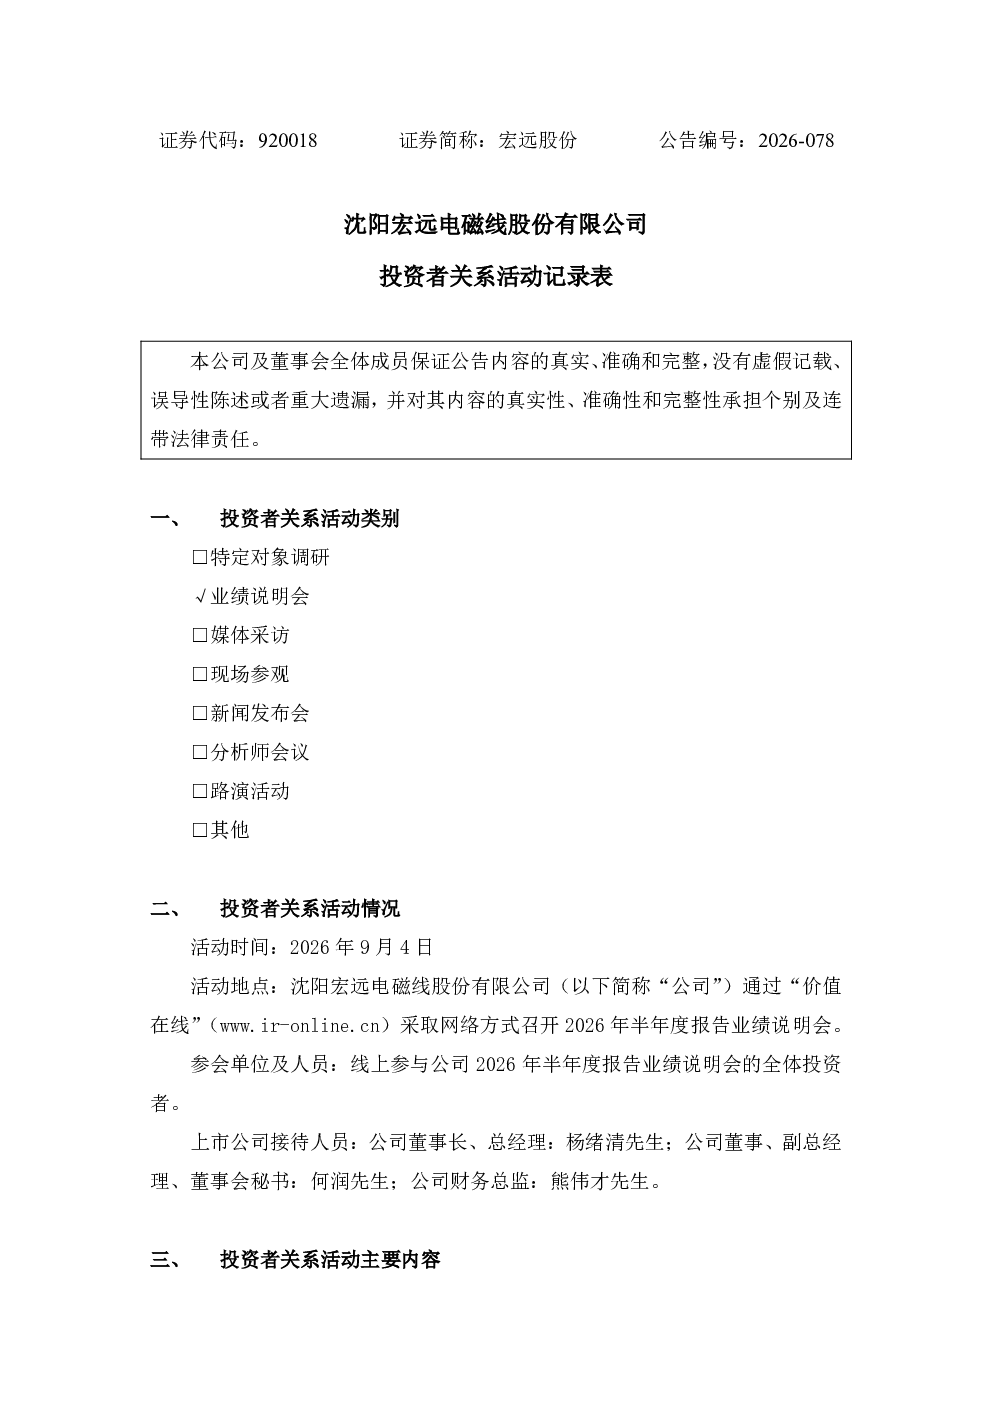
本次会议主要围绕公司研发投入、海外收入占比、行业前景、未来发展、沙特工厂进展、应收账款及战略配售股东解禁等核心问题展开。研发方面,公司累计拥有有效专利94项,上半年新增授权专利7项,技术创新持续强化技术壁垒。海外业务方面,2026年上半年海外收入占比达38.72%,同比增长121.16%,但汇率波动导致汇兑损失1,472.53万元。行业前景方面,公司看好电磁线行业,特高压、风光大基地及算力中心建设将拉动需求,上半年营收同比增长40.21%。未来发展方面,公司聚焦特高压电磁线领域,通过技术、质量及客户关系巩固市场地位,海外市场将持续扩张。应收账款方面,截至2026年6月末余额4.71亿元,同比增长31.57%,与营收增速匹配。战略配售股东解禁方面,13名股东共解禁7,977,273股,可交易时间为2026年9月3日。
电磁线行业的发展趋势如何?
电磁线行业前景广阔,特高压、风光大基地及算力中心建设将显著拉动行业需求。公司作为制造业单项冠军,聚焦特高压电磁线领域,技术创新持续强化技术壁垒。海外市场扩张有序推进,沙特工厂建设预计达产后产能1.3万吨/年,覆盖多区域市场。但需关注汇率波动、市场竞争等风险因素。行业整体受益于新能源、数据中心等领域的快速发展,未来增长潜力较大。
宏远股份报告中的重点分析方向有哪些?
报告重点分析了公司研发投入与专利布局、海外市场扩张进展、行业发展趋势、未来发展战略、应收账款管理及战略配售股东解禁情况。研发方面,公司持续强化技术创新,累计拥有有效专利94项。海外业务增长迅速,上半年收入占比达38.72%,但需关注汇率风险。公司聚焦特高压电磁线领域,通过技术、质量及客户关系巩固市场地位。应收账款增长与营收匹配,账龄结构合理。战略配售股东解禁情况正常,无损害公司利益情形。
当前电磁线市场的现状如何?
当前电磁线市场呈现快速发展态势,主要受特高压、风光大基地及算力中心建设拉动。公司作为行业领先企业,上半年营收同比增长40.21%,归母净利润同比增长22.98%。海外市场表现亮眼,上半年海外收入占比达38.72%,同比增长121.16%。但市场也存在竞争加剧、原材料价格波动等挑战。公司通过技术创新、质量提升和客户关系维护,持续巩固市场地位。整体来看,电磁线市场需求旺盛,行业发展前景良好。
宏远股份报告中有哪些风险提示?
报告提示的主要风险包括:海外市场扩张中存在汇率波动风险,2026年上半年汇兑损失1,472.53万元;沙特工厂建设存在不确定性,达产后产能及市场覆盖需关注;应收账款同比增长31.57%,需持续加强管理;战略配售股东解禁可能导致股价短期波动。此外,行业竞争加剧、原材料价格波动、技术更新迭代等也可能对公司经营产生影响。公司通过远期锁汇、加强应收账款管理等方式应对风险,但投资者需关注相关不确定性因素。