猜你想问
这份研报的核心内容是什么?
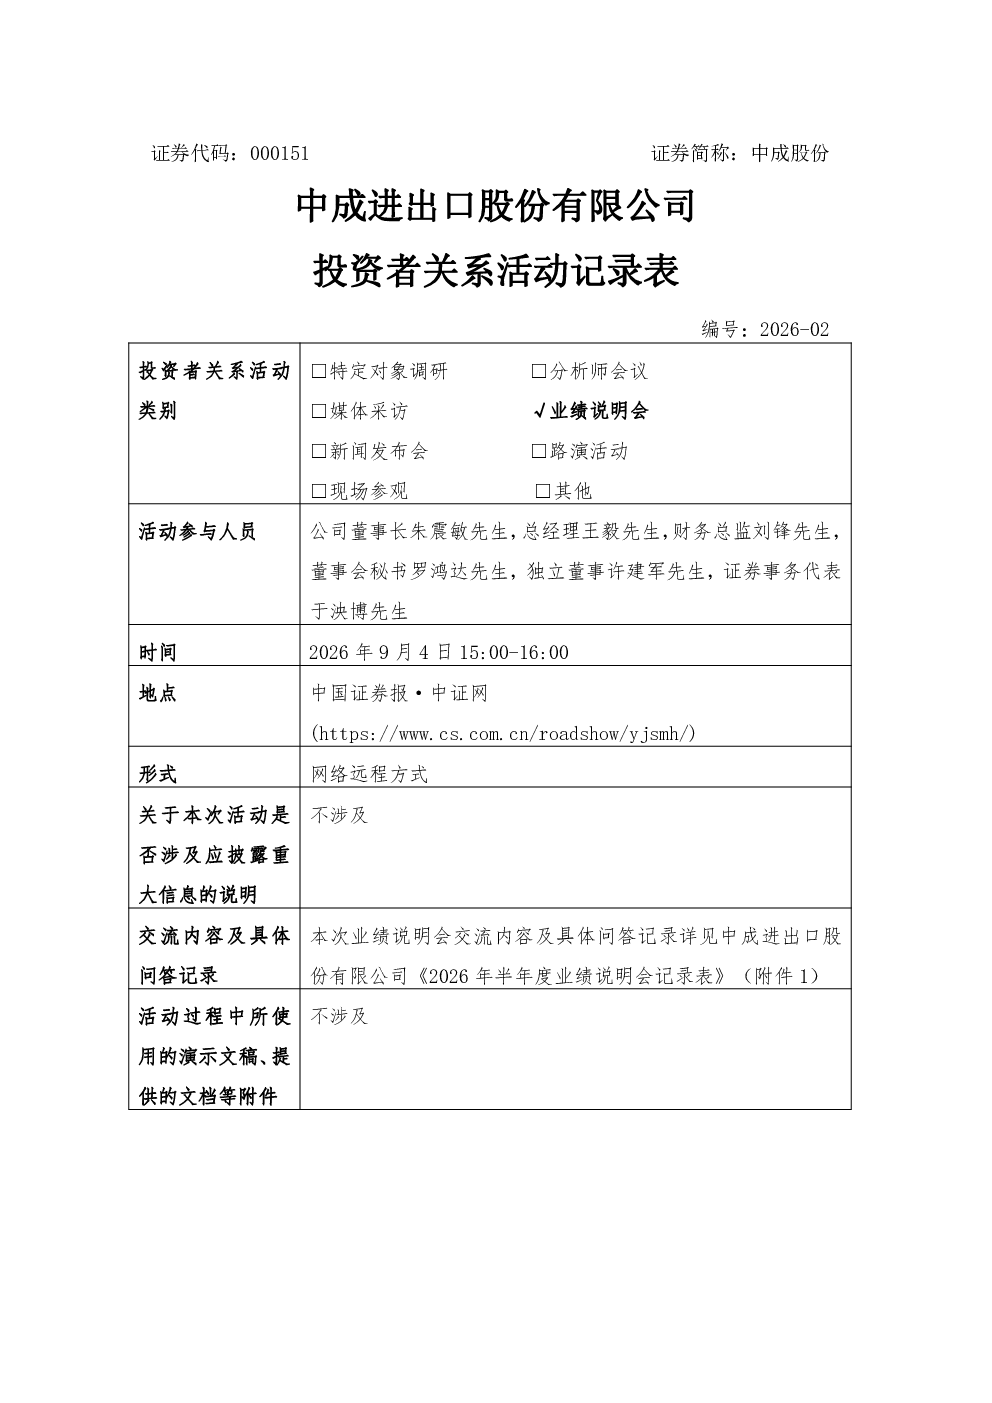
这份研报主要分析了中成股份的投资者关系管理信息,包括股东人数、股权转让进展、汇率风险管理、算电协同机遇、业务收入结构、大宗商品价格影响、合同欠款纠纷、退市风险与市值管理、业绩反转原因、国际局势影响、储能业务核心优势、储能业务规划、ESG表现以及融资成本与债务结构等方面。报告显示,公司上半年业绩实现扭亏为盈,主要得益于工程承包项目和新并入的储能业务稳步推进,以及费用管控和减值准备减少等因素。同时,公司也面临汇率波动、大宗商品价格波动、合同欠款纠纷等风险。
储能行业发展趋势如何?
储能行业正迎来快速发展机遇,特别是在算电协同的推动下,工商业用户侧储能项目市场潜力巨大。中成股份通过收购中技江苏已具备成熟的工商业用户侧储能项目开发和运营能力,依托央企背景,公司在行业发展、资源整合及信用背书上具备突出竞争力。未来,储能业务将成为公司主营业务的重要组成部分,有助于提升EPC业务的综合服务能力,实现向绿色发展领域延伸发展,增强公司综合业务能力,进一步拓展收入来源,提升公司盈利能力,形成新的增长曲线。
研报重点分析了哪些方向?
研报重点分析了中成股份的业务收入结构、汇率风险管理、储能业务规划、合同欠款纠纷以及融资成本与债务结构等方面。报告显示,成套设备出口和工程承包业务收入占比同比增长,但环境科技和复合材料生产业务营收同比下降。公司正持续强化汇率风险管理,并积极拓展储能业务。此外,公司还披露了合同欠款纠纷案,并已按100%计提坏账准备。在财务方面,公司资产负债率较高,但债务结构总体保持稳定,并持续优化融资结构,压降综合融资成本。
当前市场对中成股份的判断是什么?
当前市场对中成股份的判断显示,公司上半年业绩实现扭亏为盈,展现出一定的经营韧性。公司在成套设备出口和工程承包业务方面表现较好,储能业务也具备发展潜力。然而,公司也面临汇率波动、大宗商品价格波动、合同欠款纠纷等风险,需要持续关注。此外,公司资产负债率较高,财务风险需引起重视。总体来看,市场对中成股份的判断较为谨慎,需结合公司后续经营情况和风险控制能力进行综合评估。
研报中有哪些风险提示?
研报中提示了中成股份面临的多重风险。首先,汇率波动可能导致汇兑净损失增加,公司需持续强化汇率风险管理。其次,大宗商品价格波动可能影响项目成本及毛利率,带来不确定性。此外,公司披露了合同欠款纠纷案,虽然已计提坏账准备,但后续案件执行及回款情况仍存在不确定性。最后,公司资产负债率较高,财务风险需引起重视。这些风险因素可能对公司未来经营业绩产生不利影响,投资者需密切关注。