猜你想问
天康生物研报核心内容有哪些?
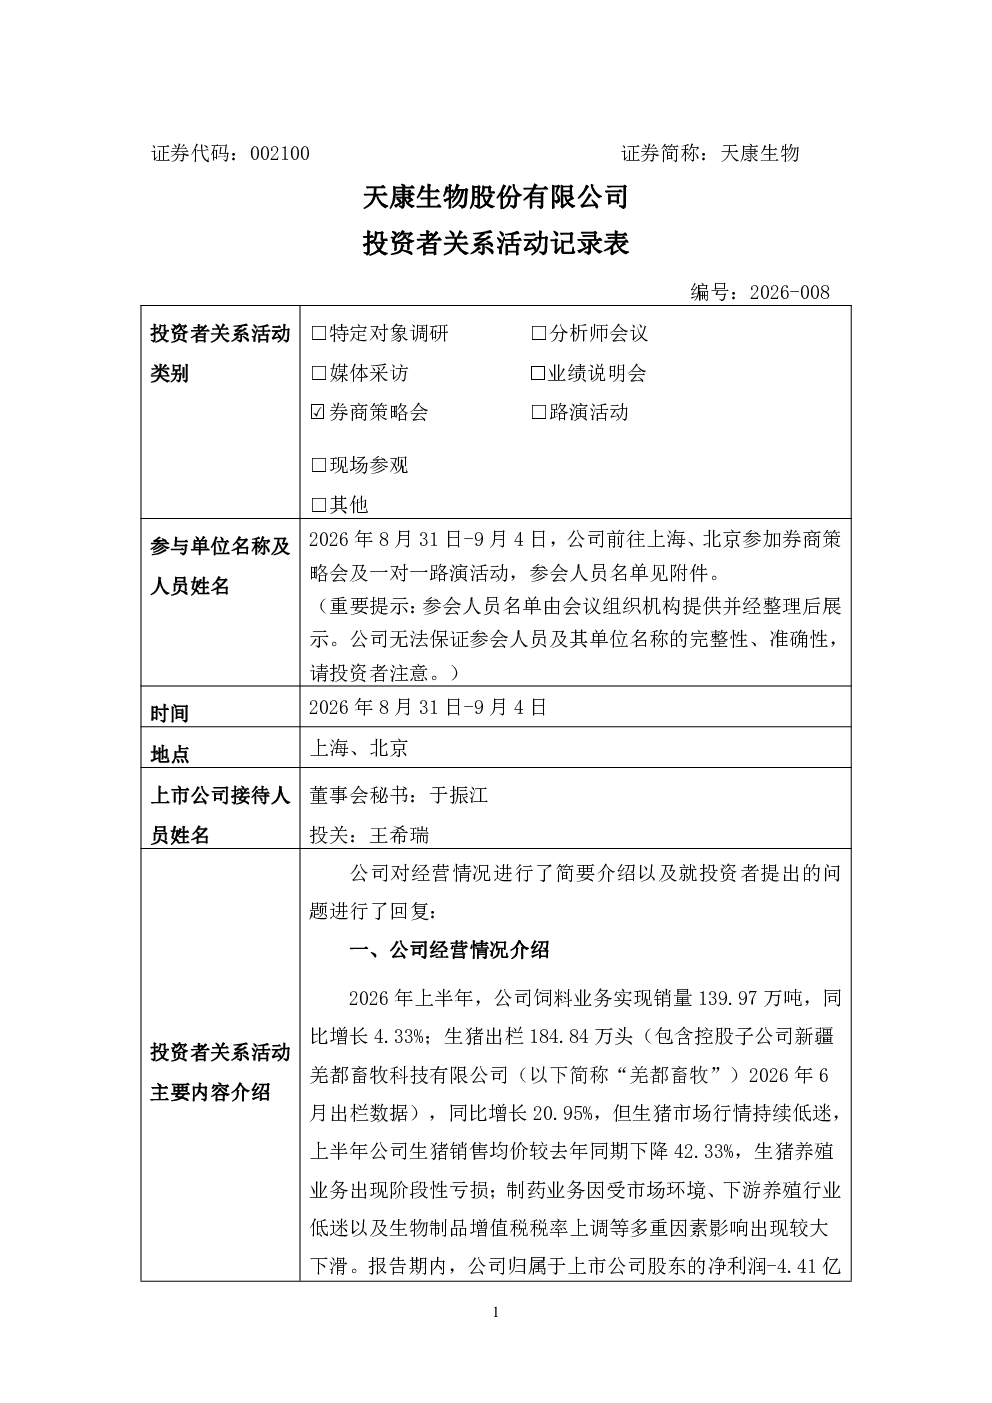
天康生物研报核心内容包括能繁母猪调控,计划于2026年9月底降至19.1万头以提升养殖效益;期货套保业务,已组建专业团队开展套期保值,当前套保额度10亿元;棉籽蛋白产能,计划南疆新建20万吨/年项目,总产能达90万吨;饲料销售目标300万吨,上半年完成139.97万吨,聚焦猪料、反刍料降本增效;羌都畜牧整合顺利,已委派董事长、财务总监等;养殖成本管控多措并举,下半年将开展内部对标;下半年降本途径包括种源优化、疫病防控、饲料管理优化;动保业务定位为产业链辅助。
当前生猪行业发展趋势如何?
当前生猪行业发展趋势显示,能繁母猪存栏量持续调控,下半年猪价谨慎,2027年行业供需有望改善但价格预测难度大。公司通过期货套保对冲风险,同时深化种源优化、抓实疫病防控、优化饲料管理以系统性压降成本。行业面临成本分化、疫病防控等多重挑战,企业需持续跟踪市场并降本增效以应对波动。
报告重点分析了哪些方向?
报告重点分析了能繁母猪调控与产能优化,期货套保风险对冲,棉籽蛋白产能扩张与区域规模优势巩固,饲料销售增长与降本增效策略,羌都畜牧整合协同进展,养殖成本管控措施,下半年降本途径,以及动保业务定位与优化。公司通过多维度手段提升竞争力,并持续优化产业链各环节以夯实核心竞争力。
当前市场对生猪养殖的判断是什么?
当前市场对生猪养殖的判断显示,行业供需关系将逐步改善,但受成本分化、疫病防控等多重因素影响,价格预测难度较大。公司通过能繁母猪调控、期货套保、产能扩张等手段提升抗风险能力。下半年猪价走势谨慎,企业需持续关注市场动态,并通过种源优化、疫病防控、饲料管理等多措并举降本增效,以应对市场波动。
研报中提示了哪些风险?
研报中提示的风险包括猪价波动风险,行业供需改善不确定性,养殖成本控制难度,疫病防控压力,以及动保业务持续亏损风险。此外,期货套保存在基差风险,产能扩张需关注市场需求匹配度,羌都畜牧整合效果待持续观察。公司需持续跟踪市场变化,完善风险管理体系,并通过降本增效措施提升经营韧性。