猜你想问
和顺科技最新研报核心内容是什么?
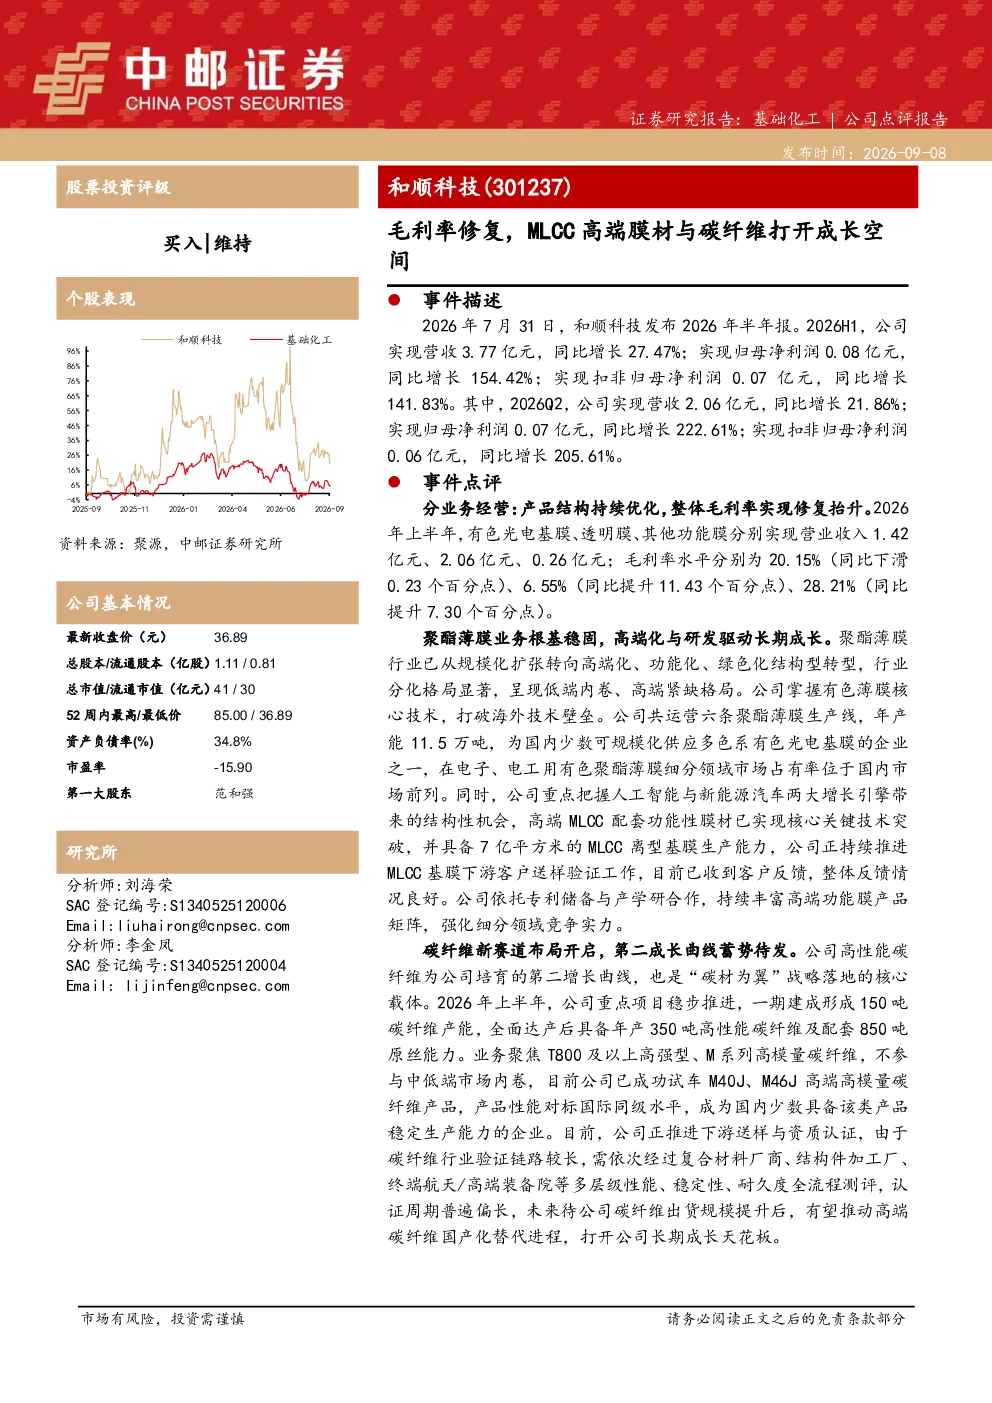
和顺科技2026年半年报显示公司业绩显著增长,营收同比增长27.47%,归母净利润同比增长154.42%。分业务来看,有色光电基膜、透明膜、其他功能膜分别实现营业收入1.42亿元、2.06亿元、0.26亿元,毛利率水平分别为20.15%、6.55%、28.21%,整体毛利率实现修复抬升。
高端MLCC配套功能性膜材行业发展趋势如何?
高端MLCC配套功能性膜材行业正经历关键技术突破期,和顺科技已实现核心关键技术突破,具备7亿平方米的MLCC离型基膜生产能力,正推进下游客户送样验证工作。依托专利储备与产学研合作,行业将持续丰富高端功能膜产品矩阵,市场空间广阔。
和顺科技报告重点分析了哪些业务方向?
报告重点分析了和顺科技的聚酯薄膜业务与碳纤维业务。聚酯薄膜业务方面,公司在电子、电工用有色聚酯薄膜细分领域市场占有率位于国内前列,高端MLCC配套功能性膜材已实现核心关键技术突破;碳纤维业务方面,公司聚焦T800及以上高强型、M系列高模量碳纤维,已成功试车M40J、M46J高端高模量碳纤维产品,性能对标国际同级水平。
当前高端MLCC膜材市场现状如何?
当前高端MLCC膜材市场正处于产能扩张与技术升级阶段,头部企业如和顺科技正加速技术突破与产能释放。随着下游电子设备小型化、高性能化趋势,高端MLCC需求持续增长,市场竞争加剧,但技术壁垒较高,领先企业具备明显优势。
和顺科技研报提示了哪些风险?
和顺科技研报提示的主要风险包括原材料价格变动风险、在建项目投产不及预期风险、市场竞争加剧风险等。原材料价格波动可能影响成本控制,在建项目若未达预期将影响产能扩张计划,市场竞争加剧可能压缩利润空间。
你可能感兴趣
和顺科技毛利率修复,MLCC高端膜材与碳纤维打开成长空间
中邮证券2026-09-08
国内高端碳纤维企业,募投项目打开未来成长空间
建筑建材财通证券2019-05-20
深度研究报告:国内光纤激光器龙头企业,盈利修复与高端迈进打开成长空间
电子设备华创证券2024-07-24
ZX能化MLCC膜材高景气高端品厂商望受益AI服务器驱
未知机构2026-05-22
北交所策略专题报告:北证化工新材:小软管、大市场,高端应用打开工业软管行业成长新空间
开源证券2025-09-14
光威复材2026年中报点评:营收稳增盈利阶段性承压,高端碳纤维与新兴应用拓展成长空间
东吴证券2026-08-26
新广益(301687)深度研究报告:深耕FPC特种膜,声学与新能源材料打开成长新空间
华创证券2026-07-03
高纯氧化铝产业链调研26年价格仍有上行空间国产4N5样品进入三星海力士中试27年半导体需求爬坡打开高端材料弹性市场供需与竞争格局聚焦ATI法马通三祥新材雅克科技20260712
未知机构2026-07-12
爱科赛博26年半年报业绩点评 毛利率修复 AIDC测试平台打开成长空间
未知机构2026-08-26
主营产品毛利率逐步修复,新产能投产打开成长空间
华安证券2024-04-18