猜你想问
这份研报主要分析了哪些化工品?
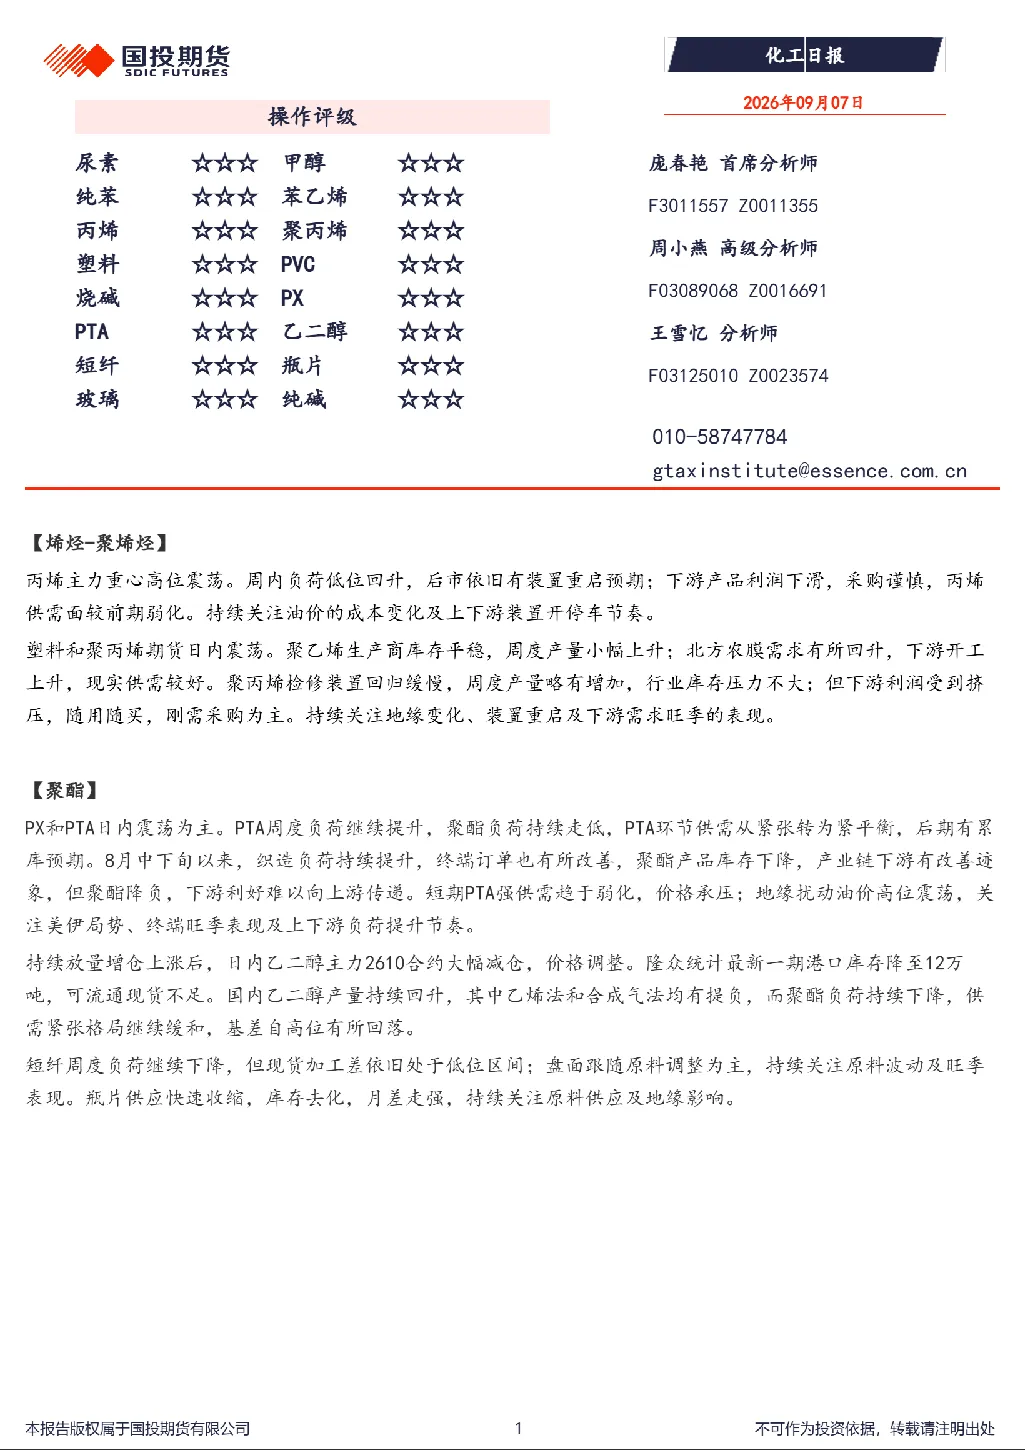
本报告重点分析了丙烯、塑料和聚丙烯、聚酯、纯苯-苯乙烯、煤化工、氯碱以及纯碱-玻璃等化工品的市场动态。具体包括各品类的价格波动、供需关系变化、上下游装置运行情况以及相关风险因素。
化工行业未来发展趋势如何?
化工行业未来发展趋势呈现多面性。丙烯板块关注装置重启预期与供需变化;塑料和聚丙烯板块需关注检修节奏与下游需求旺季表现;聚酯板块短期价格承压,中期供需均有望增长;纯苯-苯乙烯板块受地缘影响明显;煤化工板块甲醇和尿素价格预期小幅抬升;氯碱板块关注成本端波动;纯碱-玻璃板块长期看供应过剩格局不变。
报告中重点分析了哪些方向?
报告重点分析了各化工品板块的供需关系变化、价格波动驱动因素、上下游装置运行情况以及地缘政治影响。例如丙烯板块关注油价成本变化及装置开停车节奏,聚酯板块关注终端订单改善与库存变化,纯苯-苯乙烯板块关注地缘主导下的原油走势,煤化工板块关注下游补库节奏,氯碱板块关注电石及原油价格走势,纯碱-玻璃板块关注龙头企业检修扰动。
当前化工市场现状如何判断?
当前化工市场现状呈现分化态势。部分板块如聚酯供需从紧张转为紧平衡,后期有累库预期;塑料和聚丙烯板块供需较好但下游利润受挤压;纯苯-苯乙烯板块短期受成本及供应扰动明显;煤化工板块甲醇和尿素价格预期小幅抬升;氯碱板块行业库存持续下降;纯碱-玻璃板块短期龙头企业检修扰动较大。整体看各板块均存在成本端波动与供需变化等影响因素。
研报提示了哪些风险因素?
研报提示的主要风险因素包括:油价及原料成本波动风险、地缘政治风险对供应及运输的影响、上下游装置开停车节奏不确定性、下游需求旺季表现的不确定性、各品类库存变化及累库风险、以及宏观经济环境变化对各板块价格的影响。例如纯苯-苯乙烯板块关注地缘主导下的原油走势及霍尔木兹海峡通航可能性,煤化工板块关注地缘局势演变,氯碱板块关注电石及原油价格走势。
你可能感兴趣
化工日报
国投期货2025-08-28
化工日报
国投期货2025-07-30
《能源化工》日报
基础化工广发期货2025-06-30
化工日报
国投期货2025-06-27
能源化工日报20250624
广发期货2025-06-24
化工日报:青岛港口库存环比回升
华泰期货2025-06-24
化工日报:原油冲高回落,PX依然偏紧
华泰期货2025-06-24
化工日报
国投期货2025-06-06
《能源化工》日报
广发期货2025-06-09
能源化工日报
长江期货2025-06-06