猜你想问
黑色建材日报主要分析了哪些内容?
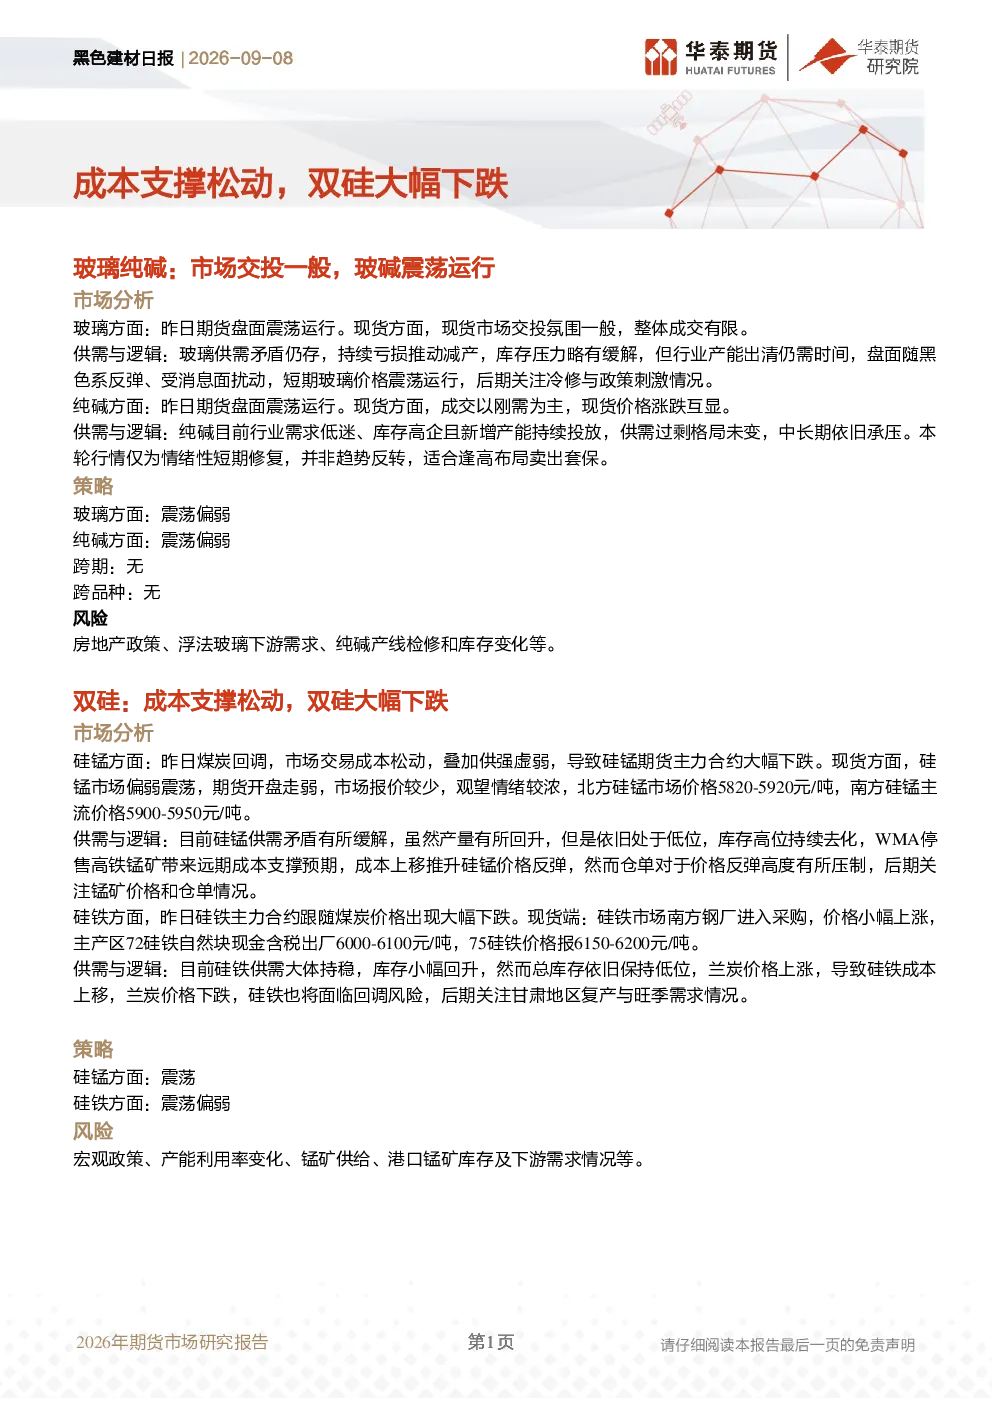
研报主要分析了玻璃和纯碱的市场情况。玻璃方面,期货盘面震荡,现货市场交投氛围一般,成交有限。供需矛盾持续存在,价格受黑色系反弹和消息面扰动影响,短期震荡运行,后期关注冷修与政策刺激情况。纯碱方面,期货盘面震荡,现货价格涨跌互显,成交以刚需为主。行业需求低迷、库存高企且新增产能持续投放,供需过剩格局未变,中长期承压,本轮行情为情绪性短期修复,适合逢高布局卖出套保。双硅市场方面,硅锰期货主力合约大幅下跌,现货市场偏弱震荡,观望情绪较浓。供需矛盾有所缓解,库存高位去化,WMA停售高铁锰矿带来成本支撑预期,后期关注锰矿价格和仓单情况。硅铁期货主力合约跟随煤炭价格大幅下跌,现货端南方钢厂采购,价格小幅上涨。供需大体持稳,库存小幅回升但总体低位,兰炭价格上涨推升成本,后期关注甘肃地区复产与旺季需求情况。
玻璃和纯碱行业的发展趋势如何?
玻璃行业发展趋势方面,短期价格震荡运行,主要受供需矛盾和消息面影响。长期来看,需关注冷修政策及宏观政策刺激情况。纯碱行业发展趋势方面,当前处于供需过剩格局,行业需求低迷、库存高企且新增产能持续投放,中长期价格承压。本轮价格波动为情绪性短期修复,适合逢高布局卖出套保策略。双硅市场方面,硅锰和硅铁价格受成本支撑和供需关系影响,短期震荡,需关注锰矿价格和仓单情况,以及甘肃地区硅铁产能变化和旺季需求情况。
研报重点分析了哪些方向?
研报重点分析了玻璃、纯碱和双硅(硅锰、硅铁)的市场情况。具体包括:玻璃和纯碱的期货盘面表现、现货市场交投氛围、供需关系、库存情况及价格影响因素;硅锰和硅铁的期货价格变动、现货价格走势、成本支撑因素及后期市场关注点。此外,研报还分析了相关品种的跨期和跨品种策略,并提示了宏观政策、产能利用率变化、锰矿供给、港口锰矿库存及下游需求等风险因素。
当前黑色建材市场现状如何?
当前黑色建材市场现状呈现震荡态势。玻璃和纯碱期货盘面震荡,现货价格涨跌互显,成交有限。双硅市场受煤炭价格回调影响,期货主力合约大幅下跌,现货市场观望情绪较浓。供需关系方面,玻璃和纯碱行业存在过剩压力,而双硅市场供需大体持稳但库存高位。成本支撑方面,WMA停售高铁锰矿为硅锰带来预期支撑,但兰炭价格上涨推升硅铁成本。整体来看,市场短期波动较大,需关注后期政策刺激、产能变化及下游需求情况。
研报提示了哪些风险?
研报提示了以下风险:宏观政策变化可能影响建材行业整体需求;产能利用率变化可能改变供需格局;锰矿供给波动和港口库存变动可能影响双硅成本;下游需求情况变化将直接影响建材品种价格。此外,还需关注黑色系价格波动对建材成本的影响,以及甘肃地区硅铁产能复产可能带来的市场变化。这些因素均需密切关注,以评估市场风险。