猜你想问
注资特别国债具体什么时候发行?
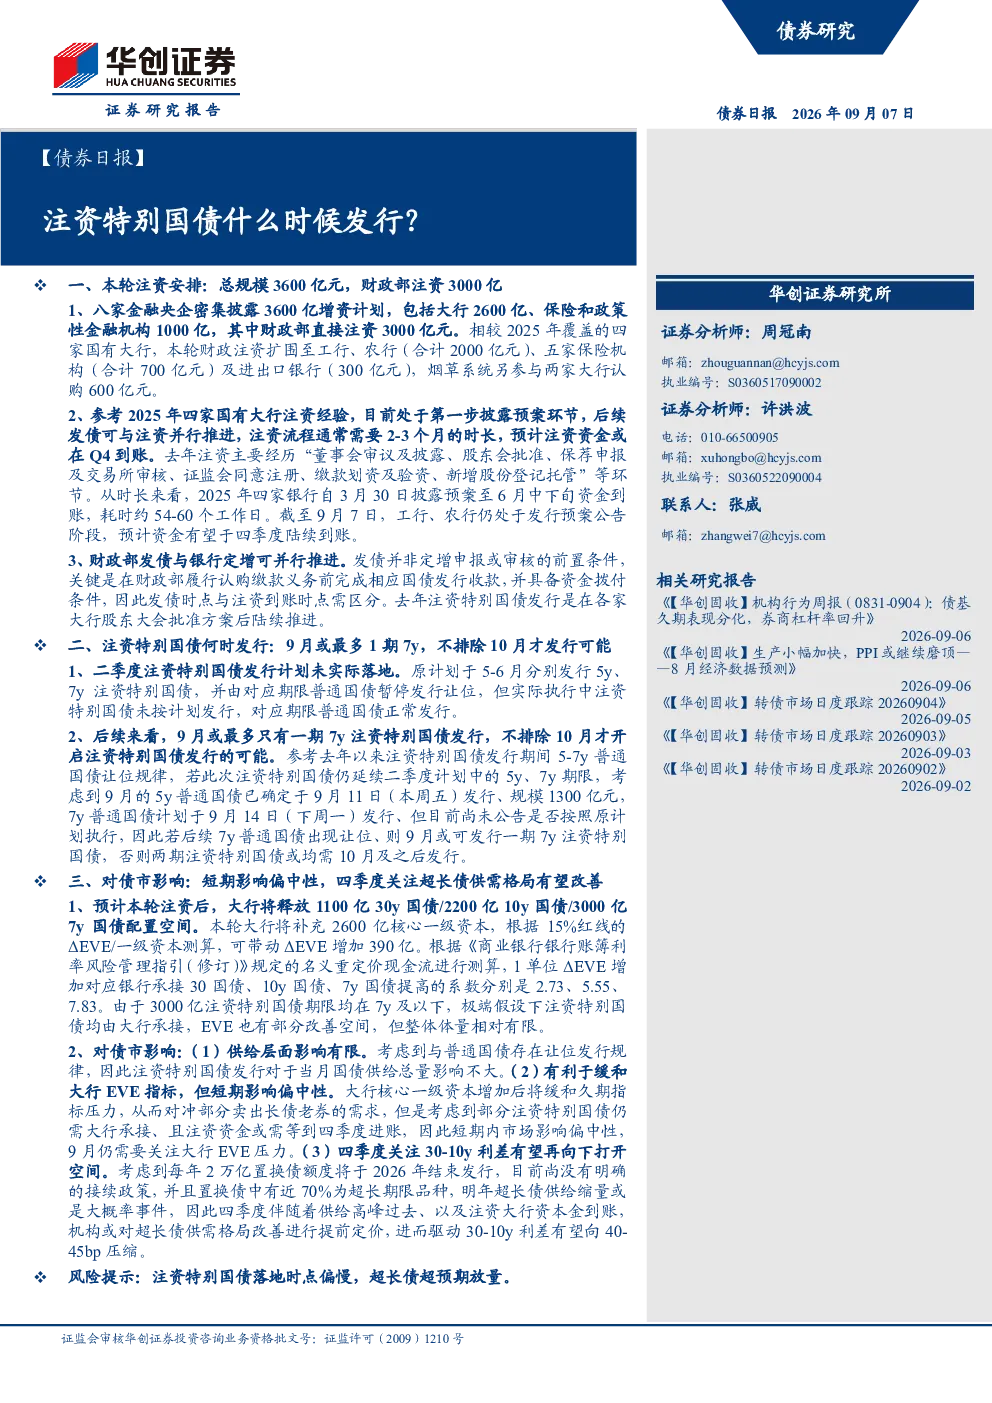
根据研报内容,2026年二季度原计划发行5年期和7年期注资特别国债,但实际并未落地。9月可能发行一期7年期注资特别国债,前提是7年期普通国债让位,否则可能推迟至10月。目前处于披露预案阶段,预计资金将于2026年四季度陆续到账。
金融行业注资特别国债有哪些覆盖对象?
本轮注资特别国债覆盖八家金融央企,包括工行、农行、五家保险机构及进出口银行,合计增资3600亿元。其中财政部直接注资3000亿元。相较于2025年仅针对四家国有大行的注资,本次覆盖范围更广,均为补充核心一级资本。
注资特别国债对债市有何影响?
预计大行将释放1100亿30年期国债、2200亿10年期国债、3000亿7年期国债配置空间。短期对债市影响偏中性,因注资特别国债与普通国债存在让位发行规律,且部分注资资金需等到四季度到账。四季度关注30-10年期利差有望向下打开空间,因2026年2万亿置换债额度结束发行,明年超长债供给或缩量。
当前金融行业发展趋势如何?
金融行业发展趋势显示,注资特别国债覆盖范围扩大,从2025年仅针对四家国有大行扩展至八家金融央企,显示政策对金融体系核心机构的更强支持。注资主要用于补充核心一级资本,有助于提升金融机构风险抵御能力。同时,债市影响短期中性,长期需关注超长债供给变化及利率利差动态。
注资特别国债存在哪些风险提示?
注资特别国债落地时点偏慢,存在不确定性。此外,超长债若出现超预期放量,可能对金融市场带来压力。需关注政策执行进度及市场资金流向变化,防范潜在风险。目前研报未提及具体投资建议,仅作信息分析参考。
你可能感兴趣
债券周报:政策双周报(0902-0911):新型政策性金融工具加速落地,注资特别国债即将发行
华创证券2026-09-11
周度概览:央行净回笼,大行注资特别国债发行预期升温,债券收益率多数下行
金元证券2026-09-06
3000亿特别国债注资影响几何
未知机构2026-03-06
信用债周策略20260309:3000亿特别国债注资大行,对二级资本债有何影响?
金融国联民生证券2026-03-09
2024年9月金融债月报:积极政策渐次落地 特别国债注资国有大行
东方金诚2024-10-15
政策双周报(0514-0527):首期注资国债发行延后,债市政策定位提升
华创证券2026-05-28
财政部拟发行超长期特别国债
房地产国泰君安证券2024-05-16
超长期特别国债发行,利于政府债务结构调整
大公信用2024-05-20
【宏观国债月报】地产政策密集发布,超长期特别国债发行
浙商期货2024-06-03