猜你想问
这份研报主要讲了什么内容?
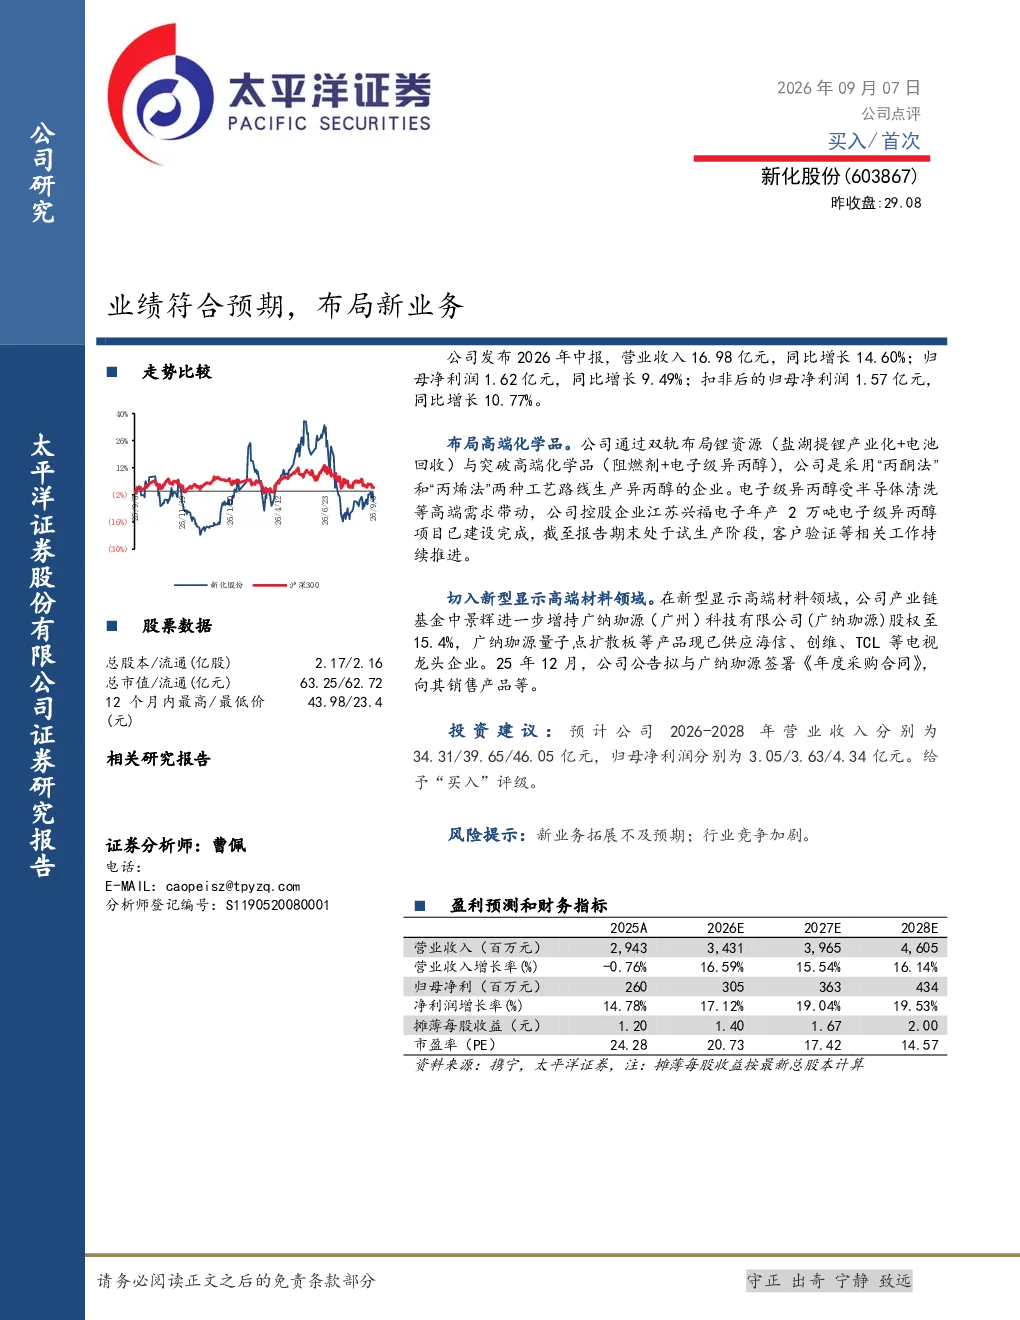
这份研报分析了新化股份2026年中报业绩,显示其营业收入和净利润均符合预期。报告重点介绍了公司在高端化学品(如阻燃剂、电子级异丙醇)和新型显示高端材料领域的布局,特别是电子级异丙醇受半导体清洗等高端需求带动,控股企业江苏兴福电子年产2万吨项目已进入试生产。此外,公司通过产业链基金增持广纳珈源股权,其量子点扩散板等产品已供应海信、创维等龙头企业。报告还预测了公司未来三年的营收和净利润增长,并给予“买入”评级。
高端化学品和新型显示材料行业发展趋势如何?
高端化学品行业受半导体、新能源等领域高端需求带动,电子级异丙醇等特种化学品市场前景广阔。新型显示材料方面,量子点、扩散板等技术是当前电视等显示设备的关键材料,随着技术迭代和下游应用拓展,该领域将持续受益于消费电子升级。新化股份通过产业链基金布局相关企业,有望抓住行业增长机遇。
研报对哪些业务方向进行了重点分析?
研报重点分析了新化股份在高端化学品和新型显示高端材料领域的双轨布局。高端化学品方面,聚焦盐湖提锂(产业化+电池回收)和电子级异丙醇(半导体清洗等高端需求)两大方向,其中电子级异丙醇项目已进入试生产。新型显示材料方面,通过产业链基金增持广纳珈源股权,布局量子点扩散板等关键材料,已实现向海信、创维等龙头企业的供应。
当前市场对该公司业务的整体判断是什么?
当前市场对新化股份的业务整体判断积极。公司业绩符合预期,展现了较强的盈利能力。在高端化学品和新型显示材料领域,公司通过自研和产业链投资相结合的方式,构建了较为完整的产业链布局。特别是电子级异丙醇项目进展顺利,与龙头企业的合作也验证了其技术实力,显示出公司在相关赛道的竞争力。
研报提示了哪些主要风险?
研报提示的主要风险包括新业务拓展不及预期和行业竞争加剧。新业务如电子级异丙醇和新型显示材料的拓展,面临市场需求变化、技术迭代快等不确定性,若推广效果不及预期,可能影响公司业绩增长。此外,高端化学品和新型显示材料领域竞争激烈,上下游企业众多,若公司无法保持技术领先或成本优势,可能面临市场份额被挤压的风险。