猜你想问
这份研报主要分析了什么内容?
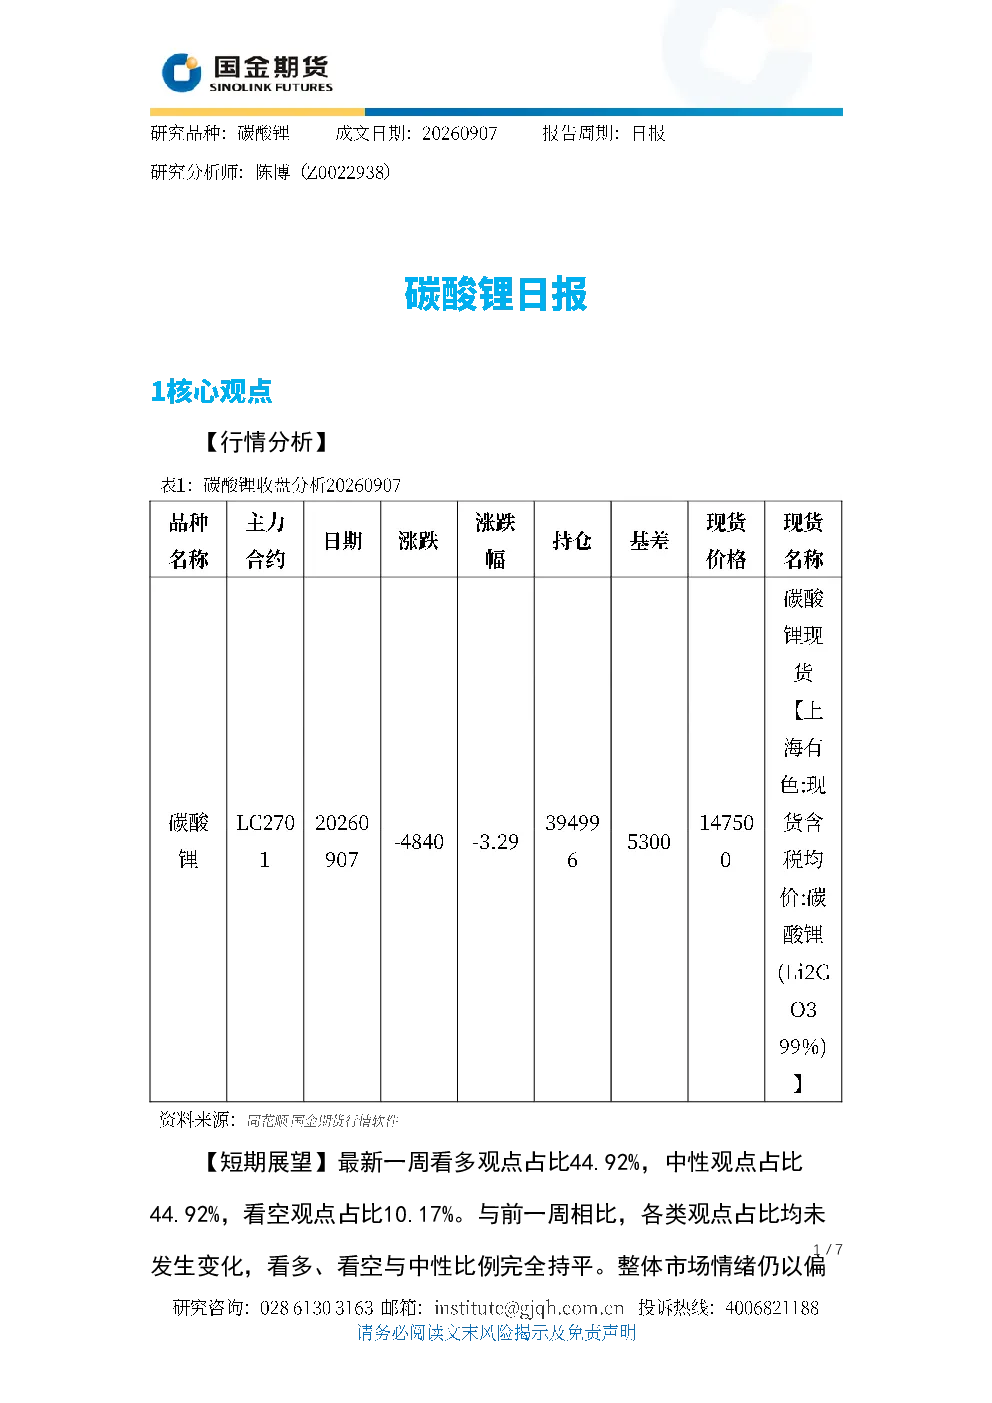
这份研报主要分析了电力设备与新能源行业的节后展望。报告显示最新一周看多、中性、看空观点占比分别为44.92%、44.92%和10.17%,市场情绪整体偏多但多空分歧格局保持稳定。报告还探讨了碳酸锂价格下行对动力电池和储能系统成本的影响,认为这将对新能源车渗透率和储能招标形成中长期利好。同时,报告关注了货币政策、汇率和国际资本对行业的影响,指出人民币计价锂价正增强全球定价影响力。最后,报告提示了需求恢复不及预期、高库存压力、成本倒挂和政策效果不及预期等风险点。
电力设备与新能源行业未来发展趋势如何?
电力设备与新能源行业未来发展趋势方面,报告指出碳酸锂价格下行将降低动力电池和储能系统成本,有利于提升新能源车渗透率和促进储能招标落地。货币政策方面,虽然单一商品价格波动不会改变央行政策路径,但新能源链条价格持续下行可能强化制造业‘降本增效’逻辑。此外,随着广期所碳酸锂期货及期权引入境外交易者,人民币计价锂价正增强全球定价影响力,未来海外矿企、贸易商和电池企业的套保参与度将提升,这些因素都将对行业产生积极影响。
研报重点分析了哪些方向?
研报重点分析了电力设备与新能源行业的短期市场情绪、宏观预期和潜在风险。在市场情绪方面,报告显示看多、中性、看空观点占比基本持平,整体市场情绪仍以偏多为主,多空分歧格局未出现扩大或收窄迹象。在宏观预期方面,报告关注了碳酸锂价格下行对行业成本和渗透率的积极影响,以及货币政策、汇率和国际资本对行业的影响。在风险提示方面,报告指出了需求恢复不及预期、高库存压力、成本倒挂和政策效果不及预期等风险点。
当前市场现状如何判断?
当前市场现状方面,报告显示最新一周看多、中性、看空观点占比分别为44.92%、44.92%和10.17%,市场情绪整体偏多但多空分歧格局保持稳定。这表明市场对电力设备与新能源行业的短期走势存在一定分歧,但整体仍以偏多为主。报告还指出,碳酸锂价格下行对动力电池和储能系统成本的影响正逐步显现,这可能对行业产生积极影响。但同时也存在需求恢复不及预期、高库存压力等风险因素,需要密切关注。
研报提示了哪些风险?
研报提示了电力设备与新能源行业面临的主要风险,包括需求恢复不及预期、高库存压力、成本倒挂和政策效果不及预期。在需求恢复方面,报告指出下游正极材料、电池厂采购意愿低迷,压价情绪浓厚,这可能影响行业的需求恢复进程。在高库存压力方面,报告认为供给端减产落地不及预期,高库存压力难以快速缓解,这可能对行业价格形成压力。在成本倒挂方面,报告指出部分高成本产能面临出清压力,企业现金流压力巨大。在政策效果方面,报告认为政策效果可能不及预期,价格底部仍需供需再平衡来确认。