猜你想问
8家中央金融企业补充核心一级资本具体内容是什么?
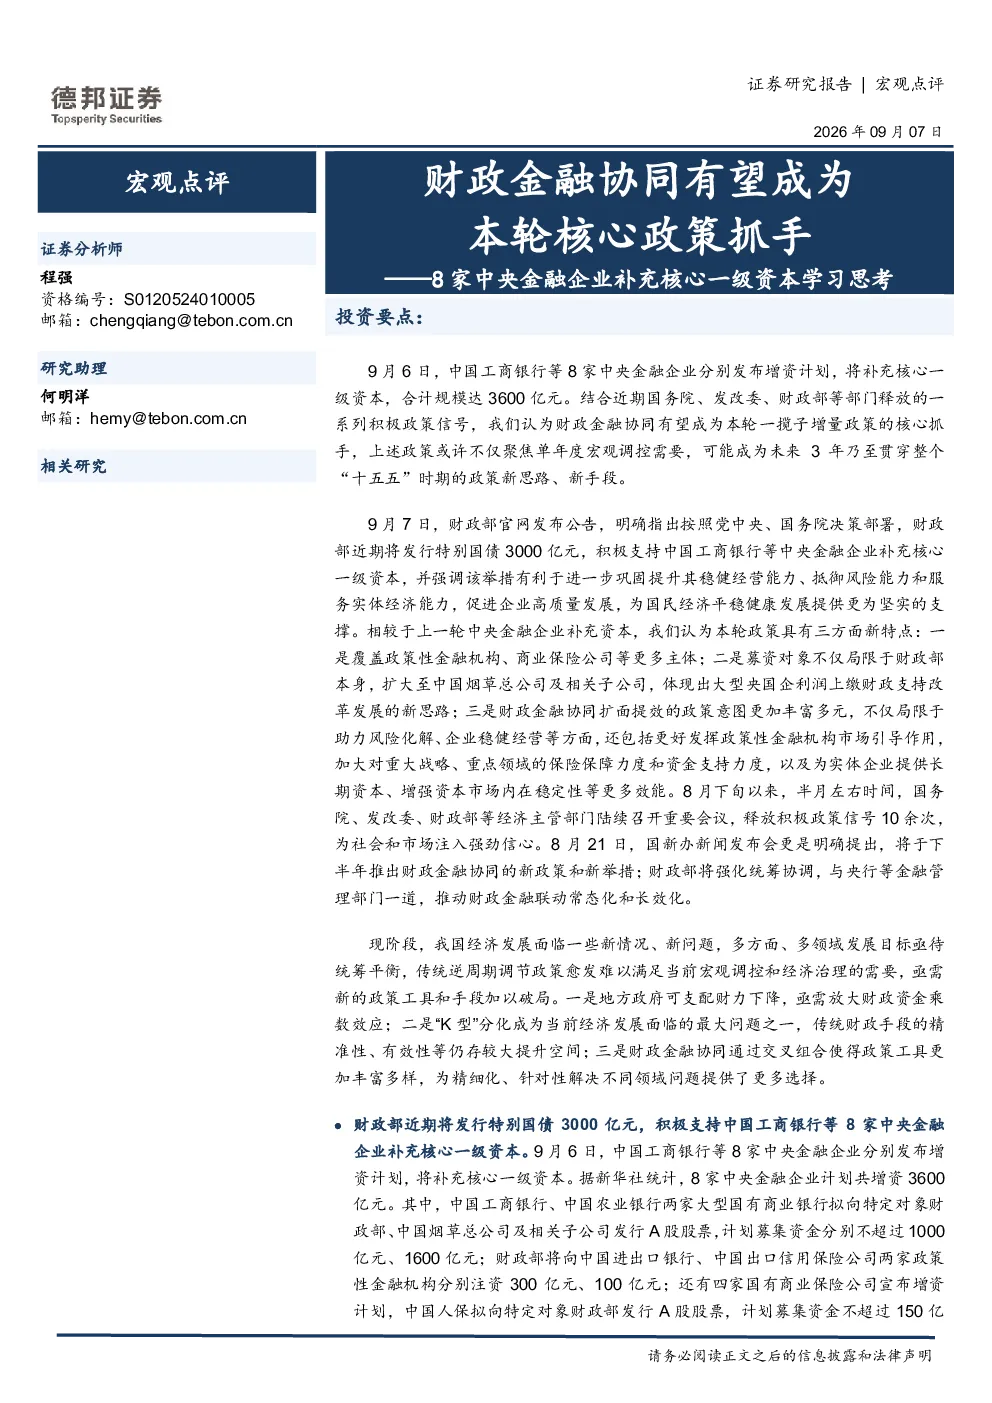
近期中国工商银行等8家中央金融企业计划补充核心一级资本,合计规模达3600亿元。其中工商银行、农业银行拟向财政部、中国烟草总公司等发行A股股票,分别不超过1000亿元和1600亿元;财政部向进出口银行、出口信用保险公司分别注资300亿元和100亿元;中国人保拟向财政部发行A股股票不超过150亿元,财政部向中国人寿集团、中国太平分别注资350亿元和70亿元,中国再保拟由财政部现金认购内资股30亿元。此举与财政部发行3000亿元特别国债支持相关企业资本补充相结合,体现了财政金融协同成为本轮增量政策的核心抓手。
财政金融协同对行业发展趋势有何影响?
财政金融协同通过交叉组合政策工具,为精细化、针对性解决不同领域问题提供了更多选择。相较于上一轮政策,本轮补充资本具有三方面新特点:覆盖范围扩大至政策性金融机构和商业保险公司;募资对象不仅限于财政部,还包括中国烟草总公司等大型央国企;政策意图更加多元,包括支持政策性金融机构发挥引导作用、增强保险保障能力、为实体经济提供长期资本等。这将有助于放大财政资金乘数效应,提升传统财政手段的精准性,并推动经济实现质的有效提升和量的合理增长。
报告重点分析了哪些方向?
报告重点分析了中央金融企业增资计划的具体细节,包括8家企业的增资规模、募资方式以及特别国债的发行情况。同时,报告还探讨了财政金融协同的新举措,如拓宽中小微企业贷款贴息范围、扩大经办机构范围、提高额度上限等,并分析了这些举措对经济恢复和实体服务的潜在影响。此外,报告还对比了本轮与上一轮政策在覆盖范围、募资对象和政策意图上的差异,突出了财政金融协同作为本轮核心政策抓手的重要性。
当前市场现状如何?
当前市场正面临地方政府财力下降、经济“K型”分化、传统财政手段精准性不足等新情况和新问题。传统逆周期调节政策难以满足多目标统筹平衡的需求,亟需新的政策工具。财政金融协同通过交叉组合政策工具,为精细化解决不同领域问题提供了更多选择。这一政策方向旨在巩固提升中央金融企业的稳健经营能力,增强保险保障能力,并为实体经济提供长期资本支持,从而推动经济实现质的有效提升和量的合理增长。
研报提示了哪些风险?
研报提示了政策落地执行效果不及预期、地方对于政策的领会贯彻和配套措施不足、经济恢复节奏不及预期等风险。政策效果依赖于各部门的协调配合和具体执行力度,若地方在领会贯彻政策精神或配套措施上存在不足,可能导致政策效果打折扣。此外,经济恢复的节奏也存在不确定性,若恢复进程缓慢,可能影响政策的预期效果。这些风险因素需要密切关注,并采取相应措施加以应对。