猜你想问
这份研报主要分析了哪些市场表现?
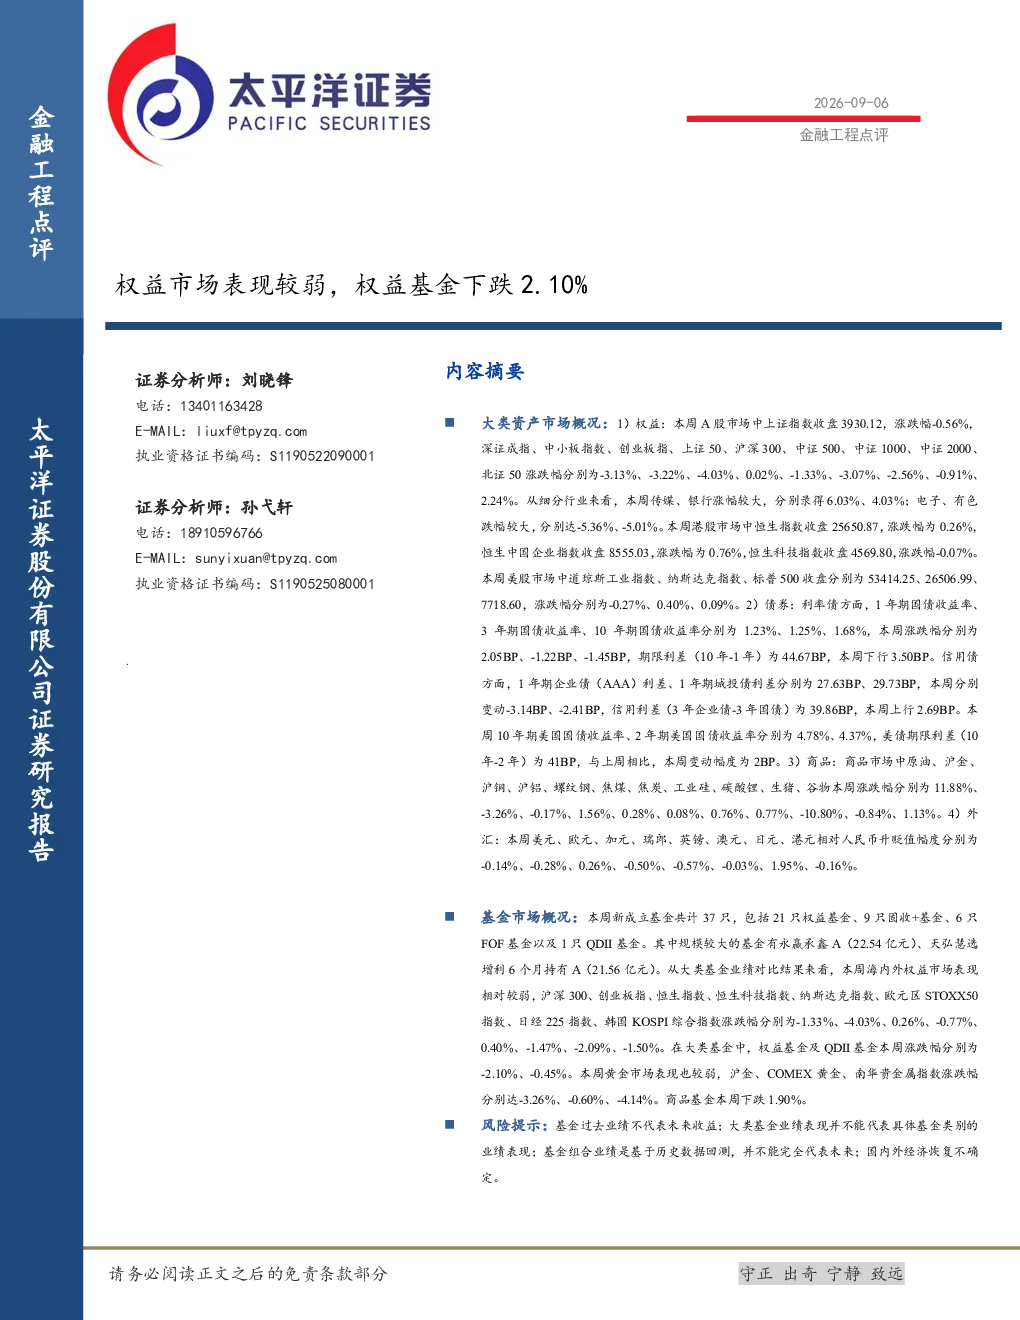
本报告重点分析了权益市场、债券市场、商品市场和外汇市场的最新动态。权益市场方面,A股、港股、美股主要指数涨跌互现,其中创业板指跌幅最大;债券市场利率债收益率波动,信用利差略有扩大;商品市场原油上涨,黄金、碳酸锂下跌;外汇市场主要货币兑人民币汇率涨跌不一。
权益市场具体表现如何?
权益市场整体表现较弱,A股上证指数下跌0.56%,深证成指、中小板指数、创业板指等主要指数均出现下跌,创业板指跌幅最大(-4.03%)。风格指数方面,大盘价值上涨2.32%,小盘成长下跌3.70%。行业板块方面,传媒(+6.03%)和银行(+4.03%)涨幅较大,电子(-5.36%)和有色(-5.01%)跌幅较大。港股恒生指数上涨0.26%,恒生科技指数下跌0.07%。美股道琼斯工业指数下跌0.27%,纳斯达克指数上涨0.40%。权益基金及QDII基金本周涨跌幅分别为-2.10%、-0.45%
报告对债券市场有何分析?
报告显示,利率债收益率有所波动,1年期国债收益率1.23%,3年期国债收益率1.25%,10年期国债收益率1.68%,期限利差(10年-1年)为44.67BP,本周下行3.50BP。信用债方面,1年期企业债(AAA)利差27.63BP,1年期城投债利差29.73BP,信用利差(3年企业债-3年国债)为39.86BP,本周上行2.69BP。美债10年期收益率4.78%,2年期收益率4.37%,美债期限利差(10年-2年)为41BP,中美利差倒挂幅度有所收窄。
商品市场有哪些值得关注的动态?
商品市场表现分化,国内商品方面,原油上涨11.88%,沪金下跌3.26%,沪铜下跌0.17%,沪铝上涨1.56%,螺纹钢上涨0.28%,焦煤上涨0.08%,焦炭上涨0.76%,工业硅上涨0.77%,碳酸锂下跌10.80%,生猪下跌0.84%,谷物上涨1.13%。国外商品方面,ICE布伦特原油上涨8.56%,COMEX黄金下跌0.60%,LME铜上涨0.65%,LME铝上涨1.67%,CBOT大豆上涨1.75%。南华指数方面,南华综合指数上涨1.65%,能化指数上涨6.69%,金属指数下跌0.15%,工业品指数上涨3.31%,贵金属指数下跌4.14%,农产品指数上涨0.20%。
研报中有哪些风险提示需要注意?
本报告提示,基金过去业绩不代表未来收益,大类基金业绩表现并不能代表具体基金类别的业绩表现,基金组合业绩是基于历史数据回测,并不能完全代表未来。此外,国内外经济恢复存在不确定性,投资者需关注市场波动风险。报告还指出,权益市场表现相对较弱,沪深300、创业板指、恒生指数、恒生科技指数、纳斯达克指数、欧元区STOXX50指数、日经225指数、韩国KOSPI综合指数涨跌幅分别为-1.33%、-4.03%、0.26%、-0.77%、0.40%、-1.47%、-2.09%、-1.50%。权益基金及QDII基金本周涨跌幅分别为-2.10%、-0.45%。黄金市场表现较弱,沪金、COMEX黄金、南华贵金属指数涨跌幅分别达-3.26%、-0.60%、-4.14%。商品基金本周下跌1.90%。