猜你想问
这份研报主要分析了哪些市场表现?
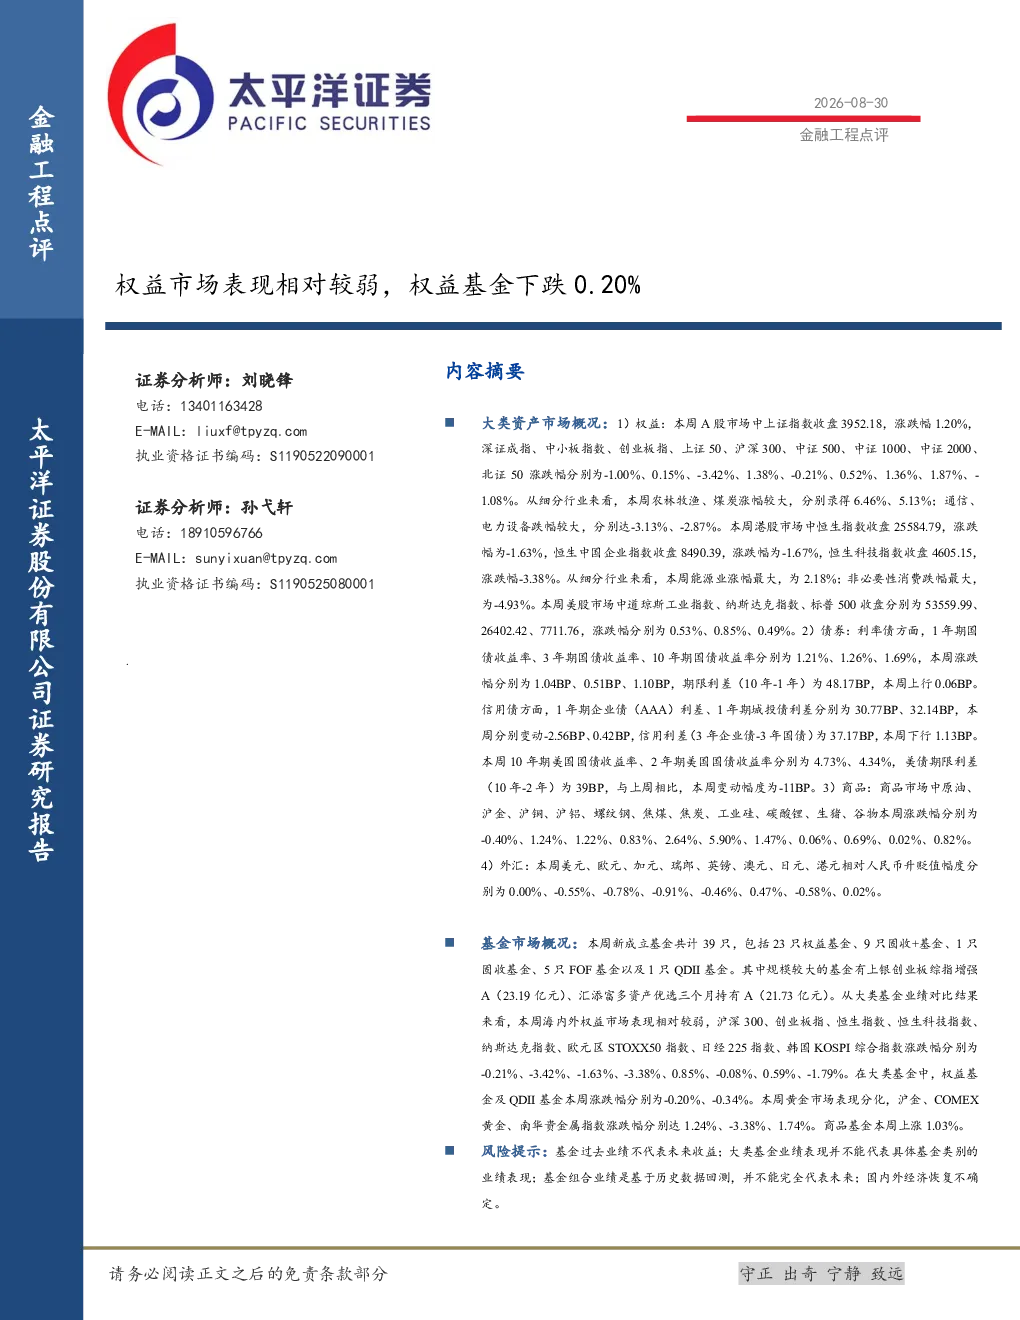
本报告主要分析了权益、债券、商品和外汇四大类资产市场的最新表现。权益市场方面,A股上证指数上涨1.20%,深证成指下跌1.00%,创业板指下跌3.42%;港股恒生指数下跌1.63%,恒生科技指数下跌3.38%;美股道琼斯、纳斯达克、标普500指数均上涨。债券市场方面,1年期、3年期、10年期国债收益率分别为1.21%、1.26%、1.69%,期限利差为48.17BP。商品市场方面,原油下跌0.40%,沪金上涨1.24%,沪铜上涨1.22%,螺纹钢上涨2.64%。外汇市场方面,美元指数基本维持99.68。
权益市场具体哪些行业表现较好或较差?
权益市场行业表现分化。A股中,农林牧渔、煤炭涨幅较大(6.46%、5.13%),通信、电力设备跌幅较大(-3.13%、-2.87%)。港股中,能源业涨幅最大(2.18%),非必要性消费跌幅最大(-4.93%)。整体来看,科技成长板块表现相对疲软,而传统资源板块有所反弹。不同市场间的行业轮动现象明显,投资者需关注行业间的相对强度变化。
报告对基金市场的哪些方面进行了重点分析?
报告重点分析了基金市场的数量规模、业绩表现和新成立基金情况。截至2026年8月28日,全国开放式公募基金共计14476只,规模39.57万亿。权益基金数量占比54.68%,规模占比9.16万亿;固收基金规模占比62.40%。海内外权益市场表现较弱,权益基金及QDII基金涨跌幅分别为-0.20%、-0.34%。本周新成立基金39只,包括23只权益基金、9只固收+基金等。
当前市场整体处于什么状态?
当前市场整体呈现权益市场相对疲软、债券市场稳定、商品市场分化、外汇市场波动的情况。权益方面,主要指数涨跌互现,但整体承压,尤其是成长板块表现不佳。债券方面,利率债收益率稳定,信用债利差有所扩大。商品方面,部分工业品和贵金属上涨,但原油等能源品下跌。外汇方面,美元相对人民币持平,欧元、加元等货币贬值。整体来看,市场处于多空因素交织的震荡状态。
研报中提到了哪些风险提示?
研报提示了基金过去业绩不代表未来收益、大类基金业绩不代表具体基金类别、基金组合业绩基于历史数据回测等风险。此外,还提示了国内外经济恢复不确定性带来的潜在风险。投资者需注意,市场波动是常态,单一资产或基金的表现可能受到宏观经济、政策变化、行业周期等多重因素影响,需谨慎评估风险。