猜你想问
纸浆市场最新走势如何?
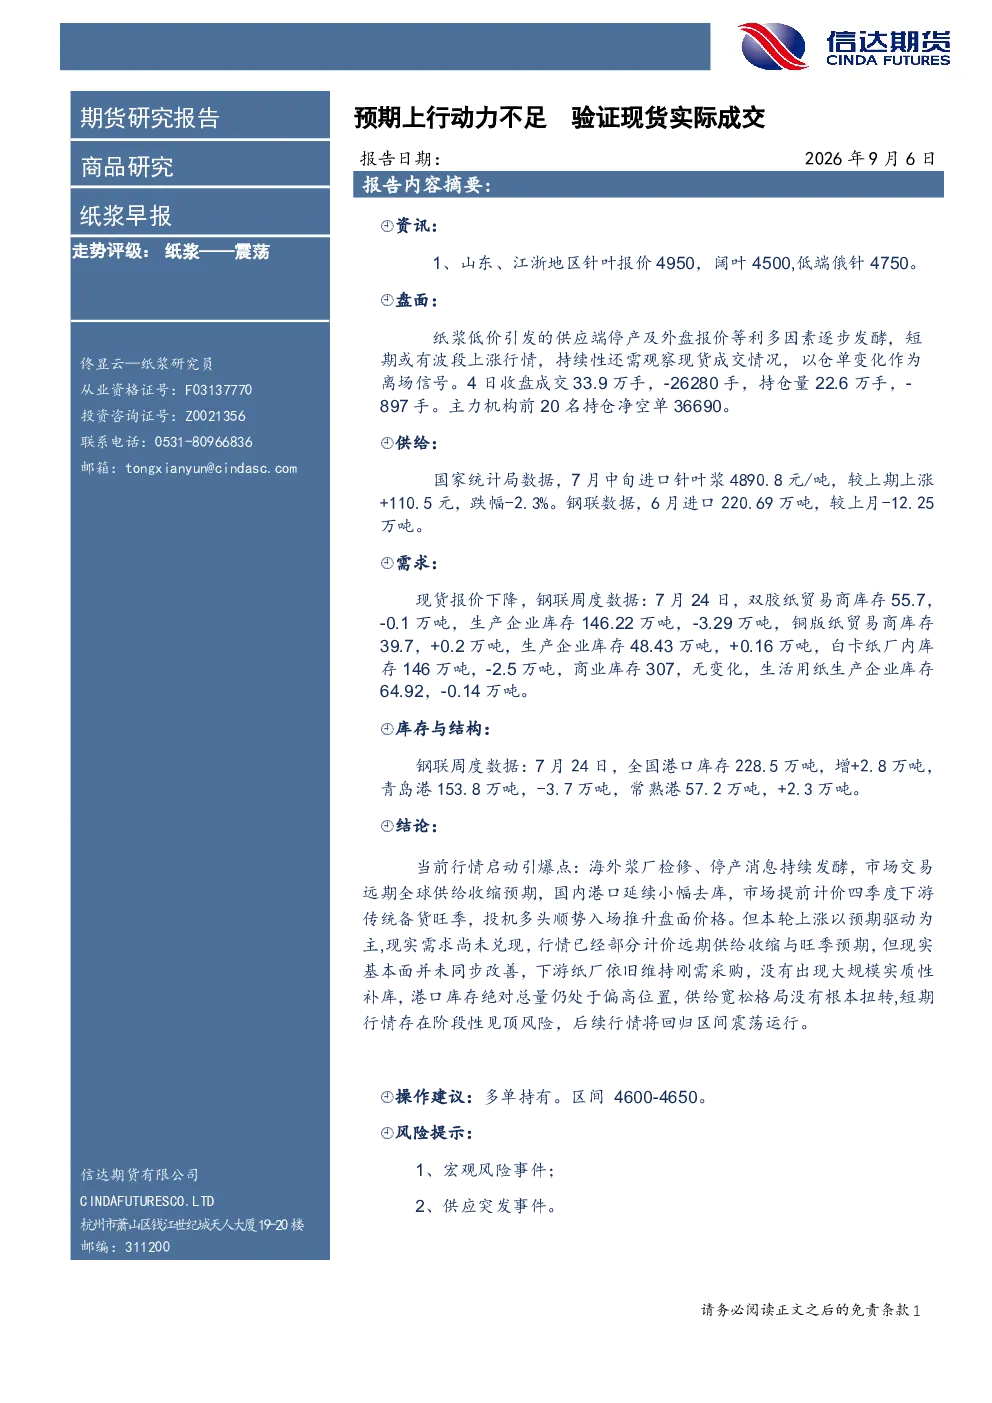
当前纸浆市场呈现震荡态势。山东、江浙地区针叶浆报价4950元/吨,阔叶浆4500元/吨,低端俄针4750元/吨。期货盘面受低价引发供应端停产及外盘报价利好因素影响,短期或有波段上涨行情,但持续性需观察现货成交情况,以仓单变化作为离场信号。主力机构前20名持仓净空单36690手,显示市场对短期上涨持谨慎态度。
纸浆行业未来发展趋势是什么?
纸浆行业未来发展趋势需关注供需关系变化。国家统计局数据显示,7月中旬进口针叶浆价格4890.8元/吨,较上期上涨110.5元,跌幅2.3%。钢联数据显示,6月进口220.69万吨,较上月减少12.25万吨。国内需求方面,钢联数据显示,7月24日,双胶纸贸易商库存55.7万吨,减少0.1万吨;生产企业库存146.22万吨,减少3.29万吨。铜版纸贸易商库存39.7万吨,增加0.2万吨;生产企业库存48.43万吨,增加0.16万吨。白卡纸厂内库存146万吨,减少2.5万吨;商业库存307万吨,无变化。生活用纸生产企业库存64.92万吨,减少0.14万吨。全国港口库存228.5万吨,增加2.8万吨。这些数据显示,纸浆行业未来需关注海外浆厂检修、停产消息持续发酵,市场交易远期全球供给收缩预期,国内港口延续小幅去库,市场提前计价四季度下游传统备货旺季。
本报告重点分析了哪些方面?
本报告重点分析了纸浆市场的供需关系、库存情况及价格走势。盘面情况方面,山东、江浙地区针叶浆报价4950元/吨,阔叶浆4500元/吨,低端俄针4750元/吨。期货盘面受低价引发供应端停产及外盘报价利好因素影响,短期或有波段上涨行情,但持续性需观察现货成交情况,以仓单变化作为离场信号。供给情况方面,国家统计局数据显示,7月中旬进口针叶浆价格4890.8元/吨,较上期上涨110.5元,跌幅2.3%。钢联数据显示,6月进口220.69万吨,较上月减少12.25万吨。需求情况方面,钢联周度数据显示,7月24日,双胶纸贸易商库存55.7万吨,减少0.1万吨;生产企业库存146.22万吨,减少3.29万吨。铜版纸贸易商库存39.7万吨,增加0.2万吨;生产企业库存48.43万吨,增加0.16万吨。白卡纸厂内库存146万吨,减少2.5万吨;商业库存307万吨,无变化。生活用纸生产企业库存64.92万吨,减少0.14万吨。库存与结构方面,钢联周度数据显示,7月24日,全国港口库存228.5万吨,增加2.8万吨;青岛港153.8万吨,减少3.7万吨;常熟港57.2万吨,增加2.3万吨。
当前纸浆市场现状如何判断?
当前纸浆市场现状呈现震荡态势,短期内受海外浆厂检修、停产消息及外盘报价利好因素影响,期货盘面或有波段上涨行情,但持续性需观察现货成交情况。从供给端看,进口针叶浆价格4890.8元/吨,较上期上涨110.5元,跌幅2.3%;6月进口220.69万吨,较上月减少12.25万吨。从需求端看,双胶纸贸易商库存55.7万吨,减少0.1万吨;生产企业库存146.22万吨,减少3.29万吨。铜版纸贸易商库存39.7万吨,增加0.2万吨;生产企业库存48.43万吨,增加0.16万吨。白卡纸厂内库存146万吨,减少2.5万吨;商业库存307万吨,无变化。生活用纸生产企业库存64.92万吨,减少0.14万吨。全国港口库存228.5万吨,增加2.8万吨。整体来看,市场提前计价四季度下游传统备货旺季,但现实基本面未同步改善,下游纸厂维持刚需采购,未出现大规模补库,港口库存绝对总量仍偏高,供给宽松格局未根本扭转,短期行情存在阶段性见顶风险。
本报告提示哪些风险?
本报告提示以下风险:1. 宏观风险事件,如经济波动、政策变化等可能影响纸浆供需关系及市场情绪;2. 供应突发事件,如海外浆厂意外停产、进口政策调整等可能引发市场短期波动。需密切关注这些风险因素对纸浆市场的影响,及时调整投资策略。