猜你想问
豆类油脂期价整体表现如何?
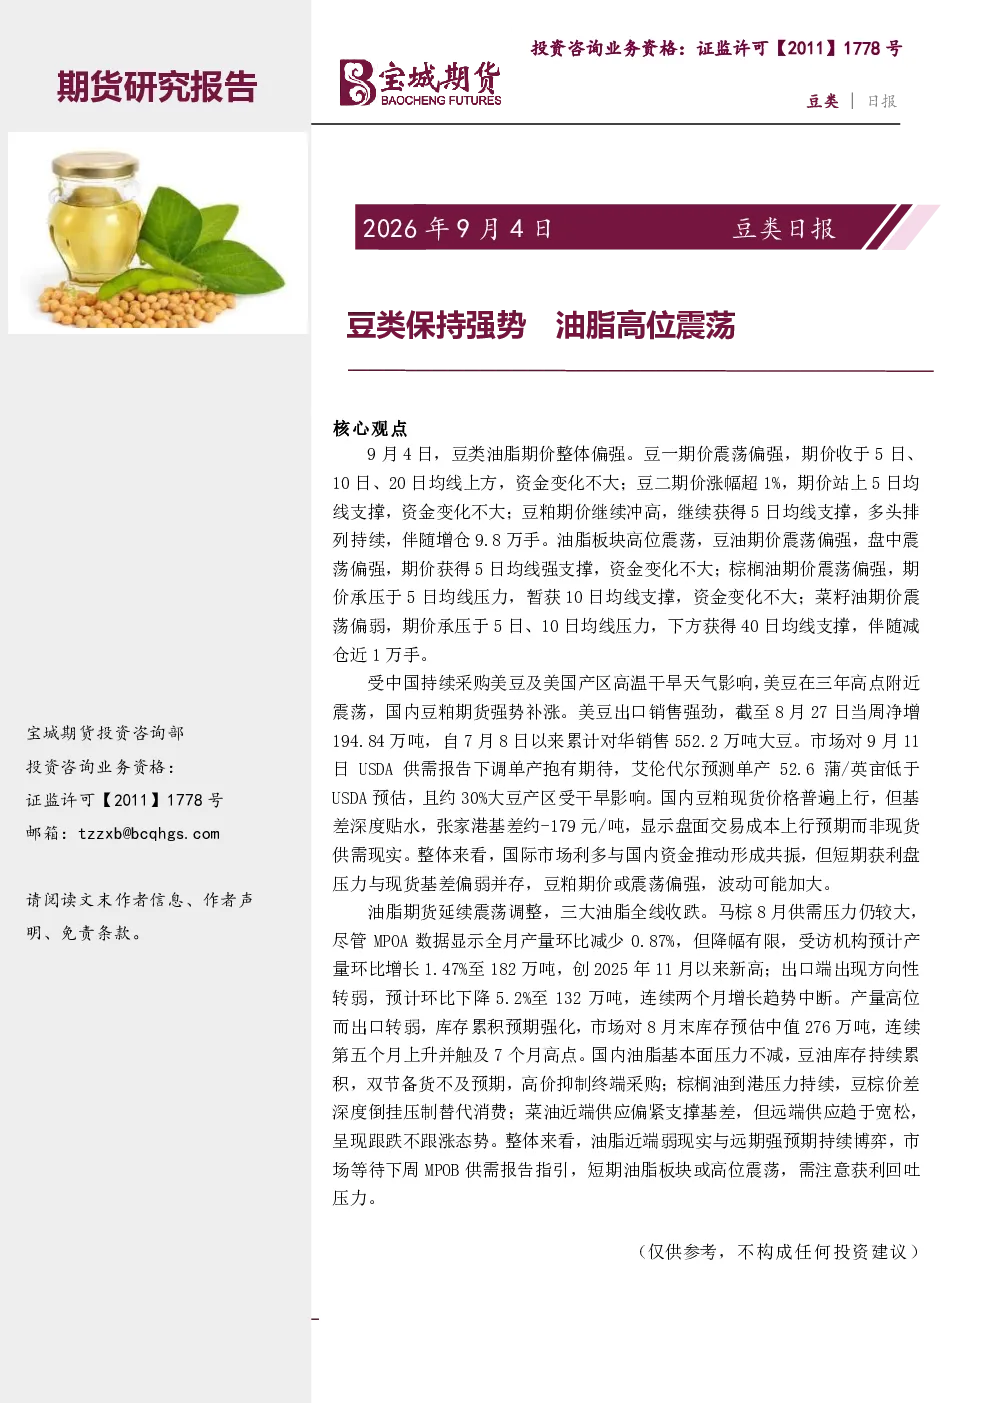
豆类油脂期价整体偏强。豆一期价震荡偏强,豆二期价涨幅超1%,豆粕期价继续冲高并获增仓。油脂板块高位震荡,豆油期价震荡偏强,棕榈油期价震荡偏强但承压于5日均线,菜籽油期价震荡偏弱并伴随减仓。美豆受中国持续采购及美国产区高温干旱影响,在三年高点附近震荡,对华累计销售552.2万吨大豆。马棕8月产量环比增长1.47%至182万吨,出口环比下降5.2%至132万吨,库存累积预期强化,预估8月末库存达276万吨。国内油脂基本面压力不减,豆油库存持续累积,双节备货不及预期;棕榈油到港压力持续,豆棕价差深度倒挂压制替代消费;菜油近端供应偏紧但远端供应趋于宽松。
豆类油脂行业发展趋势是什么?
豆类油脂行业发展趋势显示整体偏强但分化明显。豆类方面,美豆受中国采购及美国干旱影响在高位震荡,豆粕期价或震荡偏强。油脂方面,马棕产量增长但出口下降导致库存累积,国内油脂基本面压力持续,豆油库存累积,双节备货不及预期;棕榈油到港压力持续,豆棕价差倒挂压制替代消费;菜油近端供应偏紧但远端趋于宽松。全球极端天气风险增加,美国干旱及厄尔尼诺现象可能影响供应。阿根廷大豆出口税下调可能影响全球市场供应格局。
报告重点分析了哪些方向?
报告重点分析了美豆及国内豆粕的供需情况,美豆出口销售强劲,市场期待USDA供需报告下调单产。国内豆粕现货价格上行但基差深度贴水,显示盘面交易成本上行预期。油脂板块重点分析了马棕产量、出口及库存变化,国内豆油库存累积,双节备货不及预期;棕榈油到港压力及豆棕价差倒挂影响。菜油近端供应偏紧但远端趋于宽松。此外,报告还关注了美国干旱、厄尔尼诺现象等极端天气风险对全球市场的影响。
当前市场现状如何判断?
当前市场现状判断为豆类油脂整体偏强但高位震荡分化。豆类方面,美豆在三年高点附近震荡,豆粕期价冲高获增仓。油脂方面,马棕库存累积预期强化,国内油脂基本面压力持续,豆油库存累积,双节备货不及预期;棕榈油到港压力持续,豆棕价差倒挂压制替代消费;菜油近端供应偏紧但远端趋于宽松。市场需关注获利回吐压力及极端天气风险对供应的影响。
研报有哪些风险提示?
研报风险提示包括全球极端天气风险,WMO预测2027年厄尔尼诺现象将增强可能成为史上最强,增加全球极端天气风险。美国中部持续干旱,农业受影响,DSCI指数升至184。美国出口销售数据波动,大豆出口装船量低于前一周。阿根廷大豆出口税下调可能影响全球市场供应格局。此外,国内油脂基本面压力持续,豆油库存累积,双节备货不及预期;棕榈油到港压力持续,豆棕价差倒挂压制替代消费;菜油近端供应偏紧但远端趋于宽松,市场需注意获利回吐压力。