猜你想问
液化天然气市场最新行情如何?
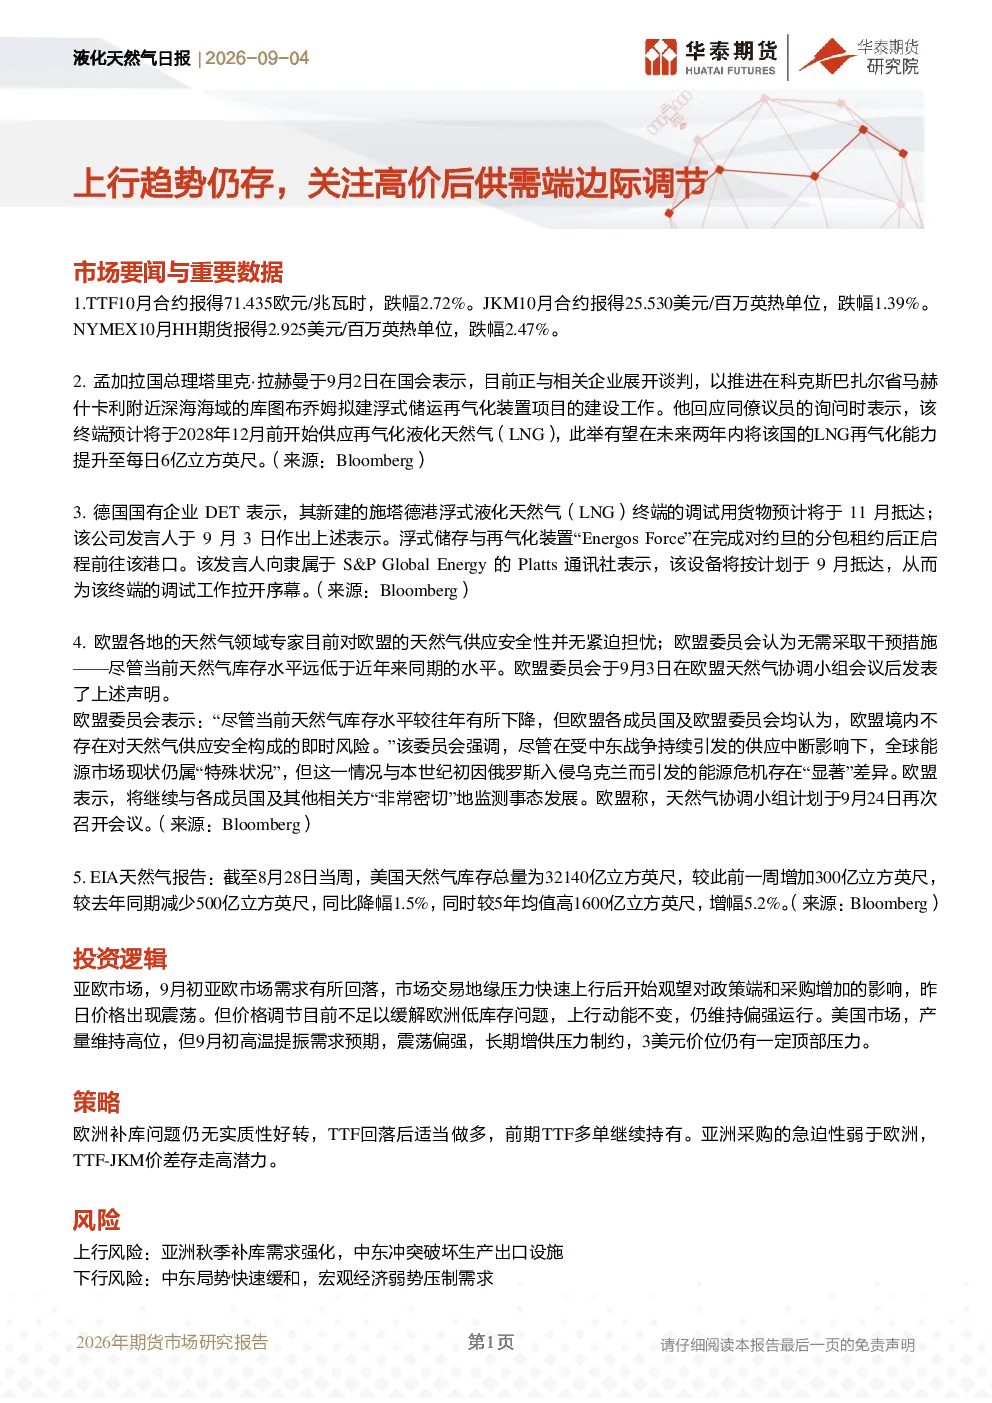
根据最新数据,TTF10月合约报71.435欧元/兆瓦时,跌幅2.72%;JKM10月合约报25.530美元/百万英热单位,跌幅1.39%;NYMEX10月HH期货报2.925美元/百万英热单位,跌幅2.47%。孟加拉国拟建LNG项目预计2028年12月前开始供应,德国施塔德港浮式LNG终端调试用货物预计11月抵达。欧盟认为当前无即时供应风险,但库存水平低于近年同期。美国天然气库存截至8月28日当周为32140亿立方英尺,较前一周增300亿立方英尺,同比降1.5%
亚欧和美国天然气市场投资逻辑是什么?
亚欧市场9月初需求回落,价格震荡但上行动能不变,维持偏强运行。美国市场产量高位,9月初高温提振需求预期,震荡偏强,但长期增供压力制约,3美元价位仍有顶部压力。策略建议关注欧洲补库问题,TTF回落后适当做多,前期多单继续持有。亚洲采购急迫性弱于欧洲,TTF-JKM价差存走高潜力
液化天然气行业发展趋势如何?
液化天然气行业发展趋势显示,亚洲秋季补库需求可能强化,但中东局势缓和和宏观经济弱势可能压制需求。孟加拉国LNG项目提升再气化能力至每日6亿立方英尺,德国施塔德港浮式LNG终端调试工作推进中。欧盟持续监测天然气供应,美国库存高于5年均值。行业需关注供需端边际调节变化
当前液化天然气市场现状如何?
当前液化天然气市场现状显示,能源价格普遍下跌,但上行动能仍存。亚欧市场观望政策端和采购影响,价格震荡偏强。美国市场高温提振需求预期,但增供压力制约价格。欧洲补库问题未实质性好转,亚洲采购急迫性弱于欧洲。市场需关注TTF和JKM价差变化
液化天然气研报有哪些风险提示?
液化天然气研报提示,上行风险主要来自亚洲秋季补库需求强化,下行风险则可能因中东局势快速缓和或宏观经济弱势压制需求。此外,需关注政策端变化对市场的影响,以及全球天然气供应和库存的动态变化。行业竞争加剧也可能影响价格走势
你可能感兴趣
液化石油气周报:临近交割基差回归,现货端上行预期仍存
华泰期货2020-10-27
液化石油气周报 2026-08-23:供应端制约因素仍存,关注中东局势走向
华泰期货2026-08-24
丙烯日报:供需支撑仍存,关注成本端波动
华泰期货2026-02-10
液化天然气日报:冲突激化,高位整理后上行弹性仍然偏高
华泰期货2026-09-07
液化石油气日报:到岸价格回落,供应端预期仍存变数
华泰期货2026-07-28
液化石油气日报:现货端弱势运行,宏观风险仍存
华泰期货2025-10-16
液化石油气日报:供应端矛盾仍存,运费有所回落
华泰期货2026-06-10
液化石油气日报:地缘冲突反复,供应端制约仍存
华泰期货2026-07-14
液化石油气日报:供应端矛盾仍存,化工需求承压
华泰期货2026-04-24
液化石油气日报:地缘扰动情绪,供应端矛盾仍存
华泰期货2026-06-09