猜你想问
8月PMI数据的主要变化是什么?
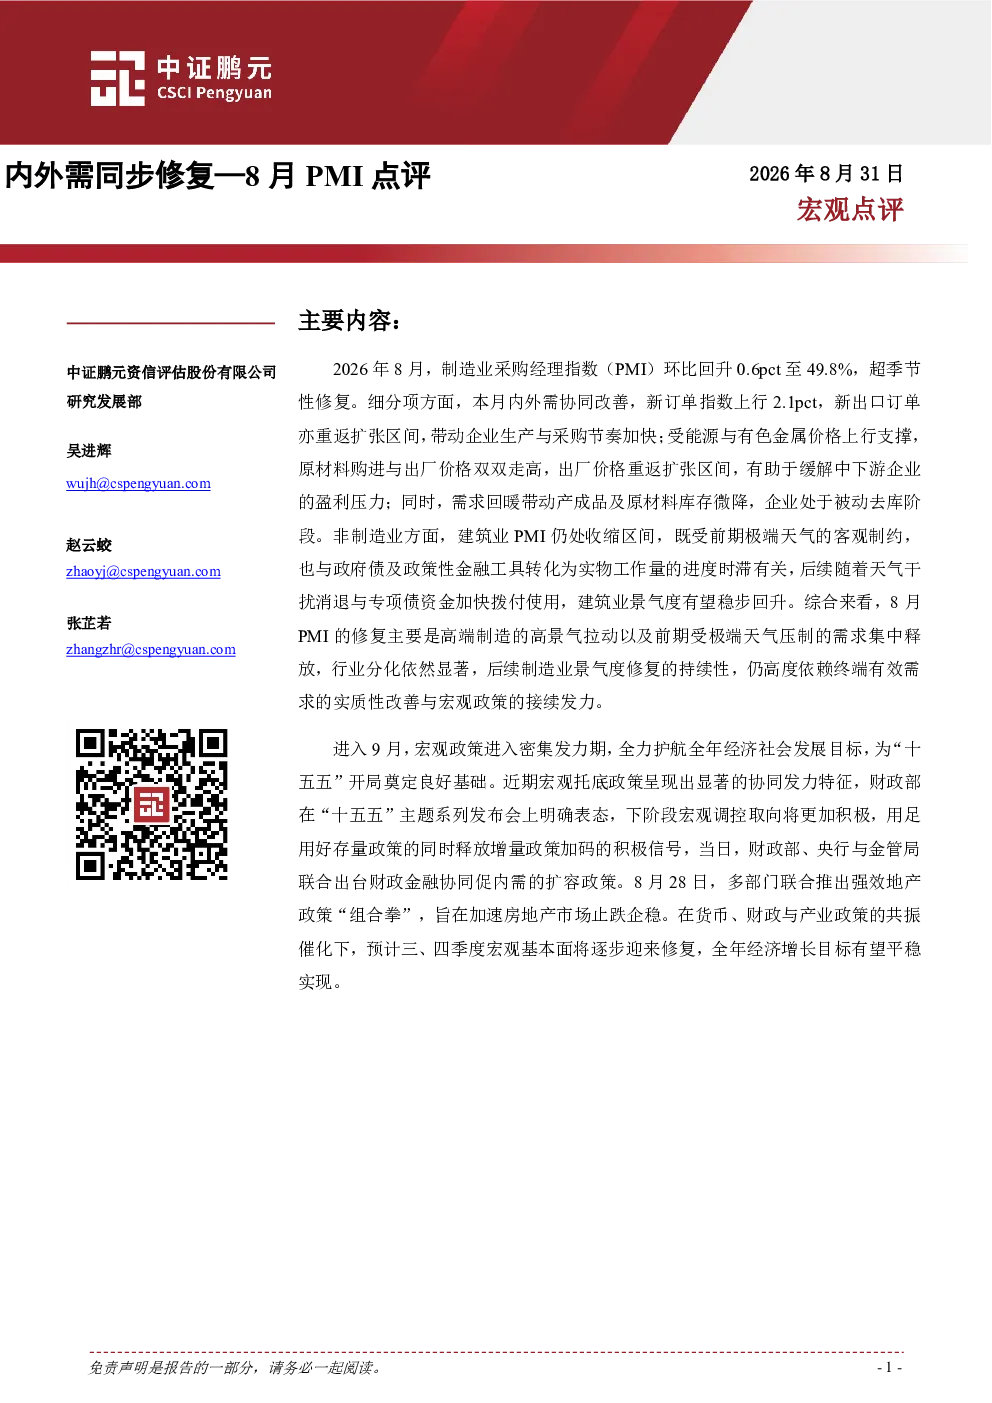
2026年8月制造业PMI环比回升0.6个百分点至49.8%,超季节性修复。主要受需求端新订单指数上行2.1个百分点至50.6%、新出口订单重返扩张区间驱动,生产指数环比上行0.5个百分点至50.4%,产需缺口由正转负收窄至-0.2个百分点,显示需求改善幅度大于生产。价格指数方面,原材料购进价格指数环比上行3.4个百分点至56.6%,出厂价格指数环比上行2.6个百分点至50.4%,价格剪刀差扩大至6.2个百分点,企业成本压力有所上升。库存同步回落,原材料库存环比下行0.2个百分点至48.1%,产成品库存环比下降0.2个百分点至48.4%,企业被动累库压力有所缓解。进出口双双回升,新出口订单指数环比上行0.5个百分点至50.1%,进口指数环比上行1.1个百分点至48.6%
制造业各类型企业的PMI表现有何差异?
制造业分企业类型景气度分化明显。大型企业PMI回升1.1个百分点至50.6%,重回扩张区间;中型企业PMI下降0.3个百分点至49.4%,仍处于收缩区间;小型企业PMI回升0.5个百分点至47.9%,景气度有所反弹,但仍在收缩区间。这种分化表明不同规模企业对当前经济环境的反应存在显著差异,大型企业恢复相对较好,而中小型企业仍面临较大压力。行业方面,高技术制造业PMI为52.9%,仍处于高景气扩张区间;装备制造业PMI为51.4%,连续6个月位于扩张区间;消费品行业PMI回升1.2个百分点至49.0%;基础原材料行业PMI回升0.9个百分点至47.9%,景气度边际修复。
报告对制造业重点行业的分析有何亮点?
报告重点分析了制造业各行业的PMI表现,显示高技术制造业PMI为52.9%,持续处于高景气扩张区间,表明该领域增长动力强劲;装备制造业PMI为51.4%,连续6个月位于扩张区间,显示传统装备制造业恢复稳定;消费品行业PMI回升1.2个百分点至49.0%,景气度水平有所改善,反映下游消费需求逐步回暖;基础原材料行业PMI回升0.9个百分点至47.9%,景气度边际修复,显示该行业压力有所缓解。这些数据揭示了制造业内部结构分化,高技术领域表现突出,而传统领域恢复相对温和。
当前市场对制造业的整体判断是什么?
当前市场对制造业的整体判断显示供需协同改善,但分化依然显著。一方面,新订单、新出口订单、生产指数均回升至扩张区间,表明制造业整体活动有所复苏;另一方面,价格指数回升导致剪刀差扩大,企业成本压力上升,库存回落显示企业仍需调整生产节奏。分企业看,大型企业扩张,中小型企业收缩;分行业看,高技术制造业景气度高,传统装备制造业稳定,消费品和基础原材料行业边际修复。整体而言,制造业处于修复阶段,但复苏基础尚不稳固,后续高度依赖终端需求改善和宏观政策支持。
研报提示的主要风险有哪些?
研报提示的主要风险包括:一是制造业景气度修复的持续性依赖终端有效需求的实质性改善,若消费和投资需求恢复不及预期,制造业可能面临二次下行压力;二是价格剪刀差扩大导致企业成本压力上升,可能挤压利润空间,影响企业扩张意愿;三是中小型企业PMI仍处于收缩区间,其经营困境可能加剧产业链风险;四是非制造业PMI仍在收缩区间,特别是建筑业景气水平回落,显示宏观经济整体修复仍需时日。这些风险因素可能影响制造业复苏进程和稳定性,需持续关注政策应对和需求变化。