猜你想问
这份研报主要分析了什么内容?
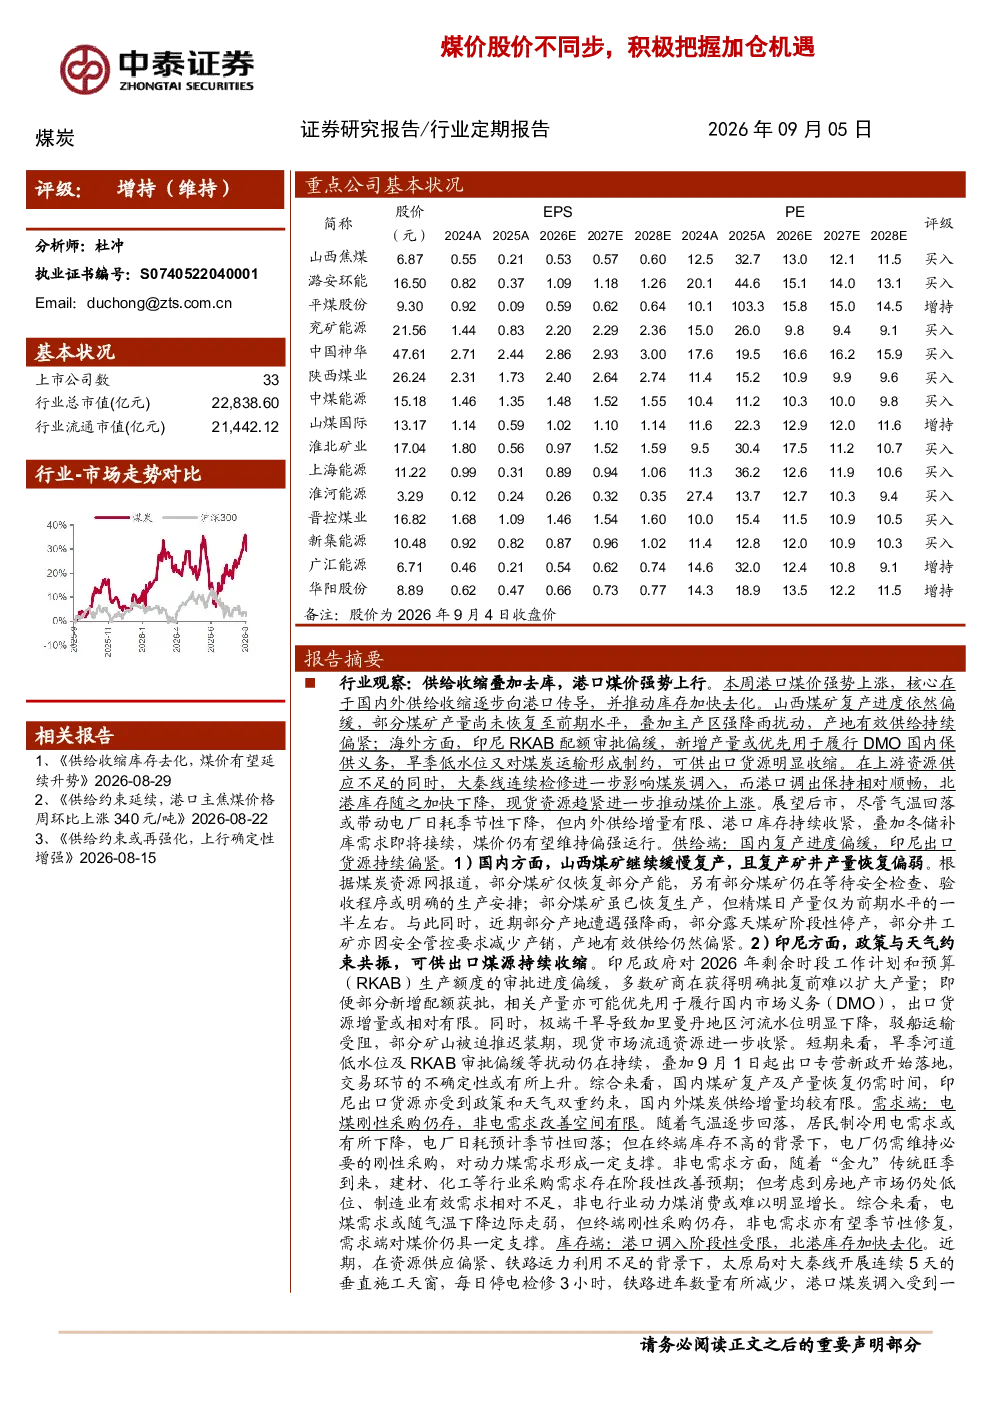
本研报主要分析了煤炭行业的供需格局、价格走势以及投资机会。报告指出,由于国内煤矿复产缓慢、印尼出口受限等因素,煤炭供给端持续偏紧,而港口库存加速去化,推动煤价上涨。同时,电煤需求存在刚性支撑,非电需求改善空间有限。报告强调基本面与交易面共振,建议投资者把握加仓机遇。
煤炭行业未来的发展趋势如何?
煤炭行业未来发展趋势向好。供给端方面,国内煤矿复产进度偏缓,产地有效供给持续偏紧;印尼RKAB配额审批偏缓,旱季低水位制约煤炭出口。需求端方面,电煤刚性采购仍存,非电需求虽有阶段性改善预期,但整体增长空间有限。综合来看,煤炭供需格局有望维持偏强运行。
报告中提到了哪些投资分析方向?
报告建议把握三条投资主线:一是焦煤价格上涨带动上市公司盈利释放;二是动力煤价格中枢上移确定性增强;三是煤炭板块“高股息、低估值”的投资价值进一步凸显。报告强调基本面与交易面共振,煤炭板块具有较好的投资机会。
当前煤炭市场的现状是怎样的?
当前煤炭市场呈现供给收缩、库存去化加速的特点。山西煤矿复产进度偏缓,产地有效供给持续偏紧;印尼出口受限,煤炭调入阶段性受限。港口库存加快下降,现货资源趋紧进一步推动煤价上涨。整体市场供需关系紧张,煤价有望维持偏强运行。
研报中提示了哪些风险因素?
研报提示了多项风险因素,包括政策限价风险、煤炭进口放量风险、宏观经济大幅失速下滑风险、第三方数据可信性风险以及研报信息更新不及时风险。投资者需关注这些潜在风险,谨慎进行投资决策。
你可能感兴趣
全球能源价格共振预期向上,把握煤价淡季回调加仓机遇
化石能源中泰证券2026-03-07
东吴张良卫系列思考:本周市场震荡幅度大,我们反复提示积极把握加仓机会,风浪越大鱼
未知机构2023-04-28
近日股价大跌点评:受累大盘下跌,绝佳加仓良机
建筑建材民生证券2013-06-14
【浙商医美】股价异动点评:短期负面信息扰动,不改核心逻辑,回调即加仓机会,坚定看
未知机构2023-01-03
农业行业周报:股价调整创加仓良机,继续推荐畜禽养殖
农林牧渔华创证券2019-03-25
天风医药杨松团队 医药板块继续重点推荐 产业趋势与股价背离不可持续 积极把握做多窗口 2026
未知机构2026-07-13
东吴传媒海外 张良卫团队 供需基本面未变 重视存储股机会 积极把握股价回调带来的机会
未知机构2026-07-09
客观看待煤价淡旺季波动,重点把握现阶段煤炭配置机遇煤炭开采
化石能源信达证券2024-03-17
煤价重新站上700元 吨,把握煤炭配置机遇
化石能源中泰证券2025-09-21