猜你想问
这份研报的核心内容是什么?
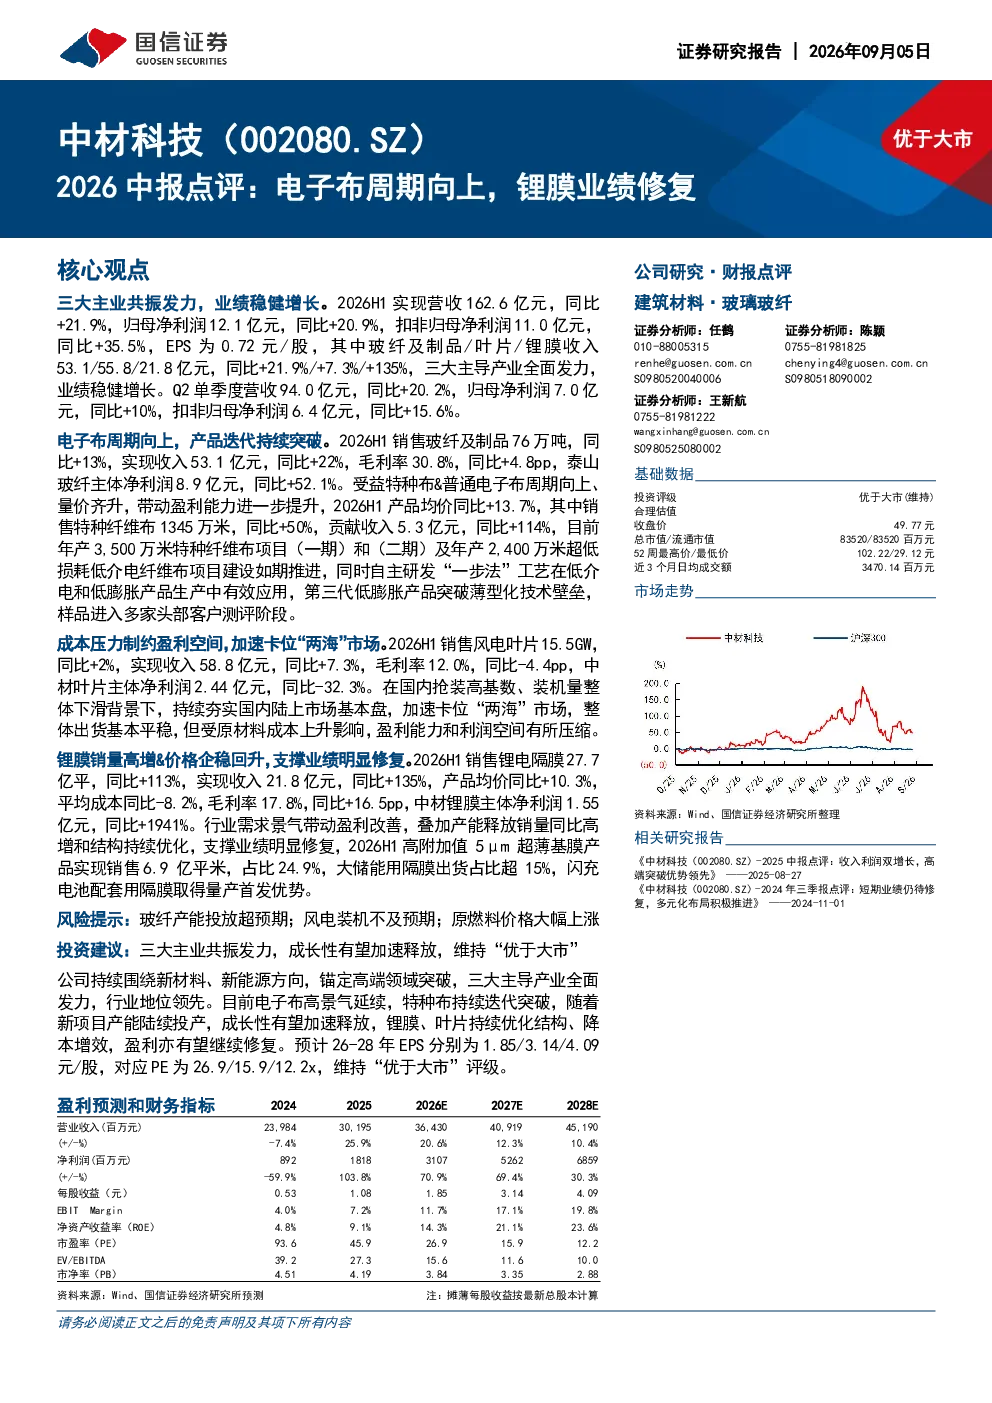
研报指出公司三大主业(玻纤及制品、叶片、锂膜)共振发力,2026H1实现营收162.6亿元,同比+21.9%;归母净利润12.1亿元,同比+20.9%;扣非归母净利润11.0亿元,同比+35.5%。特种纤维布销售显著增长,锂膜业务收入同比大幅提升。
电子布行业的发展趋势如何?
电子布行业受益特种布&普通电子布周期向上、量价齐升,带动盈利能力提升。特种纤维布项目持续推进,第三代低膨胀产品突破薄型化技术壁垒,显示行业向高端化发展。
研报重点分析了哪些方向?
研报重点分析了公司玻纤及制品、叶片、锂膜三大业务板块的业绩表现。特别关注特种纤维布的业绩贡献、锂膜业务的销量高增及结构优化,以及叶片业务受原材料成本影响的情况。
当前市场对电子布行业有何判断?
当前市场判断电子布行业处于周期向上阶段,量价齐升推动行业景气度提升。特种纤维布需求增长显著,行业龙头企业盈利能力增强,但原材料成本波动仍是潜在风险。
研报提示了哪些风险?
研报指出原材料成本波动可能影响玻纤及制品和叶片业务的盈利能力。叶片业务面临国内市场饱和、国际市场竞争加剧的风险。此外,锂膜行业产能扩张过快可能导致价格竞争加剧,需关注产能释放节奏。
你可能感兴趣
2026中报点评:电子布高景气贡献弹性,关注特种布突破
建筑建材国信证券2026-08-21
2026年一季报点评玻纤与隔膜开启盈利修复,AI电子布步入放量周期
中泰证券2026-04-29
2026年半年报点评26H1业绩符合预期,电子布持续突破
国联民生证券2026-08-24
2026年半年度业绩预告点评26Q2业绩同环比高增,电子布价格上涨提速
国联民生证券2026-07-16
天风建筑建材 中材科技 2026中报符合预期 特种布持续兑现 传统主业同步修复
未知机构2026-08-18
26年中报点评:量价齐升贡献业绩弹性,电子布高景气度有望延续
西部证券2026-08-26
叶片盈利修复,气瓶、锂膜高增,业绩略超预期
建筑建材德邦证券2023-08-18
2022年中报点评:玻纤稳健有韧性,叶片有望迎接拐点,锂膜盈利提升
建筑建材国信证券2022-08-21
电子板块中报总结:业绩修复,周期将起
电子设备德邦证券2023-09-04
2026年半年报点评:Q2胶膜盈利环比高增、电子材料及功能膜加速放量
轻工制造东吴证券2026-08-20