猜你想问
山西汾酒Q2业绩表现如何?
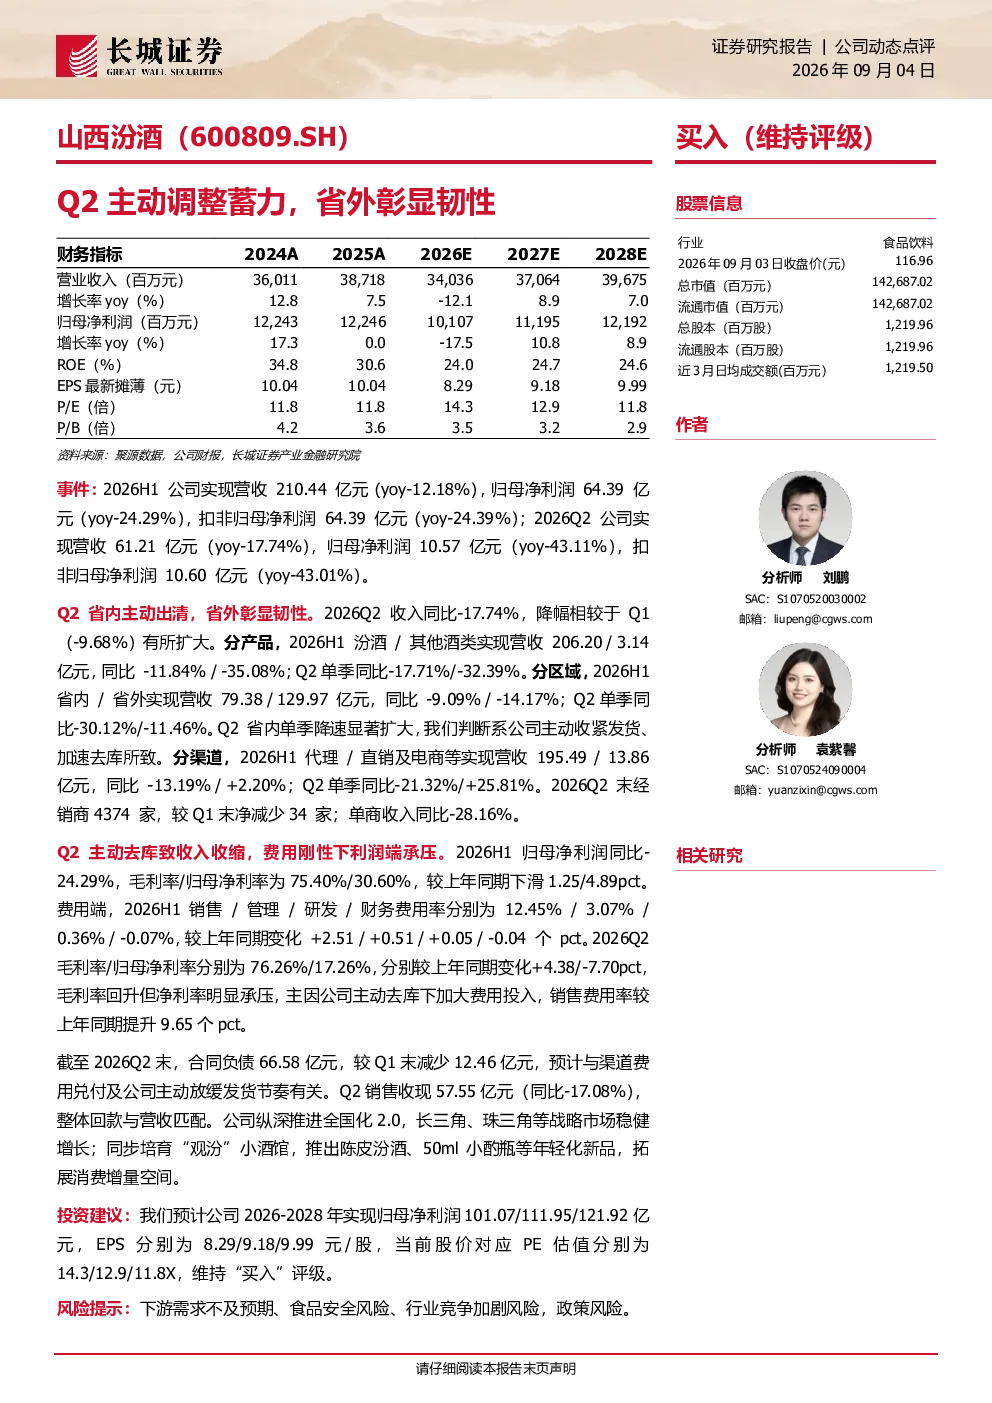
2026年上半年,山西汾酒实现营收210.44亿元,同比-12.18%,归母净利润64.39亿元,同比-24.29%。Q2单季营收61.21亿元,同比-17.74%,归母净利润10.57亿元,同比-43.11%。扣非归母净利润与归母净利润一致。这反映了公司主动调整策略下的业绩波动。
山西汾酒省内外市场表现有何差异?
2026年上半年,省内市场营收79.38亿元,同比-9.09%,Q2单季降速显著扩大,主要因主动收紧发货、加速去库。省内经销商数量减少34家,单商收入同比-28.16%。省外市场营收129.97亿元,同比-14.17%,Q2单季同比-11.46%,表现相对稳健。渠道结构上,代理渠道营收195.49亿元,同比-13.19%,直销及电商渠道营收13.86亿元,同比+2.20%。Q2单季代理渠道同比-21.32%,电商渠道同比+25.81%。
白酒行业发展趋势如何?
白酒行业正经历结构性调整,消费升级与年轻化趋势明显。企业需平衡规模与效益,优化渠道结构,拓展电商等新兴渠道。全国化战略持续推进,长三角、珠三角等区域成为增长新动力。同时,品牌年轻化产品如小酒馆、陈皮汾酒等成为增量空间。行业竞争加剧,龙头企业在市场份额和品牌影响力上仍具优势。
山西汾酒当前市场状况如何?
山西汾酒当前市场状况表现为主动调整下的业绩承压与渠道优化。公司通过去库存、调整发货策略应对市场变化,省内市场增速放缓,省外市场保持相对稳健。渠道结构持续优化,直销及电商渠道增长较快。财务指标显示毛利率回升但净利率承压,主要因费用投入加大。整体来看,公司在行业调整期展现出战略定力与渠道韧性。
山西汾酒研报有哪些风险提示?
研报提示的主要风险包括下游需求不及预期,可能影响产品销售和收入增长;食品安全风险需持续关注,任何负面事件都可能对品牌形象造成冲击;行业竞争加剧,特别是高端白酒市场的竞争,可能压缩利润空间;政策风险也不容忽视,如税收政策调整可能影响企业盈利能力。这些风险需纳入投资考量范围。