猜你想问
杰尼亚集团2026年第二季度财报核心数据有哪些?
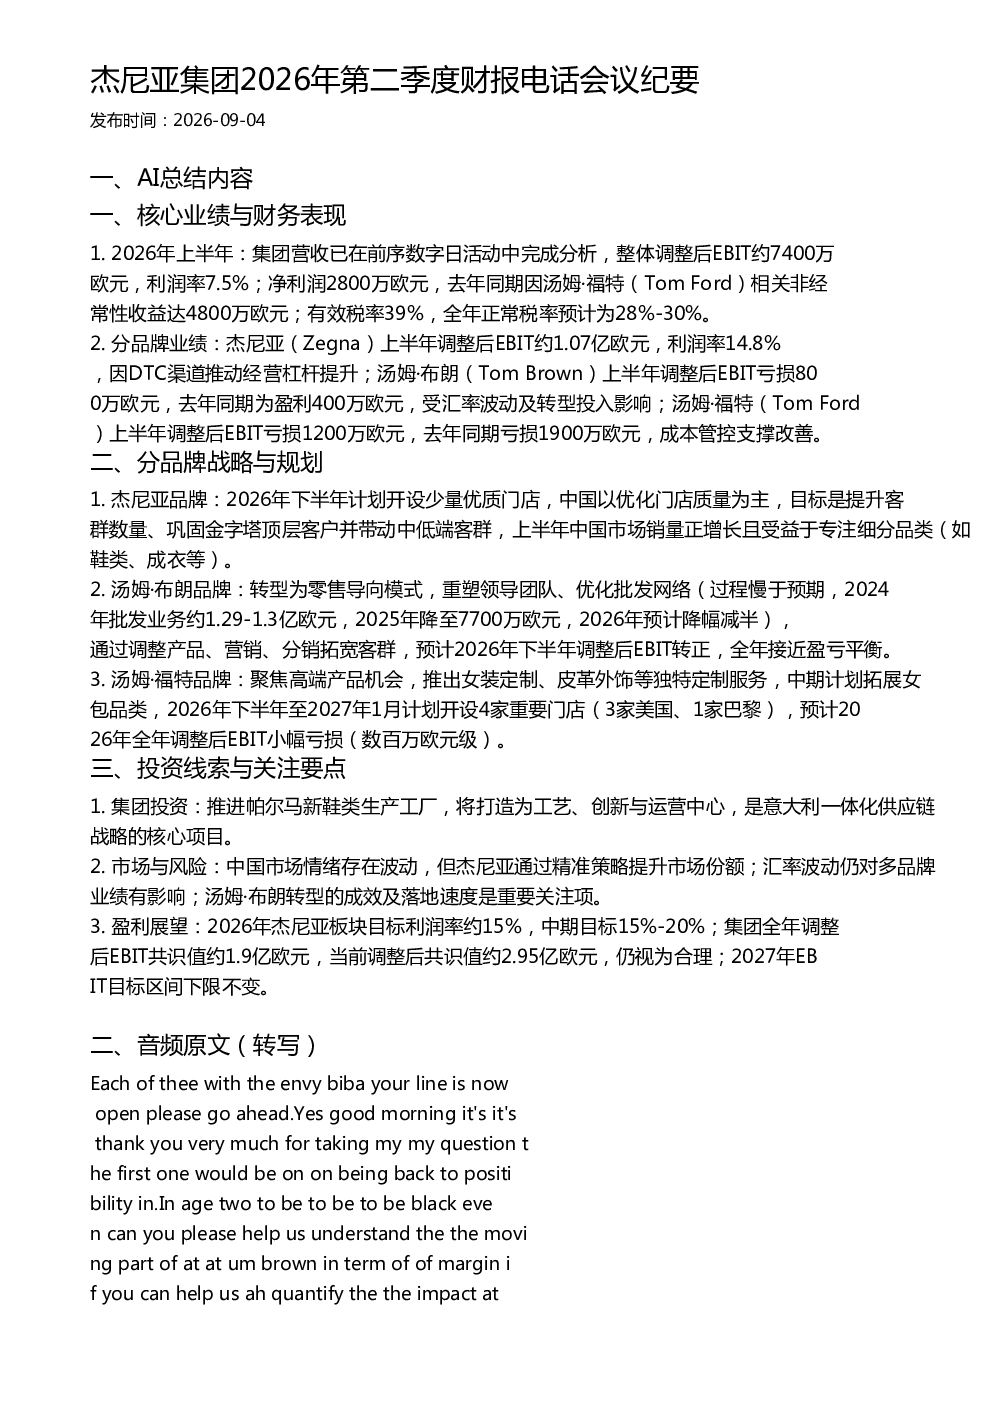
2026年上半年,杰尼亚集团整体调整后EBIT约7400万欧元,利润率7.5%;净利润2800万欧元。分品牌来看,杰尼亚调整后EBIT约1.07亿欧元,利润率14.8%,表现良好。汤姆·布朗和汤姆·福特品牌上半年分别亏损800万和1200万欧元。
杰尼亚集团各品牌未来战略规划是什么?
杰尼亚品牌下半年计划开设少量优质门店,重点优化中国门店质量,提升客群数量并巩固高端客户。汤姆·布朗品牌将转型为零售导向模式,通过调整产品、营销和分销策略拓宽客群,预计下半年EBIT转正。汤姆·福特品牌聚焦高端定制服务,计划拓展女包品类,并开设4家重要门店,但预计2026年全年调整后EBIT小幅亏损。
报告分析杰尼亚集团所处赛道发展趋势如何?
报告显示,中国市场情绪存在波动,但杰尼亚通过精准策略提升市场份额。集团推进帕尔马新鞋类生产工厂,是意大利一体化供应链战略的核心,体现对本土制造的重视。多品牌战略下,各品牌定位清晰,但转型成效和落地速度仍是关键。
报告对杰尼亚集团市场现状有何判断?
杰尼亚集团整体财务表现稳健,但分品牌业绩差异明显。杰尼亚品牌表现突出,利润率领先。汤姆·布朗品牌转型压力大,但有望实现盈亏平衡。中国市场情绪波动对业绩有影响,但集团通过优化策略应对。汇率波动仍是多品牌业绩的重要风险因素。
研报提示哪些投资风险?
报告关注的主要风险包括:中国市场情绪波动可能影响业绩;汇率波动对多品牌盈利能力造成压力;汤姆·布朗品牌转型成效及落地速度存在不确定性;各品牌盈利目标达成仍需持续努力。集团推进帕尔马新工厂投资,虽是供应链战略核心,但也需关注投资风险。
你可能感兴趣
Beyond Meat 2026年第二季度财报电话会议纪要
未知机构2026-08-06
Atour Lifestyle Holdings Limited ATAT 2026年第二季度财报电话会议纪要
未知机构2026-08-21
ZhihuInc. ZH 2026年第二季度财报电话会议纪要
未知机构2026-08-27
Nanalysis Scientific Corp 2026年第二季度财报电话会议纪要
未知机构2026-08-24
兰亭集势2026年第二季度财报电话会议纪要
未知机构2026-08-26
Central Asia Metals plc 2026年第二季度财报电话会议纪要
未知机构2026-08-26
BingExLimited FLX 2026年第二季度财报电话会议纪要
未知机构2026-08-20
库亚银业2026年第二季度财报电话会议纪要
未知机构2026-08-18
Cerrado Gold Inc CERTCA 2026年第二季度财报电话会议纪要
未知机构2026-08-20
沃州州立银行(BQCNF)2026年第二季度财报电话会议纪要
未知机构2026-08-20