猜你想问
跨境通2026年投资者关系报告核心内容有哪些?
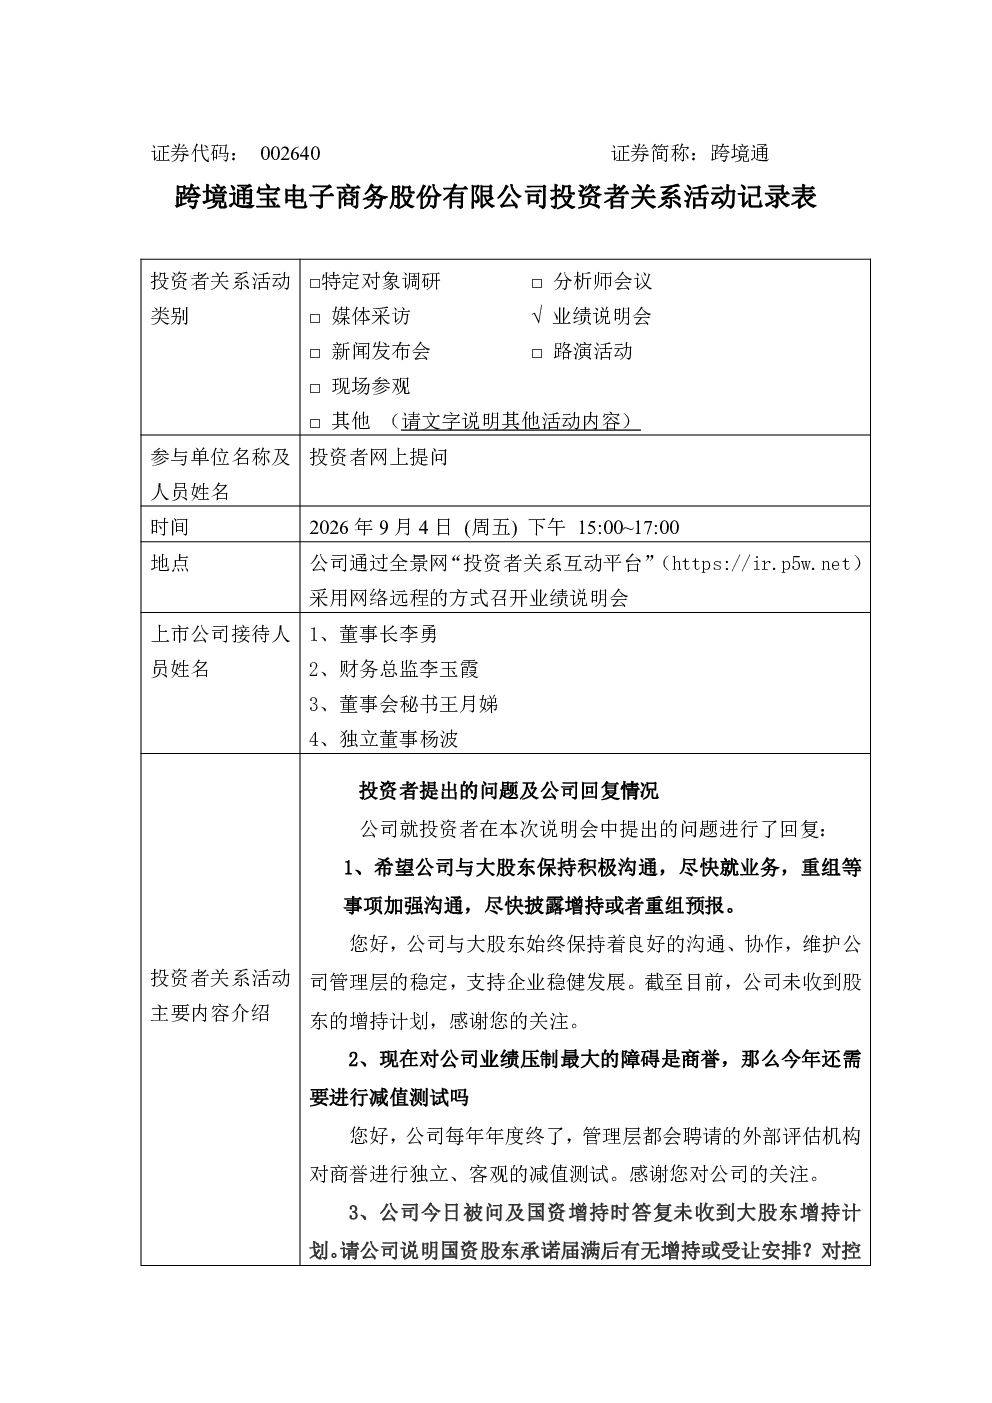
报告显示公司未收到股东增持计划,进口代运营毛利率低于同业。下半年计划优化业务结构、控制成本、提升效率,聚焦核心业务,加强自有品牌建设,探索新营销渠道。上半年通过深圳飒芙出表确认非流动资产处置收益1.653亿元,占利润总额79.85%,该收益源于破产程序,不影响上市公司及股东利益。公司已制定薪酬管理制度,关键管理人员报酬半年仅181.66万元,薪酬与扣非净利润、市值、经营现金流等指标挂钩。
跨境通所属赛道2026年发展趋势如何?
报告未明确提及赛道具体发展趋势,但公司经营范围扩展至供应链管理、投资等,是合规性调整,不标志着战略定位根本转变。公司下半年将优化业务布局,退出低效资产,提升盈利能力,全面梳理成本费用,优化人力结构,加强财务风险防控,推动公司实现良性发展。
跨境通2026年报告重点分析了哪些方向?
报告重点分析了公司业务结构优化、成本控制与效率提升计划,包括聚焦核心业务、加强自有品牌建设、探索新营销渠道等。同时关注了非流动资产处置收益对利润的影响,以及资产负债率下降至75.94%的情况,但未披露具体驱动占比,流动性及偿债能力提升情况不明。公司还提及了优化人力结构、加强财务风险防控等内容。
跨境通当前市场现状如何被判断?
报告指出公司股价下跌受多重因素影响,公司将聚焦主业,提升经营水平,改善经营质效,多维度提升资本市场形象和品牌价值。公司货币资金受限却新增投资活动,主要用于子公司办公装修和购置电脑,规模不大,不依赖国资注资或新增借款,对主业现金流影响有限。公司无控股股东/实际控制人,重大事项决策机制为“董事会前置审议→股东会表决”。
跨境通2026年报告有哪些风险提示?
报告提示公司合并未分配利润为-45.12亿元,难以现金分红,新版股东回报规划待后续公告,可行手段包括回购、送转、特别分红等。历史上存在关联方非经营性资金占用与违规担保问题,截至2026年6月末,关联方资金占用已全部清偿,违规担保已全部解除。公司管理层及核心团队持股情况未披露,暂无股权激励或员工持股计划。