猜你想问
医疗服务板块近期表现如何?
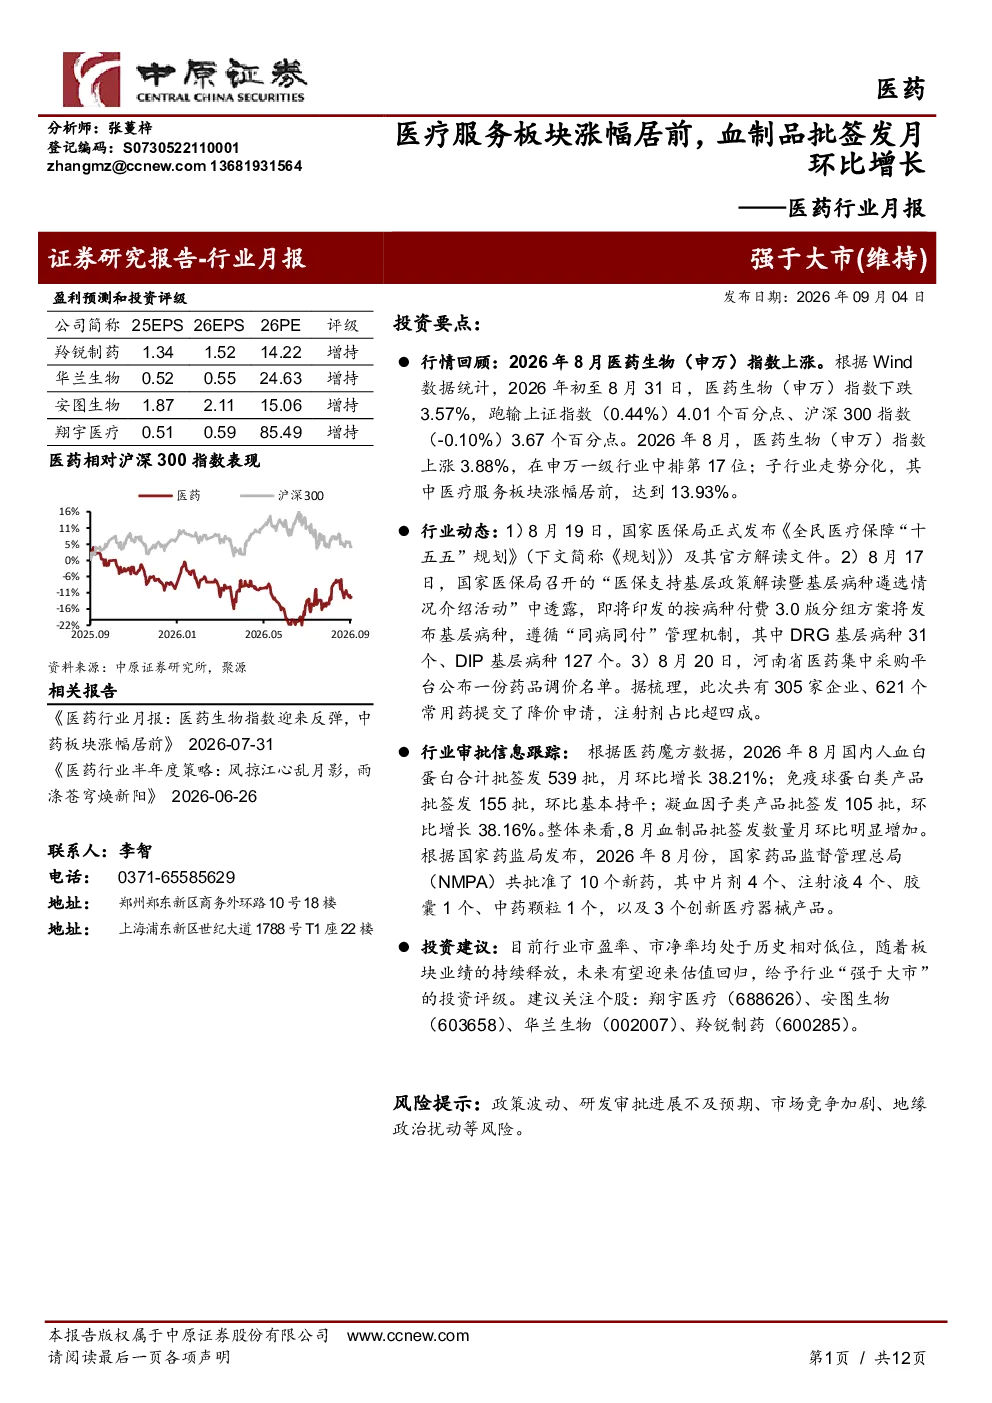
医疗服务板块在2026年8月表现突出,涨幅达到13.93%,在申万一级行业中排名靠前。这主要得益于行业政策支持、市场需求增长以及部分龙头企业的业绩提升。板块内部,医疗机构服务、健康管理等领域受到关注,未来可能受益于医疗资源下沉和分级诊疗政策的推进。
医药行业未来发展趋势是什么?
医药行业未来发展趋势呈现多元化特点。政策端,国家医保局发布《全民医疗保障“十五五”规划》,推动按病种付费等改革,将优先配备国家基药品种。技术端,创新药和高端医疗器械审批加速,如NMPA批准10个新药和3个创新医疗器械,反映行业研发投入持续增加。市场端,血制品、中药等细分领域受益于老龄化加速和政策支持,展现出较强韧性。
本报告重点分析了哪些方向?
本报告重点分析了医疗服务板块的业绩表现、血制品批签发数据以及行业政策动态。在医疗服务方面,关注了板块涨幅居前的原因和未来增长潜力;在血制品领域,分析了8月批签发量环比增长38.21%的情况,指出人血白蛋白等产品的市场供需关系。此外,还梳理了集中采购、新药审批等关键事件,为投资者提供全面行业视角。
当前医药市场处于什么状态?
当前医药市场呈现结构性分化状态。整体来看,医药生物(申万)指数在2026年8月上涨3.88%,但年初至今仍下跌3.57%,表现跑输大盘。板块间走势不一,医疗服务领涨,而部分传统领域如化学制药则相对平稳。估值方面,医药板块市盈率28.67倍,市净率2.59,处于历史较低水平,显示市场情绪较为谨慎。
本报告提示哪些风险?
本报告提示的主要风险包括政策波动、研发审批不确定性、市场竞争加剧以及地缘政治影响。政策层面,医保支付方式改革可能影响企业盈利模式;研发端,新药审批标准提高可能延缓部分项目进度;市场竞争方面,集中采购和仿制药替代持续加剧行业洗牌;地缘政治风险则可能影响供应链和国际贸易环境。投资者需密切关注这些因素变化。
你可能感兴趣
生物医药行业1~7月份血制品批签发数据:各主要国产品种稳健增长,进口白蛋白月度环比下滑
医药生物安信证券2020-08-07
医药行业:医药板块大涨,创新药和医疗服务等涨幅居前
医药生物太平洋证券2023-08-29
血制品批签发周度跟踪:国产白蛋白批签发稳定,静丙批签发有望环比增长
医药生物安信证券2020-06-12
新三板周报:新三板成交量环比下降 日常消费品板块涨幅居前
上海证券2017-04-24
新三板周报:新三板成交量环比上升 工业板块涨幅居前
上海证券2017-09-25
医药行业2021&2022Q1血制品批签发:进口人白持续恢复,静丙批签发增长较快
医药生物西南证券2022-06-04
生物医药行业血制品1~5月份批签发数据:国产白蛋白稳健增长,静丙批签发上量明显
医药生物安信证券2020-06-08
生物医药行业:血制品批签发周度跟踪,行业批签发提速明显,静丙实现接近翻倍增长
医药生物安信证券2020-03-06
生物医药行业20H1血制品批签发数据:国产白蛋白稳健增长,静丙及其他品种快速上量
医药生物安信证券2020-07-10
2020Q1血制品批签发数据跟踪:1-4月整体批签发同比仍有大幅提升,各品种普遍实现增长
医药生物山西证券2020-05-23