猜你想问
这份研报主要分析了什么内容?
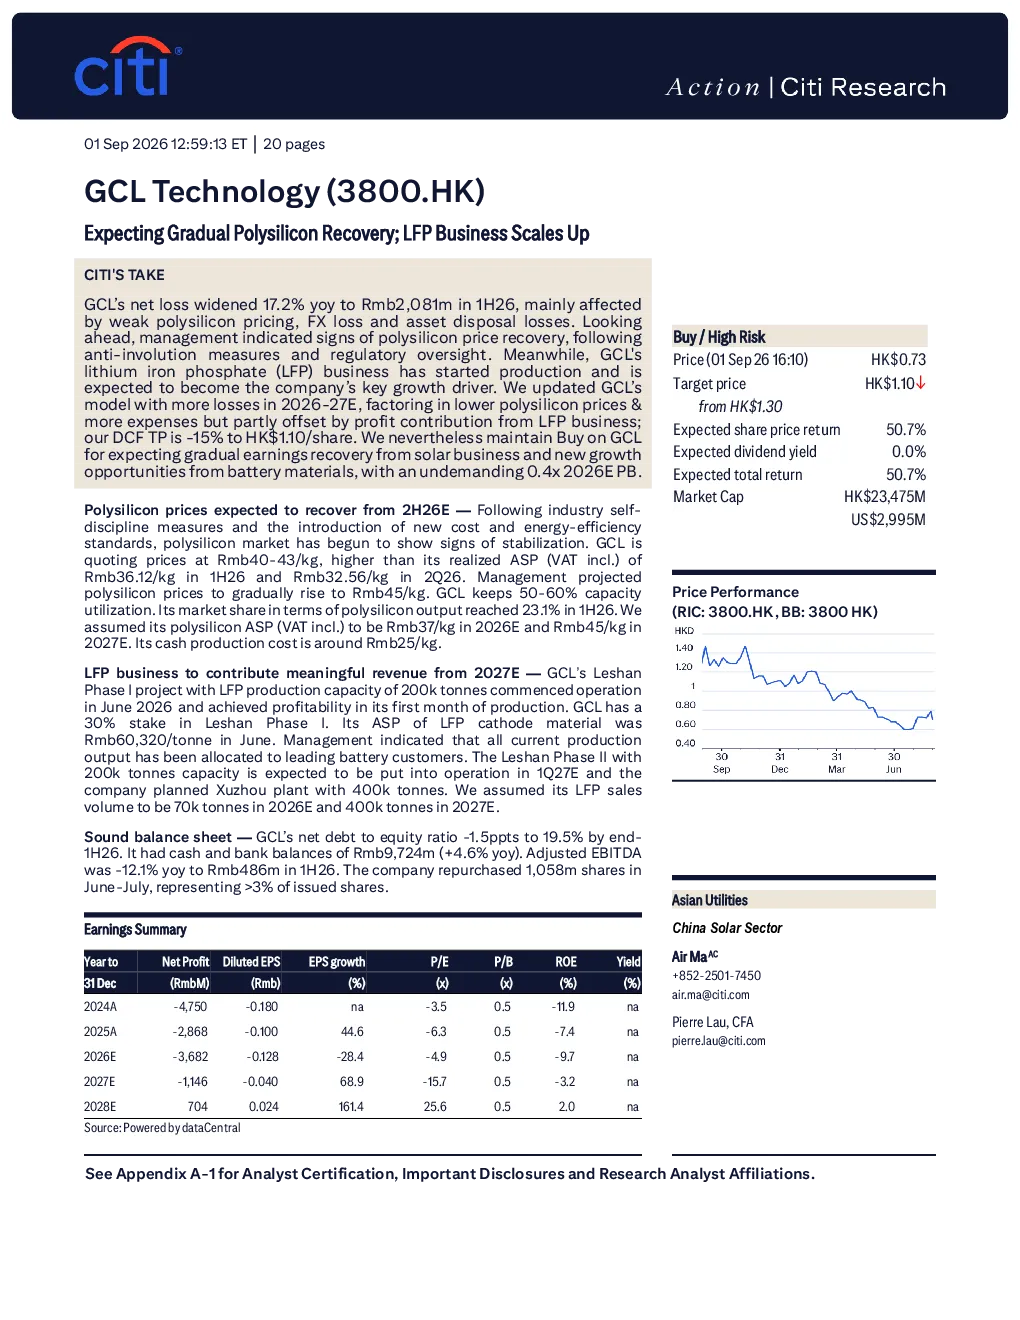
这份研报主要分析了GCL Technology (3800.HK) 的经营状况和未来发展趋势。报告指出,公司2026年上半年净亏损同比扩大17.2%至20.81亿元,主要受多晶硅价格疲软、汇兑损失和资产处置损失影响。公司管理层预计多晶硅价格将逐步回升,2026年平均售价预计为每公斤37元,2027年回升至每公斤45元。多晶硅业务方面,公司产能48万吨,开工率50-60%,市场份额23.1%。LFP电池材料业务方面,乐山一期项目已投产,首月即实现盈利,预计2026年销量7万吨,2027年达40万吨,并计划进一步扩大产能。研报维持“买入”评级,看好太阳能业务复苏和电池材料业务增长。
多晶硅和磷酸铁锂行业未来发展趋势如何?
多晶硅行业未来发展趋势显示,随着反倾销措施的推出和监管监督,价格已开始回升,预计逐步回升至每公斤45元。公司多晶硅产能48万吨,市场份额23.1%,未来售价预计将稳步提升。磷酸铁锂方面,乐山一期项目已实现盈利,预计2026年销量7万吨,2027年达40万吨,公司计划进一步扩大产能至600万吨,并已获得主要电池厂商的初步订单。整体来看,多晶硅价格逐步复苏,磷酸铁锂需求持续增长,行业前景向好。
研报重点分析了哪些方面?
研报重点分析了GCL Technology的多晶硅和磷酸铁锂业务。多晶硅方面,报告关注了价格回升迹象、产能利用率及市场份额,预计2026年售价37元/公斤,2027年45元/公斤。磷酸铁锂方面,报告聚焦乐山一期投产情况、首月盈利、销量预测及产能扩张计划,预计2026年销量7万吨,2027年40万吨,并提及已获主要电池厂商订单。此外,报告还分析了公司股价回购和DCF目标价,维持“买入”评级,看好太阳能业务复苏和电池材料业务增长。
当前多晶硅和磷酸铁锂的市场现状如何?
当前多晶硅市场现状显示,价格疲软导致公司上半年净亏损扩大,但反倾销措施已推动价格回升,预计逐步至每公斤45元。公司多晶硅产能48万吨,开工率50-60%,市场份额23.1%。磷酸铁锂市场方面,乐山一期项目已投产并实现盈利,预计2026年销量7万吨,2027年达40万吨,公司计划进一步扩大产能至600万吨,并已获得主要电池厂商的初步订单。整体来看,多晶硅价格逐步复苏,磷酸铁锂需求持续增长,市场前景积极。
研报中提到了哪些风险?
研报中提到的风险主要包括多晶硅价格波动风险,尽管已开始回升,但仍存在不确定性;汇兑损失风险,受汇率变动影响;资产处置损失风险,可能影响短期盈利。此外,产能扩张计划存在执行风险,需关注新项目投产进度和市场接受度。市场竞争风险也不容忽视,多晶硅和磷酸铁锂行业竞争激烈,需关注主要竞争对手的动态。这些因素可能对公司经营业绩产生影响。