猜你想问
旷达科技2026年经营状况如何?
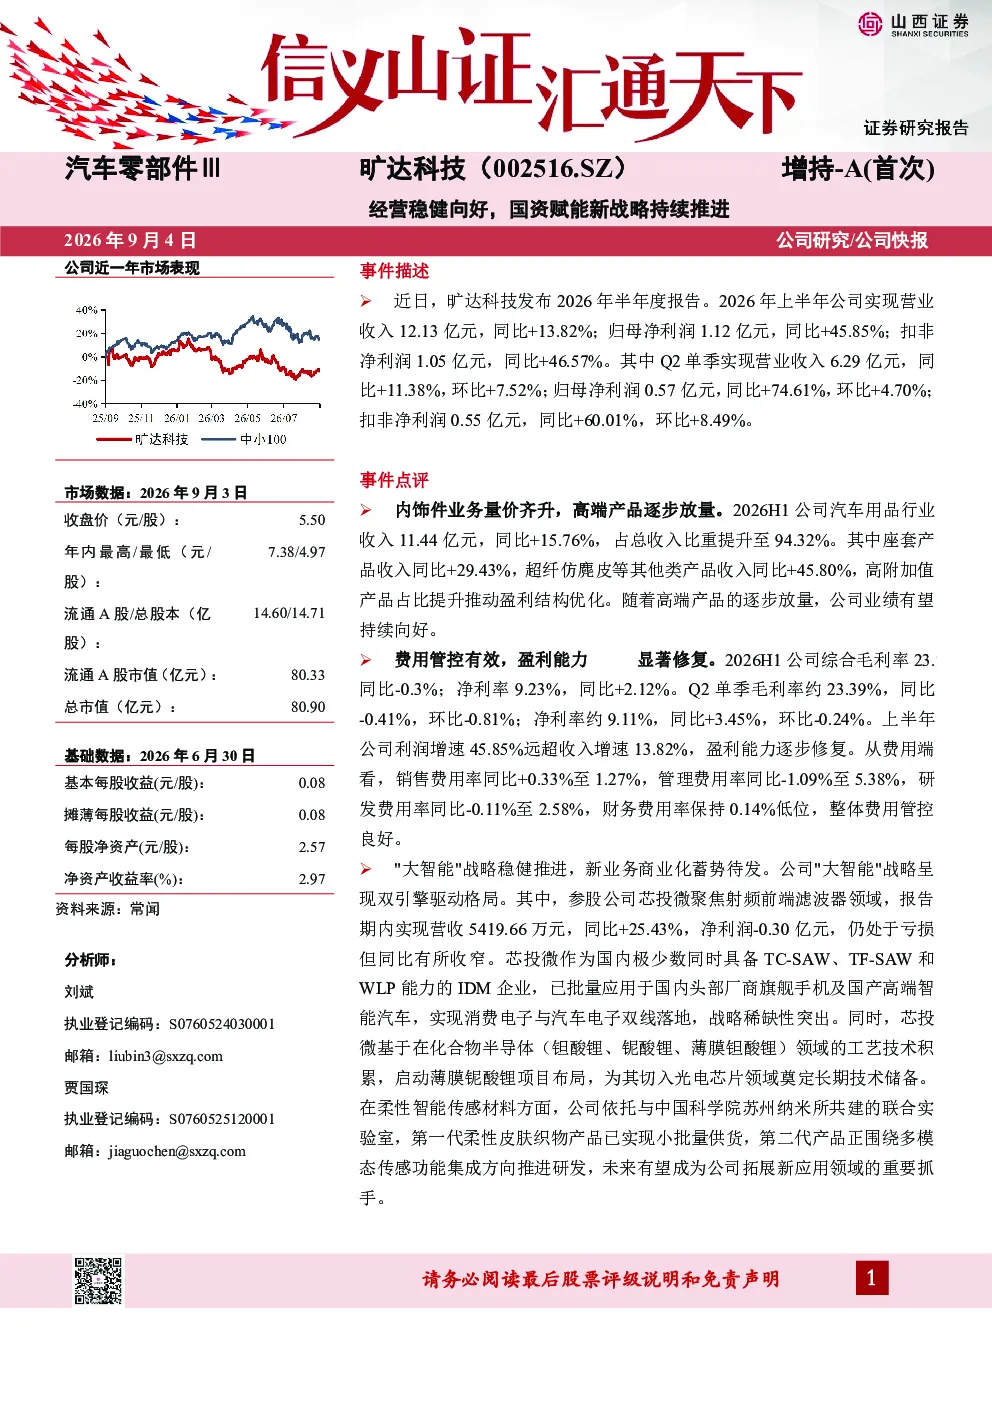
旷达科技2026年上半年经营稳健向好,内饰件业务量价齐升,高端产品逐步放量,推动盈利结构优化。公司费用管控有效,净利率显著修复至9.23%,同比+2.12%。Q2单季净利率约9.11%,同比+3.45%。收入方面,内饰件业务收入11.44亿元,同比+15.76%,占总收入比重94.32%。座套产品收入同比+29.43%,超纤仿麂皮等产品收入同比+45.80%
纺织服装行业发展趋势如何?
纺织服装行业正经历数字化转型和智能化升级,新材料、新技术不断涌现。消费者需求更加多元化和个性化,推动品牌向高端化、定制化发展。智能制造和柔性生产成为行业趋势,提升生产效率和产品品质。可持续发展理念深入人心,环保材料和技术得到广泛应用。产业链整合加速,龙头企业通过并购重组扩大市场份额。
旷达科技报告重点分析了哪些方面?
旷达科技报告重点分析了公司内饰件业务的增长点和盈利能力提升,包括高端产品放量对毛利率的改善作用。同时关注了公司新业务进展,如射频前端滤波器参股公司芯投微的业绩表现和柔性智能传感材料的研发进展。报告还分析了国资入主对治理结构优化的影响,以及公司“大智能”和“大交通”战略的布局情况。
当前市场对旷达科技的评价如何?
当前市场对旷达科技的评价积极,主要关注公司内饰件业务的稳健增长和新业务的商业化潜力。投资者认可公司费用管控成效和净利率修复表现。公司“大智能”战略的推进也受到市场关注,认为其有望拓展新的增长场景。但市场也关注新业务商业化进程和原材料价格波动等风险因素。
旷达科技面临哪些风险?
旷达科技面临的主要风险包括下游行业波动风险,汽车销量承压可能影响饰件业务毛利率。新业务商业化不及预期风险,芯投微仍处亏损,柔性智能传感业务距离规模化量产尚需时间。原材料价格波动风险,内饰面料及合成革价格受原油市场影响,若大幅上涨可能影响利润。此外,行业竞争加剧也可能对公司经营造成压力。
你可能感兴趣
2022年年报点评:经营持续向好,紫金入驻赋能公司成长
民生证券2023-03-31
经营情况持续向好,股权激励获国资委批复
华安证券2022-09-18
2021年报及2022年一季报点评:赋能产业数字化,净利润持续向好
民生证券2022-04-29
盈利质量持续向好,港股上市赋能全球化提速
机械设备华安证券2025-12-29
啤白双赋能趋势向好,成本红利有望持续释放
第一上海证券2023-09-04
电子烟业务持续向好,AI赋能下多板块业务协同发展
电子设备国金证券2026-04-10
电力设备行业跟踪周报:锂电排产持续向好、英伟达大模型赋能机器人
电气设备东吴证券2024-03-24
2023年中报点评:规模化赋能品牌服饰,业绩持续向好
东方财富2023-09-06
中小盘信息更新:经营业绩稳健增长,AI赋能机器视觉成效持续兑现
电子设备开源证券2026-08-21
经营稳健向好,非瘟疫苗顺利推进
东兴证券2023-08-29