猜你想问
这份报告的核心内容是什么?
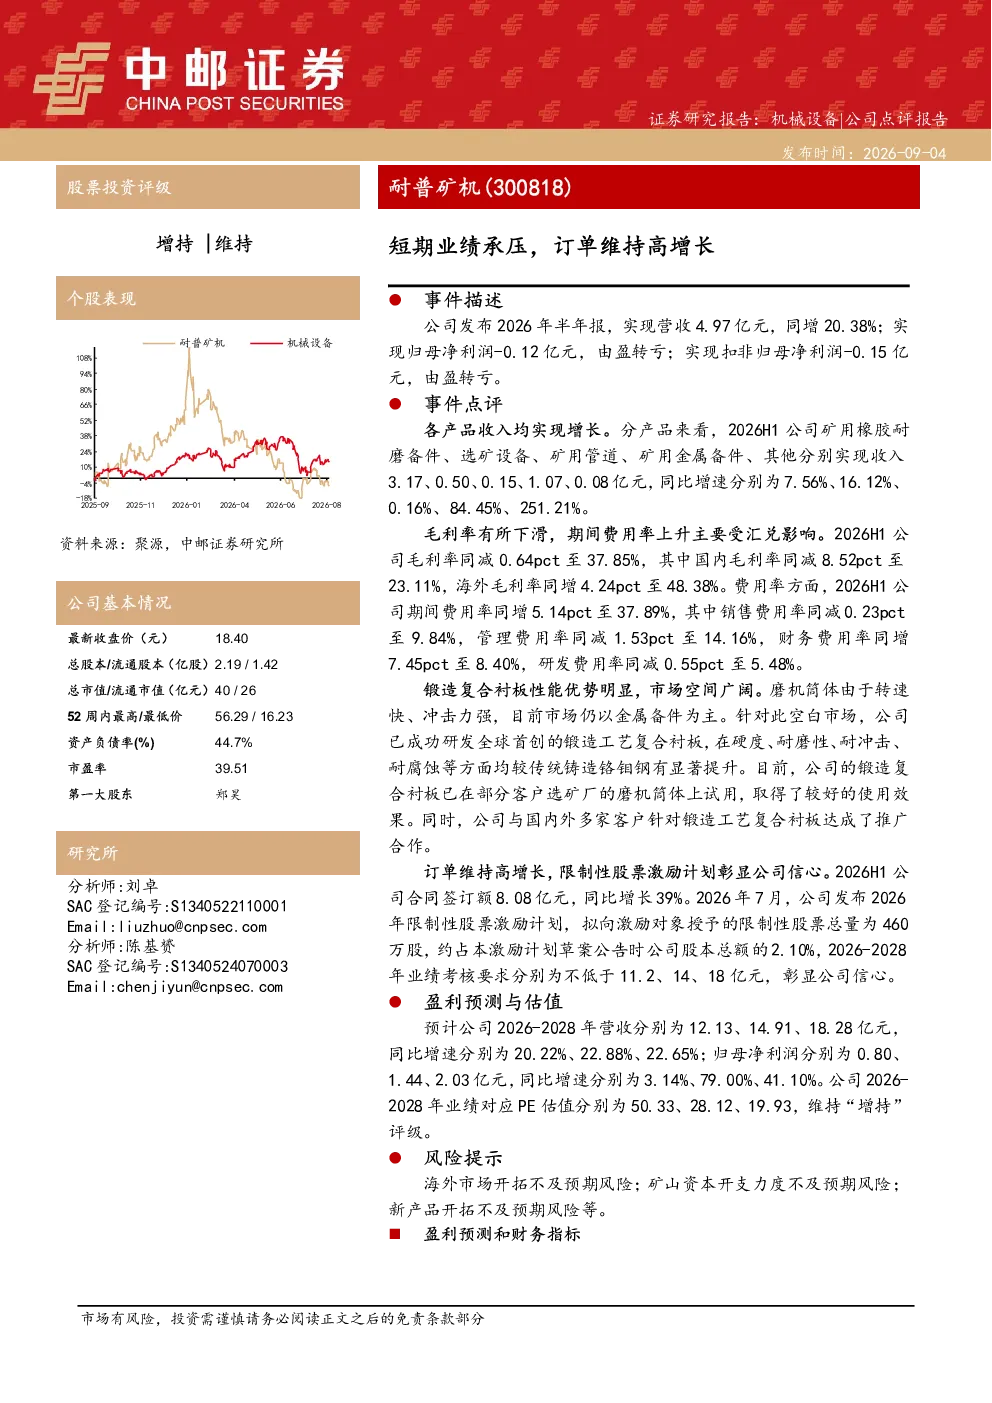
报告显示公司2026年半年营收4.97亿元,同比增长20.38%,但归母净利润和扣非归母净利润由盈转亏,分别为-0.12亿元和-0.15亿元。各产品收入均实现增长,其中矿用橡胶耐磨备件增长7.56%,选矿设备增长16.12%,矿用金属备件增长84.45%,其他产品增长251.21%。毛利率下滑0.64pct至37.85%,期间费用率上升5.14pct至37.89%,主要受汇兑影响。锻造复合衬板性能优势明显,已在部分客户磨机筒体上试用并取得良好效果,市场空间广阔。公司2026年合同签订额8.08亿元,同比增长39%,并发布限制性股票激励计划,彰显公司信心。预计2026-2028年营收分别为12.13、14.91、18.28亿元,同比增速分别为20.22%、22.88%、22.65%;归母净利润分别为0.80、1.44、2.03亿元,同比增速分别为3.14%、79.00%、41.10%。对应PE估值分别为50.33、28.12、19.93,维持“增持”评级。
报告中的赛道/行业发展趋势如何?
报告显示,公司各产品收入均实现增长,其中矿用金属备件增长84.45%,其他产品增长251.21%,表明行业对高性能耐磨备件需求旺盛。锻造复合衬板已在部分客户磨机筒体上试用并取得良好效果,市场空间广阔。公司2026年合同签订额同比增长39%,并发布限制性股票激励计划,彰显公司对行业前景的信心。预计2026-2028年营收同比增速分别为20.22%、22.88%、22.65%,归母净利润同比增速分别为3.14%、79.00%、41.10%,显示行业持续向好。
报告重点分析了哪些方向?
报告重点分析了公司业绩增长与利润压力的矛盾,各产品收入增长与毛利率、费用率变化,以及新产品锻造复合衬板的性能优势与市场空间。同时,报告还分析了公司合同签订额的增长、限制性股票激励计划的发布,以及未来三年营收和净利润的预测。此外,报告还提到了海外市场开拓、矿山资本开支力度和新产品开拓等潜在风险。
报告对市场现状的判断是什么?
报告显示,尽管公司归母净利润和扣非归母净利润由盈转亏,但各产品收入均实现增长,特别是矿用金属备件和其他产品增长显著,表明市场需求旺盛。公司合同签订额同比增长39%,并发布限制性股票激励计划,彰显公司信心。未来三年营收和净利润预计将保持较高增速,显示市场对公司产品认可度高,行业前景乐观。
报告有哪些风险提示?
报告提示了海外市场开拓不及预期、矿山资本开支力度不及预期、新产品开拓不及预期等风险。这些风险可能影响公司业绩增长和盈利能力。此外,汇兑影响导致毛利率下滑和期间费用率上升,也是需要注意的风险因素。公司需关注这些风险,并采取相应措施加以应对。