猜你想问
国债期货有哪些主要投资策略?
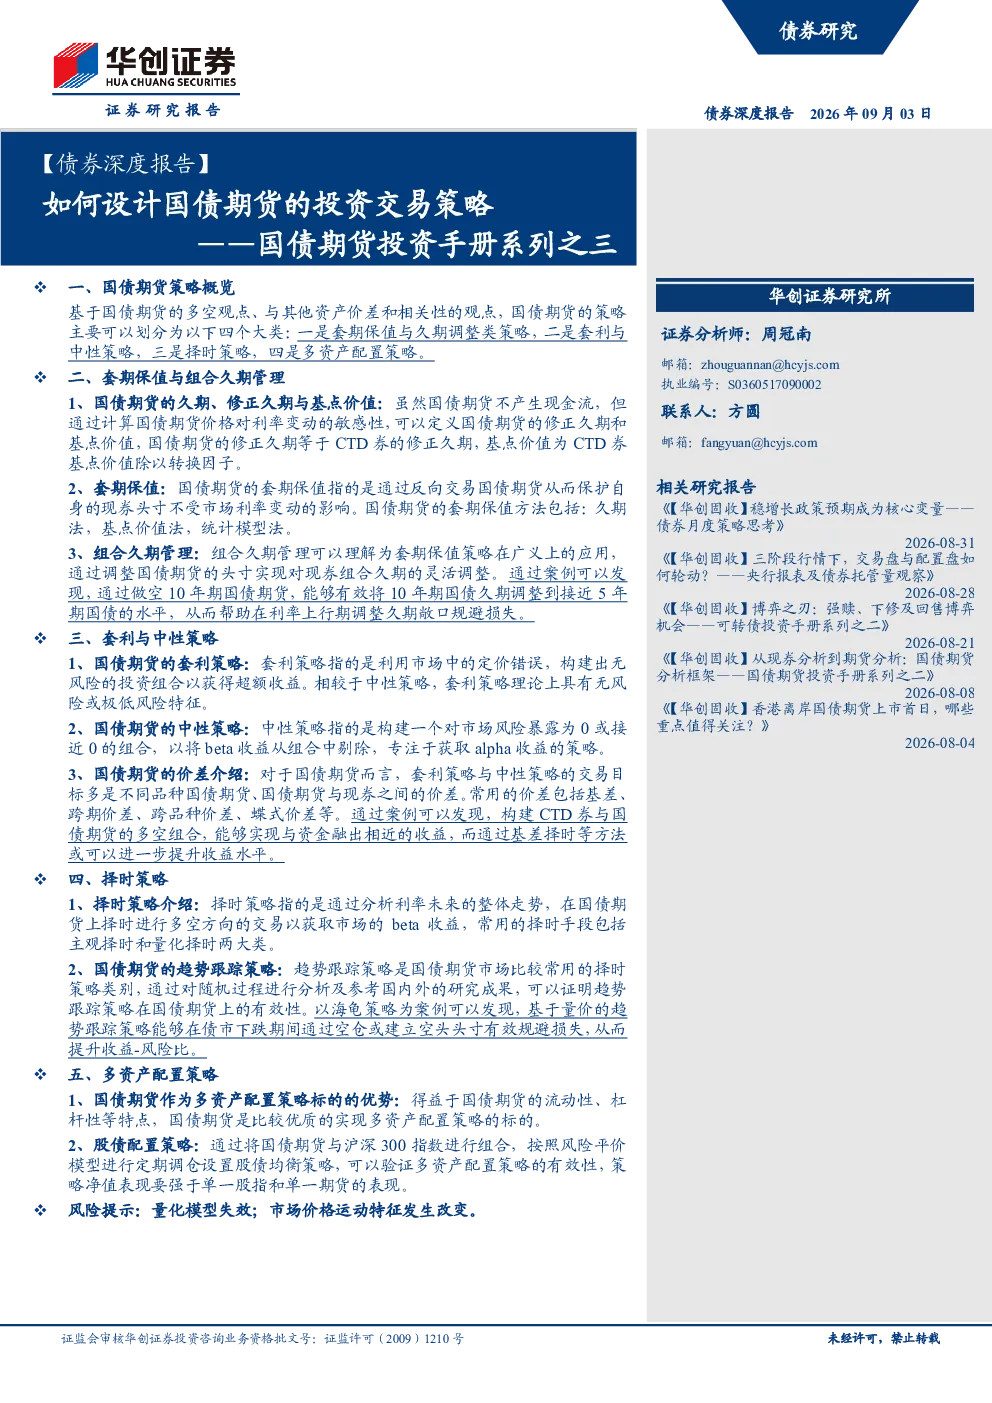
国债期货的投资策略主要分为四大类:套期保值与久期调整类策略,通过反向交易国债期货保护现券头寸或调整组合久期;套利与中性策略,利用市场定价错误或价差构建无风险或低风险投资组合获取超额收益;择时策略,根据市场利率变动预期进行单边做多或做空;多资产配置策略,利用国债期货的高流动性和杠杆性进行动态风险调整。
国债期货套期保值如何操作?
国债期货套期保值主要通过久期法、基点价值法和统计模型法实现。久期法通过调整期货头寸使久期匹配,基点价值法计算CTD券基点价值进行精确对冲,统计模型法则利用历史数据建立套保模型。这些方法旨在通过反向交易国债期货,锁定成本或收益,保护现券头寸免受市场利率波动影响。
国债期货价差交易有哪些常见类型?
国债期货价差交易主要包括跨期价差、跨品种价差、蝶式价差和基差交易。跨期价差反映市场对未来利率走势的预期,跨品种价差体现期限结构变化,蝶式价差关注利率曲线凸度,基差交易则衡量现券与期货合约价差。这些价差交易是获取Alpha收益的重要手段,需深入理解其形成机制和风险特征。
国债期货在多资产配置中如何应用?
国债期货适合多资产配置因其高流动性、高杠杆和低交易成本。例如,在股债配置中,可通过风险平价模型动态调整股债比例,利用国债期货对冲权益风险。将沪深300指数与10年期国债期货组合,动态风险平价组合的夏普比率通常优于静态组合或单一资产配置,有效优化整体投资组合的风险收益表现。
国债期货投资有哪些风险需要注意?
国债期货投资需关注市场流动性风险、基差风险和模型风险。流动性风险主要指极端市场情况下交易困难;基差风险涉及现券与期货合约价差变化的不确定性;模型风险则源于套期保值或价差交易模型假设与实际市场偏差。此外,利率波动和宏观政策变化也可能影响策略有效性,投资者需全面评估风险因素。
你可能感兴趣
国债期货系列研究之三:从仿真交易看运行机制和套利机会
中投证券2013-09-05
虚拟现实系列报告之三:VR潮流中如何找到自己的投资定位?
安信证券2016-07-12
从现券分析到期货分析:国债期货分析框架——国债期货投资手册系列之二
华创证券2026-08-08
——国债期货投资手册系列之一:什么是国债期货:品种概况与发展历史
华创证券2026-07-30
量化策略专题:商品期货配对交易系列(二)配对交易策略设计
华泰期货2018-09-27
2年期国债期货系列专题报告之三:收益率曲线之斜率策略
国泰君安证券2018-08-17
国债期货系列报告之三:国债期货套期保值策略研究
招商期货2013-02-04
麦肯锡九大手册之三:如何进行团队内部及团队与客户之间的交流
麦肯锡2023-07-13
2年期国债期货系列专题报告之三:收益率曲线之斜率策略
国泰君安期货2018-08-14