猜你想问
今日研报核心内容有哪些?
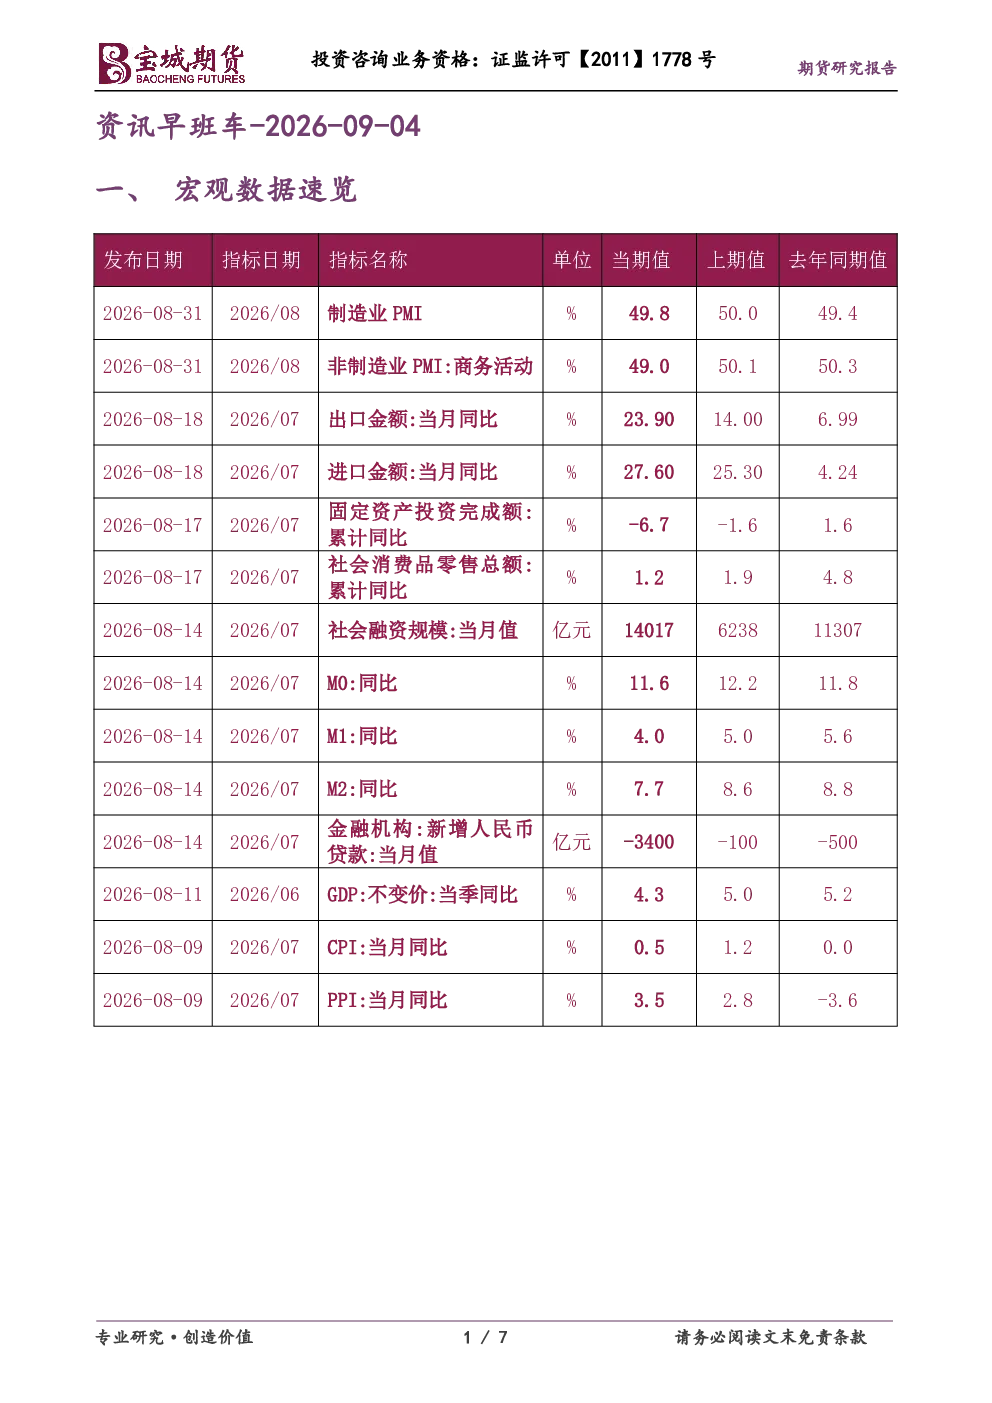
今日研报涵盖宏观数据速览、商品投资参考(综合、金属、煤焦钢矿、能源化工、农产品)以及股票市场要闻。主要内容包括国家发改委推动“六张网”项目、商务部反对美国“经济失衡”论调、工信部等十部门印发《促进中小企业发展“十五五”规划》、中国服务业PMI回升、BDI指数创近期新高、美联储理事沃勒关于利率的表态等。商品投资方面,关注美国可能因霍尔木兹海峡冲突加息、中国强化动力电池标准、现货黄金上涨、高盛预计2026年底金价将升至4900美元、焦炭期权挂牌上市、黑色系上市公司上半年业绩改善、美伊冲突升级导致油价上涨、花旗预测2026年第四季度布伦特油价为70美元/桶等。股票市场方面,A股窄幅震荡,上证指数收涨0.02%;港股高开低走,恒生指数收跌0.39%。
哪些赛道值得关注发展趋势?
今日研报中,多个赛道值得关注。动力电池领域,中国将强化相关标准,推动产业升级,工信部将推动标准体系与国际接轨,显示该领域持续的政策支持和发展潜力。能源化工领域,美伊冲突升级导致油价上涨,美国柴油均价创纪录新高,花旗预测油价走势,反映地缘政治对能源价格的影响。农产品领域,养殖板块拐点已现,新一轮周期上行可期,但当前生猪养殖板块仍深度亏损,需关注行业整体利润恢复情况。黑色系行业,焦炭期权挂牌上市,黑色系上市公司上半年业绩改善,行业格局加速重塑,为相关投资者提供关注方向。
报告重点分析了哪些方向?
本报告重点分析了宏观经济政策动向、关键商品市场动态及股票市场表现。宏观经济方面,聚焦国家发改委“六张网”项目、商务部与美国及法国的贸易摩擦、中小企业发展政策等,反映政策层面对经济结构优化的重视。商品市场方面,综合来看,关注美国加息风险、中国动力电池标准强化、黄金价格走势及主要金属品种库存变动,如铝库存创逾6个月新低、LME锌库存增加、锡库存减少等。此外,还分析了能源化工板块的地缘政治风险及价格预测,以及农产品板块的周期性变化。股票市场则关注A股和港股的整体表现,上证指数微涨,恒生指数微跌,体现市场窄幅震荡的特点。
当前市场现状如何判断?
从今日研报来看,市场现状呈现多领域动态发展。宏观经济层面,政策端积极推动“六张网”项目和中小企业发展,显示稳增长意图;服务业PMI回升表明经济活动有所改善,但需持续关注外部环境变化,如美联储利率决策、中美贸易摩擦等。商品市场方面,油价上涨反映地缘政治风险,黄金价格受多重因素影响,金属品种库存分化,铝库存下降而锌库存上升,显示不同品种供需格局存在差异。股票市场则呈现窄幅震荡格局,A股上证指数微涨,港股恒生指数微跌,市场波动不大,投资者需关注后续政策动向和市场情绪变化。
研报提示哪些风险?
本报告提示的主要风险包括宏观经济政策不及预期风险,如“六张网”项目推进效果、中小企业政策落地情况等。商品市场方面,需关注地缘政治风险对能源价格的影响,如美伊冲突持续可能引发的油价波动;同时,动力电池、农产品等板块的周期性波动风险,如生猪养殖板块当前仍处于亏损状态,新一轮周期上行能否如期实现尚需观察。此外,美联储利率政策走向的不确定性也是重要风险因素,其关于通胀的表态可能影响全球资本流动和商品价格。股票市场方面,A股和港股的窄幅震荡格局可能持续,投资者需警惕市场波动风险,关注后续经济数据和政策变化对市场的影响。