猜你想问
这份研报主要分析了哪些期货行情趋势?
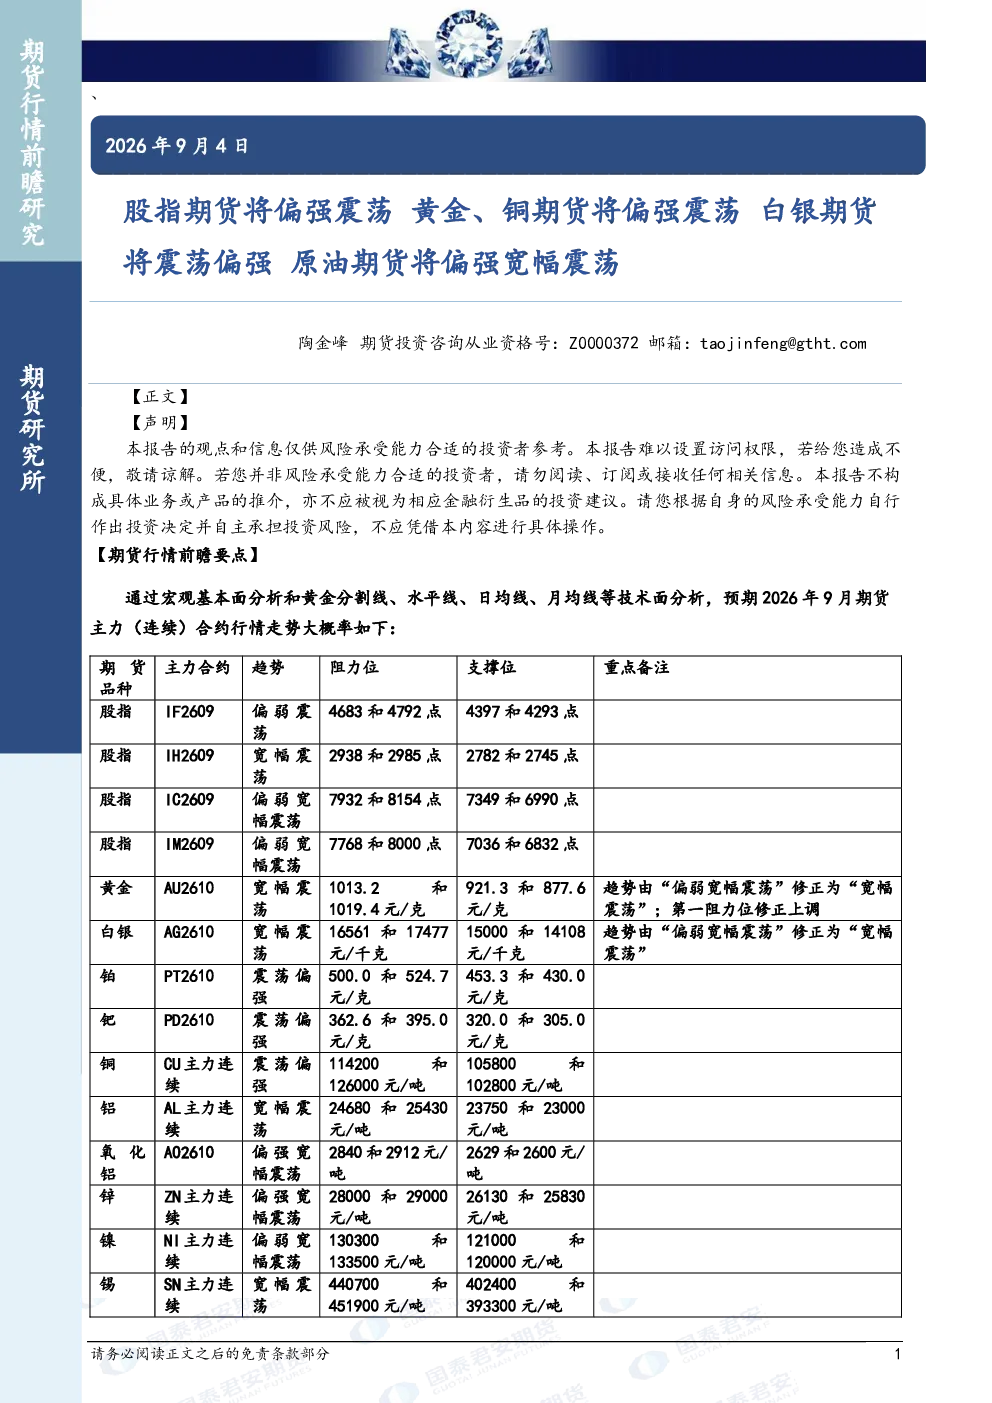
这份研报主要分析了股指期货、贵金属(黄金、白银)、原油、基本金属(铜、锌、镍等)、以及多种化工品(碳酸锂、螺纹钢、焦煤、玻璃、纯碱、沥青、聚丙烯、PTA、PVC、甲醇)的期货行情趋势。报告指出股指期货大概率将偏弱震荡或宽幅震荡,黄金和白银期货将宽幅震荡,铜期货将震荡偏强,原油期货将震荡偏强宽幅震荡,基本金属多数上涨,化工品中部分品种将偏强震荡或宽幅震荡,部分品种将偏弱震荡。这些分析基于宏观经济形势、市场供需格局以及相关政策因素综合判断。
报告对黄金和白银期货的趋势有何具体预测?
报告预测黄金期货主力合约大概率将宽幅震荡,主要支撑来自美联储释放偏鸽信号、市场下调加息预期、多国央行增持黄金分散风险,以及市场多空筹码逐步出清等因素。白银期货主力合约同样预测为宽幅震荡,其上涨动力同样源于美联储政策预期变化、黄金市场表现以及市场多空平衡状态。报告强调这些预测基于当前市场动态和宏观经济环境,不包含对未来价格涨跌的具体判断。
报告如何分析基本金属市场的走势?
报告分析基本金属市场多数呈现上涨趋势,其中LME期铜涨1.03%报14362.0美元/吨,LME期铝涨1.04%报3317.5美元/吨,LME期锡涨1.23%报54900.0美元/吨,LME期锌涨0.84%报3897.5美元/吨,LME期铅涨0.66%报1907.0美元/吨,但LME期镍跌0.05%报16905.0美元/吨。报告指出,基本金属上涨与全球工业需求、地缘政治风险以及供应链因素相关,但具体到镍期货则表现相对疲软。这些分析基于国际市场供需关系和宏观经济背景。
报告对原油期货的市场现状有何判断?
报告判断原油期货市场现状为震荡下行,但预期将震荡偏强。美油主力合约涨0.73%报91.67美元/桶,布油主力合约涨0.3%报95.92美元/桶。市场主要受美伊冲突持续、地缘局势紧张加剧全球原油供应担忧,以及美国商业原油库存超预期下降等因素影响。报告指出,供需格局偏紧支撑油价上涨,但整体市场仍处于波动状态,不包含对未来油价具体走势的预测。
研报提示了哪些投资风险?
研报提示的主要风险包括宏观经济政策变化风险,如美联储货币政策调整可能对大宗商品市场产生的影响;地缘政治风险,如美伊冲突等地缘事件可能引发的供应中断或市场情绪波动;市场流动性风险,部分期货品种交易量较小可能影响价格稳定性;以及市场多空博弈风险,多空双方力量变化可能导致价格短期剧烈波动。此外,报告还提醒投资者关注国内外经济数据发布、重要会议政策定调等可能引发的市场短期波动。这些风险提示基于当前市场环境和历史经验,不构成对未来市场风险的全面预判。