猜你想问
PVC短期走势如何?
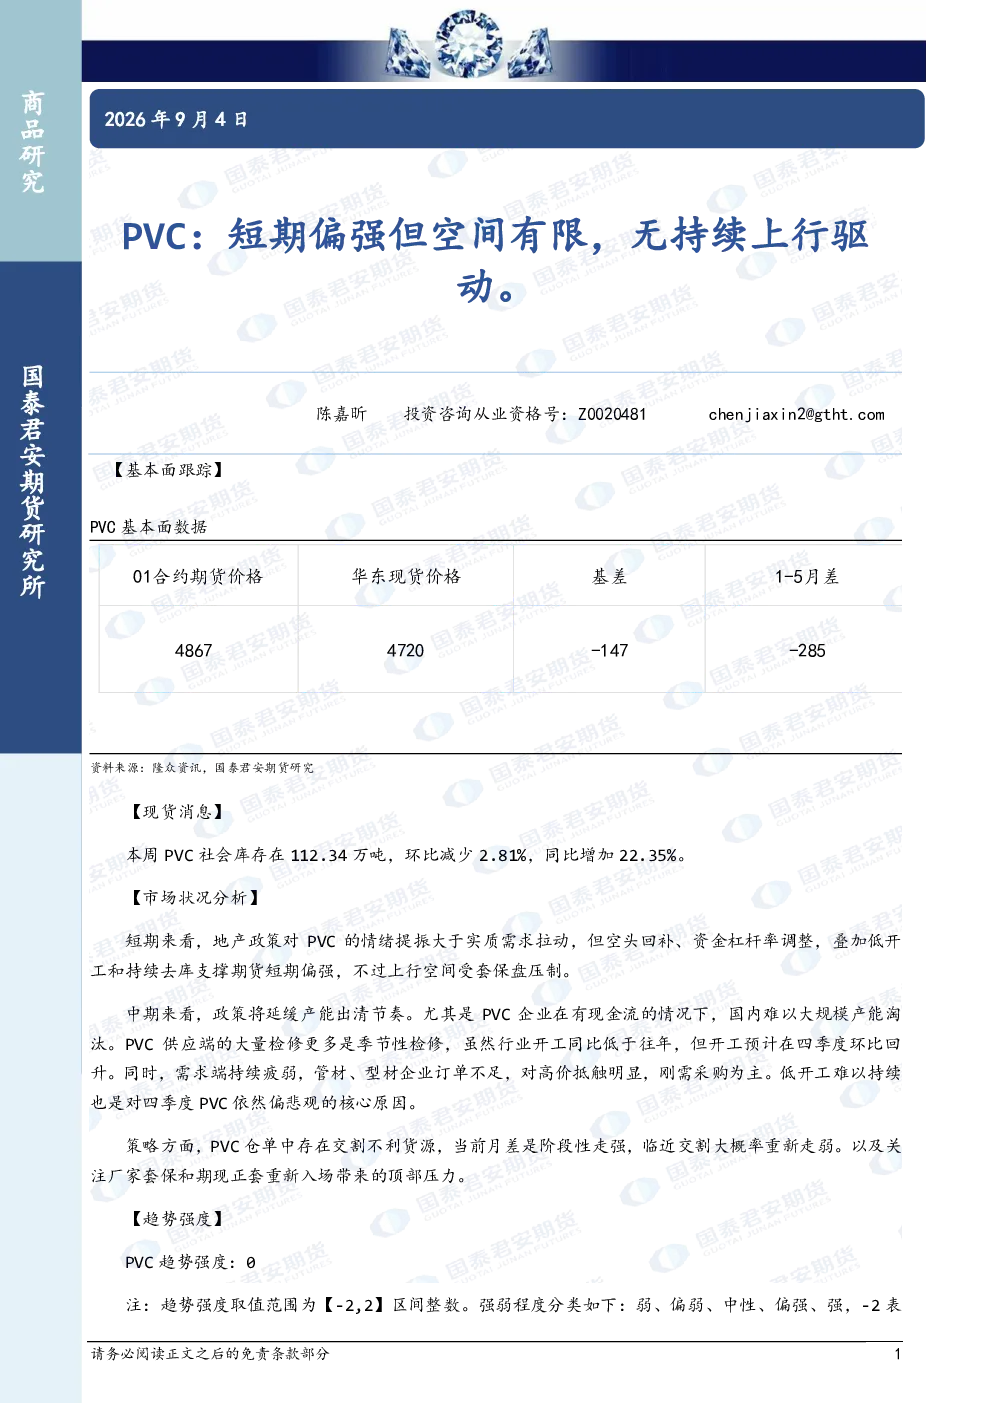
PVC短期受地产政策提振和空头回补支撑偏强,但上行空间有限,主要受套保盘压制。本周社会库存环比减少2.81%至112.34万吨,但同比增加22.35%,显示去库持续性存疑。资金杠杆率调整和低开工也提供短期支撑,但难以形成持续上行驱动。
PVC行业未来趋势怎样?
PVC行业中期面临政策延缓产能出清、企业现金流充足时难减产的问题。季节性检修导致开工同比偏低,四季度预计环比回升,但需求端持续疲弱,管材型材订单不足,高价抵触明显,刚需采购为主。低开工难以持续,四季度依然偏悲观。
本报告重点分析了什么?
本报告重点分析了PVC基本面库存变化、市场情绪与资金面、供需错配现状及政策影响。显示短期情绪提振大于实质需求,库存去化存在基数效应,长期受制于产能和需求双重制约,企业现金流尚可时减产动力不足,季节性检修缓解开工压力但需求疲软是核心矛盾。
当前PVC市场状况如何判断?
当前PVC市场处于短期偏强但缺乏持续动力的状态。地产政策刺激情绪,空头回补和资金调整提供支撑,但套保盘压制上行空间。库存数据环比改善但同比仍高,显示去库持续性存疑。需求端持续疲弱,管材型材订单不足,高价接受度低,刚需主导采购。低开工难以长期维持,四季度供需仍显失衡。
本报告有哪些风险提示?
本报告提示需关注PVC仓单中交割不利货源风险,月差阶段性走强后临近交割可能重新走弱。需警惕厂家套保和期现正套重新入场带来的顶部压力。政策节奏变化可能影响产能出清预期,企业现金流改善或延缓减产进程。市场情绪易受资金面和宏观政策波动影响,需持续跟踪库存和开工变化。
你可能感兴趣
PVC:短期偏强但空间有限,无持续上行驱动。
国泰君安证券2026-09-02
PVC:短期偏强但空间有限,无持续上行驱动。
国泰君安证券2026-09-01
PVC:短期偏强但空间有限,无持续上行驱动
国泰君安证券2026-09-03
PVC:短期偏强,但上方空间有限
国泰君安期货2025-06-30
PVC:短期偏强,但上方空间或有限
国泰君安证券2026-01-07
PVC:短期偏强,但上方空间有限
国泰君安期货2025-06-27
PVC:短期偏强,但上方空间有限
国泰君安期货2025-07-11
PVC周报:估值驱动仍强,但短期供需偏弱制约反弹空间
华联期货2021-07-14
铝日报:短期铝价走势或仍偏强但继续上行空间有限
方中中期期货2015-12-10
液化石油气日报:盘面震荡偏强,但上行驱动有限
华泰期货2025-09-03