猜你想问
喆丽控股2026H1业绩表现如何?
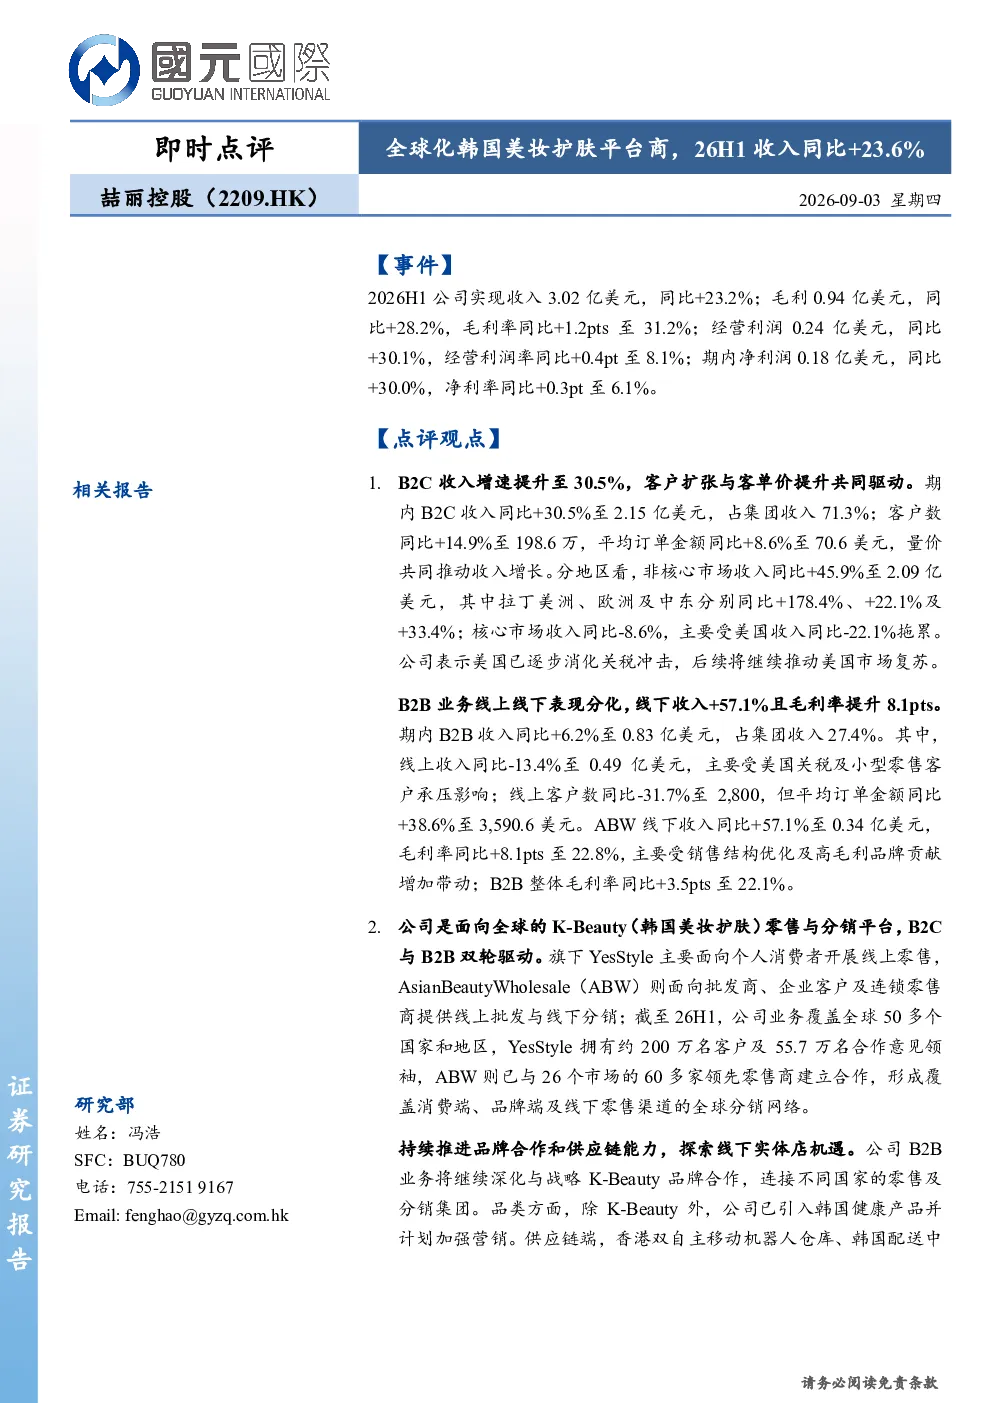
2026年上半年,喆丽控股实现收入3.02亿美元,同比增长23.2%;毛利0.94亿美元,同比增长28.2%,毛利率提升1.2个百分点至31.2%;经营利润0.24亿美元,同比增长30.1%,经营利润率提升0.4个百分点至8.1%;净利润0.18亿美元,同比增长30.0%,净利率提升0.3个百分点至6.1%。B2C业务表现强劲,收入同比增长30.5%至2.15亿美元,客户数同比增长14.9%至198.6万,平均订单金额同比增长8.6%至70.6美元。B2B业务表现分化,收入同比增长6.2%至0.83亿美元,ABW线下收入同比增长57.1%,毛利率同比增长8.1个百分点至22.8%。公司已形成覆盖B2C消费者流量、影响者营销、K-Beauty品牌合作、仓储履约及全球零售渠道的运营体系。
K-Beauty行业发展趋势如何?
K-Beauty行业持续受益于全球消费者对韩国美妆产品的偏好,市场规模不断扩大。喆丽控股作为面向全球的K-Beauty零售与分销平台,通过YesStyle和B2B业务双轮驱动,覆盖个人消费者和批发商。公司积极拓展非核心市场,拉丁美洲、欧洲及中东收入分别同比增长178.4%、22.1%及33.4%。未来,公司计划加强品牌合作和供应链能力,引入韩国健康产品,并探索线下实体店机遇,以进一步扩大市场份额。
报告重点分析了哪些方面?
报告重点分析了喆丽控股的B2C和B2B业务表现。B2C方面,YesStyle收入同比增长30.5%,客户数与客单价同步提升,非核心市场表现突出。B2B方面,ABW线下收入同比增长57.1%,毛利率同比增长8.1个百分点,推动集团毛利率及净利率改善。此外,报告还分析了公司业务模式、未来展望及市场覆盖情况,指出公司已形成覆盖全球的运营体系,并持续推动增长。
当前市场现状如何?
当前市场现状显示,喆丽控股在全球K-Beauty市场占据重要地位,B2C业务表现强劲,B2B业务稳健增长。公司业务覆盖全球50多个国家和地区,YesStyle拥有约200万名客户及55.7万名合作意见领袖,ABW已与26个市场的60多家领先零售商建立合作。美国业务已逐步消化关税冲击,拉丁美洲和欧洲继续贡献区域增量,线下门店及全球分销网络扩张有望延续增长。但需关注美国市场复苏进程及线上业务增长压力。
研报提示哪些风险?
研报提示的主要风险包括美国市场复苏不确定性,关税冲击可能持续影响B2B线上业务,以及小型零售客户承压。此外,B2B线上客户数同比下降31.7%,需关注客户流失及业务转型风险。公司业务模式依赖K-Beauty产品,若市场偏好变化可能影响业绩。同时,线下门店拓展及全球分销网络扩张需持续投入,存在投资回报不确定性。