猜你想问
这份天然橡胶周报的核心内容是什么?
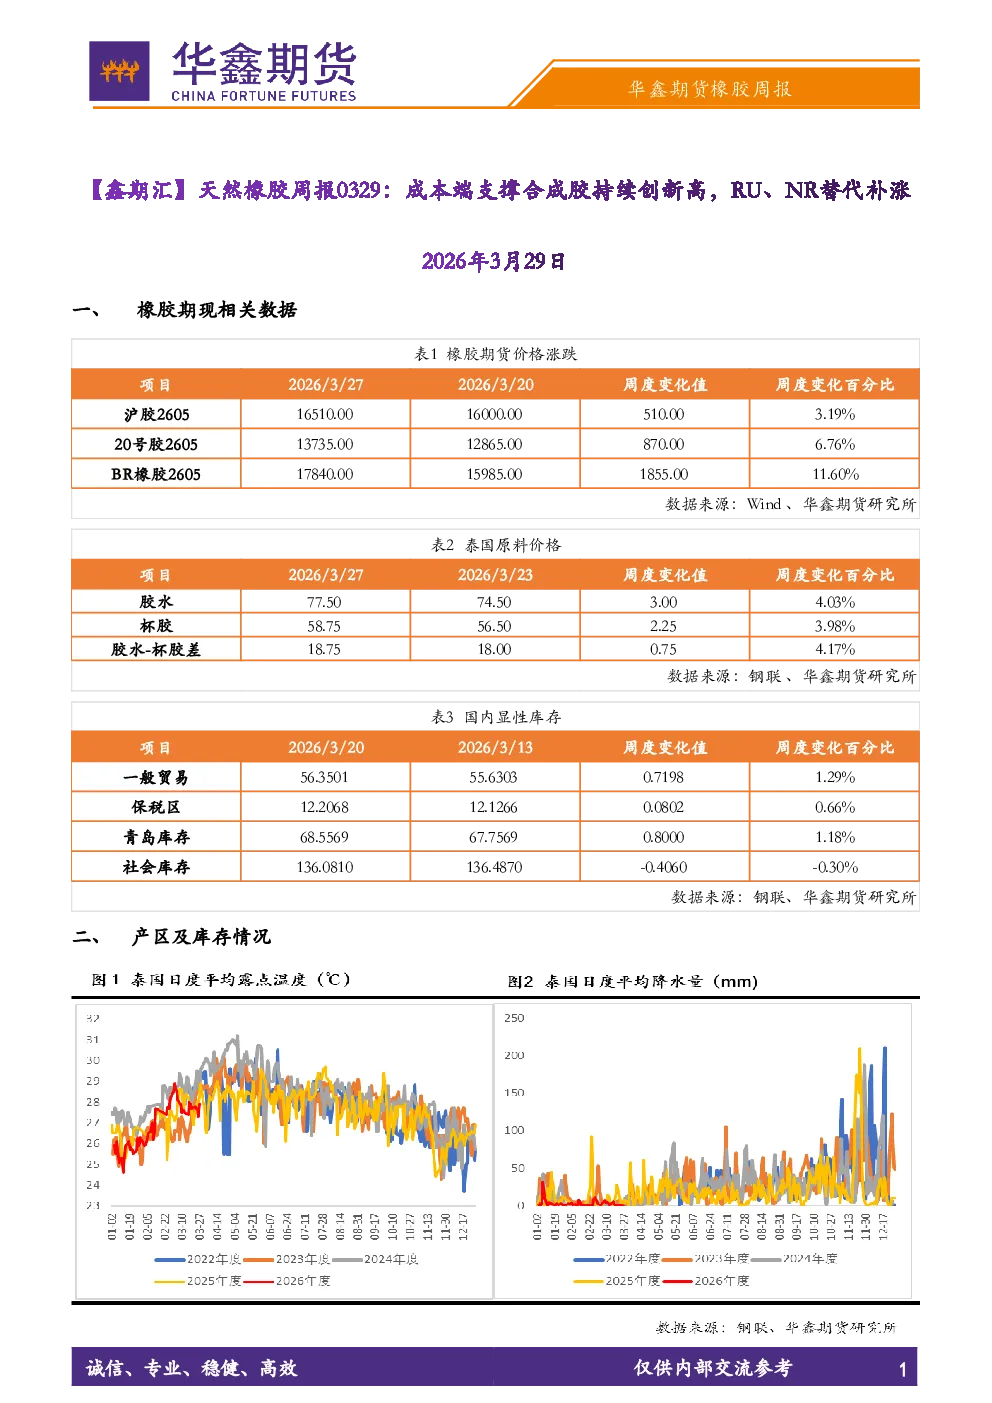
华鑫期货橡胶周报指出,本周三胶集体上扬,BR受丁二烯成本暴涨支撑周涨幅超10%,成为近期化工品明星品种。20号胶作为深色胶与BR替代更为相关,比RU更强的上涨动能。供应端,东南亚天然橡胶主产区仍处于传统停割季,泰国市场胶水、杯胶周内分别上涨3泰铢/公斤、2.25泰铢/公斤,原料价格坚挺为胶价形成底部支撑。国内云南产区当前进入试割阶段,海南产区预计在3月底自南向北陆续开割,开割时间较往年有所提前。但3-5月通常是供应季节性低谷期,短期新胶上量有限,暂无明显供应压力。需求端,周内半钢胎和全钢胎开工率环比均增加,但地缘冲突持续扰动,部分企业出现订单推迟或取消情况。库存方面,本周国内库存继续去库,去化幅度虽有所减少,但已实现三连去库,继续验证去库拐点来临。通常天胶高于BR价差在2000元/吨以上,但自三月下旬起,BR橡胶持续上涨导致RU-BR价差出现倒挂情况,目前RU-BR价差-1330元/吨,处于历史极端水平。这必然会导致部分企业胶种替代,由合成胶转为天胶用量,这又为天胶需求带来一定边际增量。随着国内产区开割临近,供应压力将逐步显现。不过合成橡胶价格持续高企,替代需求使得天胶存一定上涨空间,预计RU价格将在16200-17000元/吨的区间运行。
天然橡胶行业未来发展趋势如何?
从行业发展趋势看,天然橡胶与合成橡胶的价差变化对市场影响显著。当前RU-BR价差处于历史极端低位,推动部分企业从合成胶转向天然胶替代,为天胶需求带来边际增量。但需关注东南亚主产区开割节奏,国内产区预计3月底陆续开割,传统停割季结束可能带来供应压力。此外,地缘冲突持续影响下游轮胎开工率,部分订单推迟或取消,需求端存在不确定性。长期来看,合成胶成本端支撑较强,但替代需求仍为天胶提供一定上涨空间。投资者需关注全球宏观经济波动、橡胶种植面积变化及替代技术进展等因素对行业格局的影响。
这份报告重点分析了哪些方向?
本报告重点分析了天然橡胶的供需平衡及价差动态。供应端,报告关注东南亚主产区停割季对原料价格支撑作用,以及国内云南、海南产区的开割时间变化,指出3-5月为供应季节性低谷。需求端,报告监测了轮胎开工率变化,并提及地缘冲突对订单的扰动。核心分析在于RU-BR价差倒挂引发的胶种替代效应,指出此现象为天然胶带来需求增量。报告还评估了库存去化拐点,以及合成胶价格高企对天胶的替代支撑作用,最终预计RU价格区间在16200-17000元/吨。
当前天然橡胶市场处于什么状态?
当前天然橡胶市场呈现供需阶段性平衡,但结构性变化明显。供应端,东南亚主产区停割季支撑原料价格,国内产区开割临近但短期上量有限,整体供应压力不大。需求端,轮胎开工率回升显示需求有所改善,但地缘冲突影响下订单稳定性下降。价格方面,BR受丁二烯成本支撑表现强劲,推动RU-BR价差倒挂至历史极端水平,引发部分企业从合成胶转向天然胶替代,为天胶需求带来边际增量。库存端,国内库存连续三周去库,验证去库拐点来临。整体看,市场处于供应支撑、需求边际改善、替代需求启动的复杂阶段。
投资天然橡胶需要注意哪些风险?
投资天然橡胶需关注多重风险。首先是供应端风险,需密切跟踪东南亚主产区开割进度及天气变化,若开割时间提前或天气异常,可能引发供应压力。其次是需求端风险,地缘冲突持续可能加剧对下游轮胎需求的扰动,影响开工率及订单稳定性。第三是替代效应风险,合成胶成本端支撑较强,若未来技术突破或成本进一步下降,可能削弱天然胶的替代优势。第四是宏观风险,全球经济增长放缓可能抑制工业品需求,影响橡胶价格。最后需关注政策风险,如贸易保护措施或环保政策变化对橡胶产业的潜在影响。