猜你想问
这份研报的核心内容是什么?
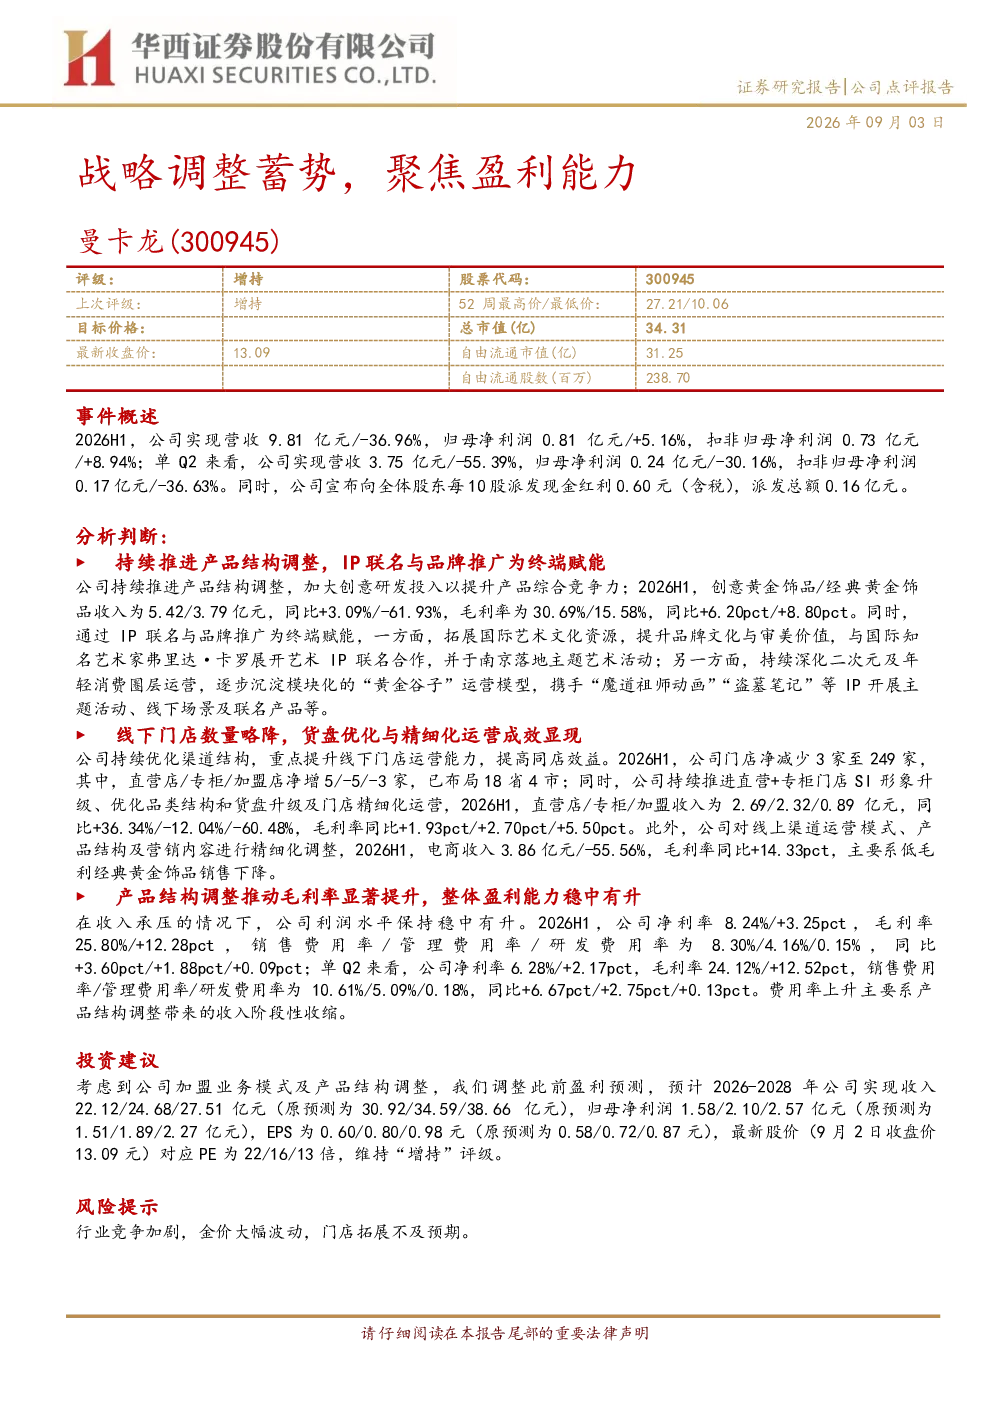
本报告分析300945曼卡龙2026年上半年的业绩表现,指出公司营收下降但盈利能力提升。报告重点探讨了产品结构调整(创意黄金饰品增长,经典黄金饰品下降)、渠道优化(门店调整)及IP联名策略,解释了毛利率提升的原因。同时,报告预测了未来三年收入和净利润增长,维持“增持”评级。
黄金行业未来发展趋势如何?
报告显示,黄金行业正经历产品结构调整,创意和IP联名产品需求增长,年轻消费圈层成为重要目标。公司通过拓展国际艺术文化资源,深化二次元运营,适应市场变化。行业竞争加剧、金价波动是主要挑战,但产品创新和渠道优化为行业带来增长潜力。
研报重点分析了哪些方面?
报告重点分析了曼卡龙的产品结构调整策略,包括创意黄金饰品的增长和经典黄金饰品的调整;渠道优化措施,如直营店扩张和加盟店收缩;以及IP联名对品牌推广的作用。这些调整推动了毛利率提升和盈利能力改善。
当前市场对曼卡龙的评价如何?
市场对曼卡龙的评价显示,尽管公司面临收入下降的挑战,但通过产品结构调整和渠道优化,其盈利能力显著提升。报告预测未来三年收入和利润将稳步增长,并维持“增持”评级。这表明市场认可公司的战略调整方向。
研报提示了哪些风险?
报告提示的主要风险包括行业竞争加剧、金价大幅波动以及门店拓展不及预期。这些风险可能影响公司业绩表现。此外,费用率上升也反映了收入阶段性收缩带来的挑战,需要关注其长期可持续发展能力。
你可能感兴趣
2025年三季报点评:战略聚焦提升盈利能力,前瞻布局灯塔工厂
信息技术民生证券2025-11-02
2020年报点评:盈利能力持续提升,集团战略聚焦更大营收空间
华创证券2021-02-07
中小盘信息更新:战略聚焦大品类+精品,盈利能力显著提升
食品饮料开源证券2020-10-26
战略调整盈利能力提升,看好公司未来
建筑建材西南证券2019-08-31
在战略调整中保持高盈利能力;2H25表现或更强劲
招银国际2025-08-26
战略调整业务结构,增强企业盈利能力
医药生物西南证券2015-07-17
2024年一季报点评:组织架构转换及战略调整成效初显,盈利能力提升,期待公司后续良性成长
基础化工民生证券2024-04-24
战略调整初见成效,盈利能力显著改善
东兴证券2022-03-11
朝闻国盛:葛洲坝:龙头战略调整蓄势,低估值优势凸显
国盛证券2020-03-31
海外调整蓄势,国内增长延续,IP战略成效初显
国金证券2026-08-30