猜你想问
这份研报主要讲了什么内容?
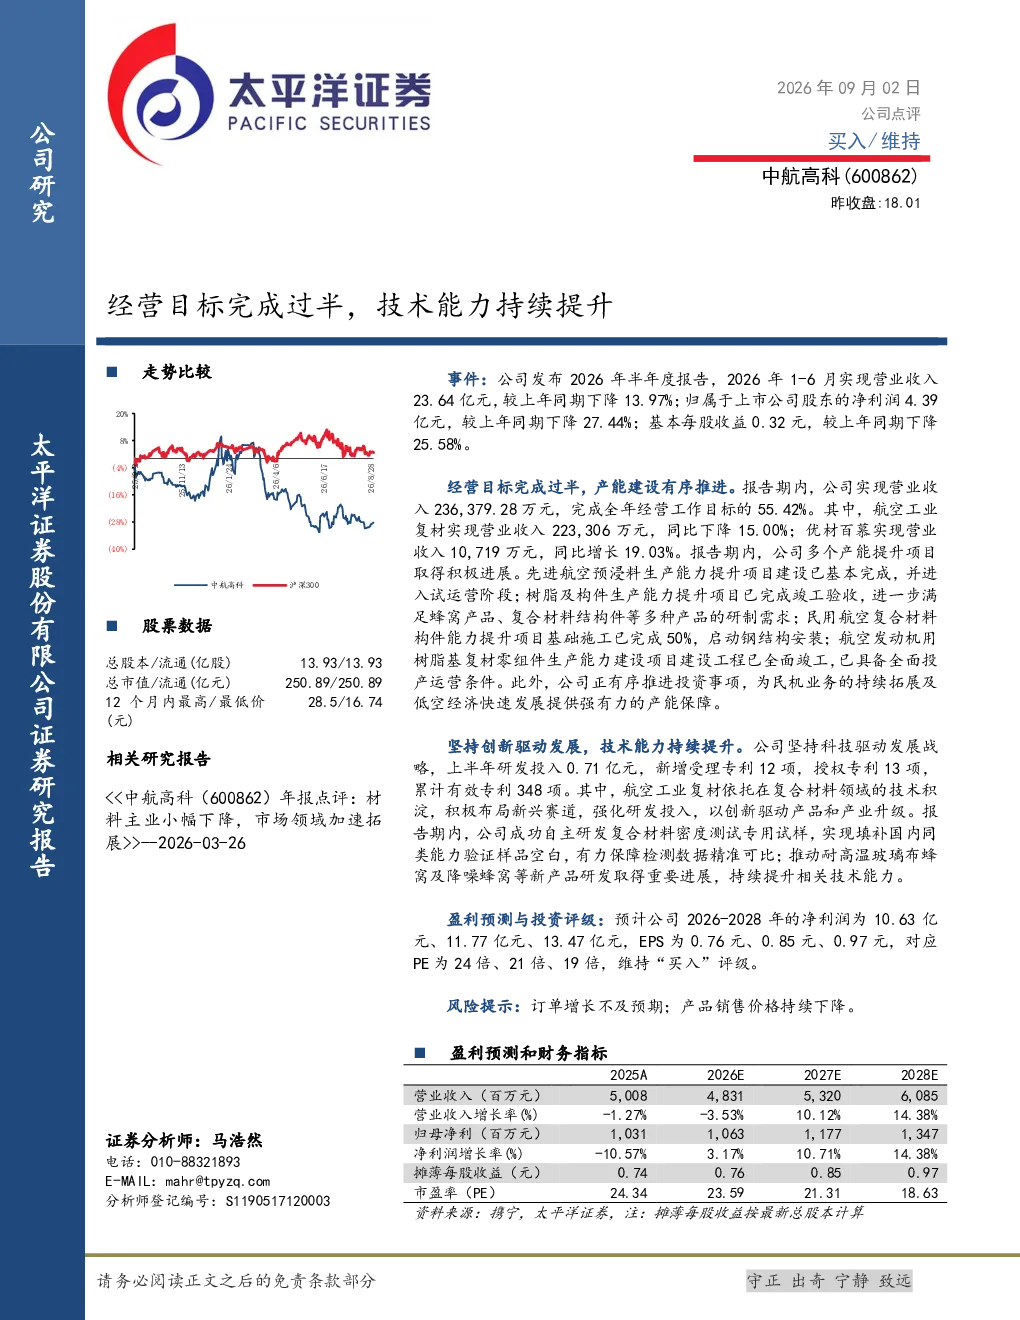
这份研报分析了600862中航高科在2026年上半年的经营情况。报告显示公司完成全年经营目标的55.42%,但营业收入和净利润均出现同比下降,分别为13.97%和27.44%。尽管如此,公司在产能建设和技术创新方面取得显著进展,包括多个产能提升项目的完成或启动,以及多项专利的受理和授权。研发投入持续增加,推动新产品研发取得进展。
复合材料行业的发展趋势如何?
复合材料行业正朝着高性能化、轻量化方向发展,广泛应用于航空航天、汽车、建筑等领域。随着技术进步,复合材料在耐高温、降噪等性能上不断提升,市场潜力巨大。报告中提到的航空工业复材和优材百慕收入变化,反映了行业内部结构调整和技术升级的趋势。未来,复合材料在更多领域的应用将推动行业持续增长。
研报重点分析了哪些方面?
研报重点分析了600862中航高科的经营目标完成情况、产能建设进展、技术创新成果以及盈利预测。报告显示公司虽面临业绩下滑压力,但在产能提升和技术研发方面投入显著,多个项目取得突破性进展。此外,报告还预测了未来三年净利润增长趋势,并维持“买入”评级。这些分析为投资者提供了全面的经营状况和技术发展视角。
当前市场对复合材料行业的判断是什么?
当前市场对复合材料行业的判断是机遇与挑战并存。一方面,行业受益于轻量化、高性能需求的增长,应用领域不断拓展;另一方面,市场竞争加剧,原材料价格波动和产品销售价格下降带来压力。报告中提到的公司业绩下滑和风险提示,反映了行业整体面临的挑战。然而,技术创新和产能提升为行业长期发展提供了支撑。
研报提到了哪些风险提示?
研报提示的主要风险包括订单增长不及预期和产品销售价格持续下降。这些风险可能对公司业绩产生负面影响。订单增长不及预期可能导致产能利用率下降,而产品销售价格下降则会压缩利润空间。此外,行业竞争加剧和原材料价格波动也是潜在风险因素。投资者需关注这些风险对公司未来经营的影响。
你可能感兴趣
二股东减持计划已完成过半,公司经营趋势持续向好
电子设备中泰证券2017-12-20
经营指标实现过半,盈利能力显著提升
国联证券2023-08-22
主动脉支架价格调整方案影响逐渐消退,公司全年股权激励目标进度已完成过半
中邮证券2025-08-10
时间过半任务超半,预计全年完成目标无虞
食品饮料东吴证券2017-07-18
评司论企|金茂逆势热销,全年目标完成过半
房地产克而瑞2020-07-07
国防军工行业周报:多家军工央企完成时间过半、任务过半目标,板块积极布局头部公司
国防军工国信证券2021-07-18
目标完成过半,销售业绩稳健增长
房地产亿翰股份2020-09-02
年度过半,完成利润目标基本及半
纺织服装华融证券2014-08-29
年报点评:完成全年目标,盈利能力稳步提升
食品饮料山西证券2021-03-31
广州药业调研报告:百亿目标完成过半,继续受益凉茶行业高增长
医药生物民生证券2013-07-02