猜你想问
国科天成2026年H1业绩增长的主要驱动因素是什么?
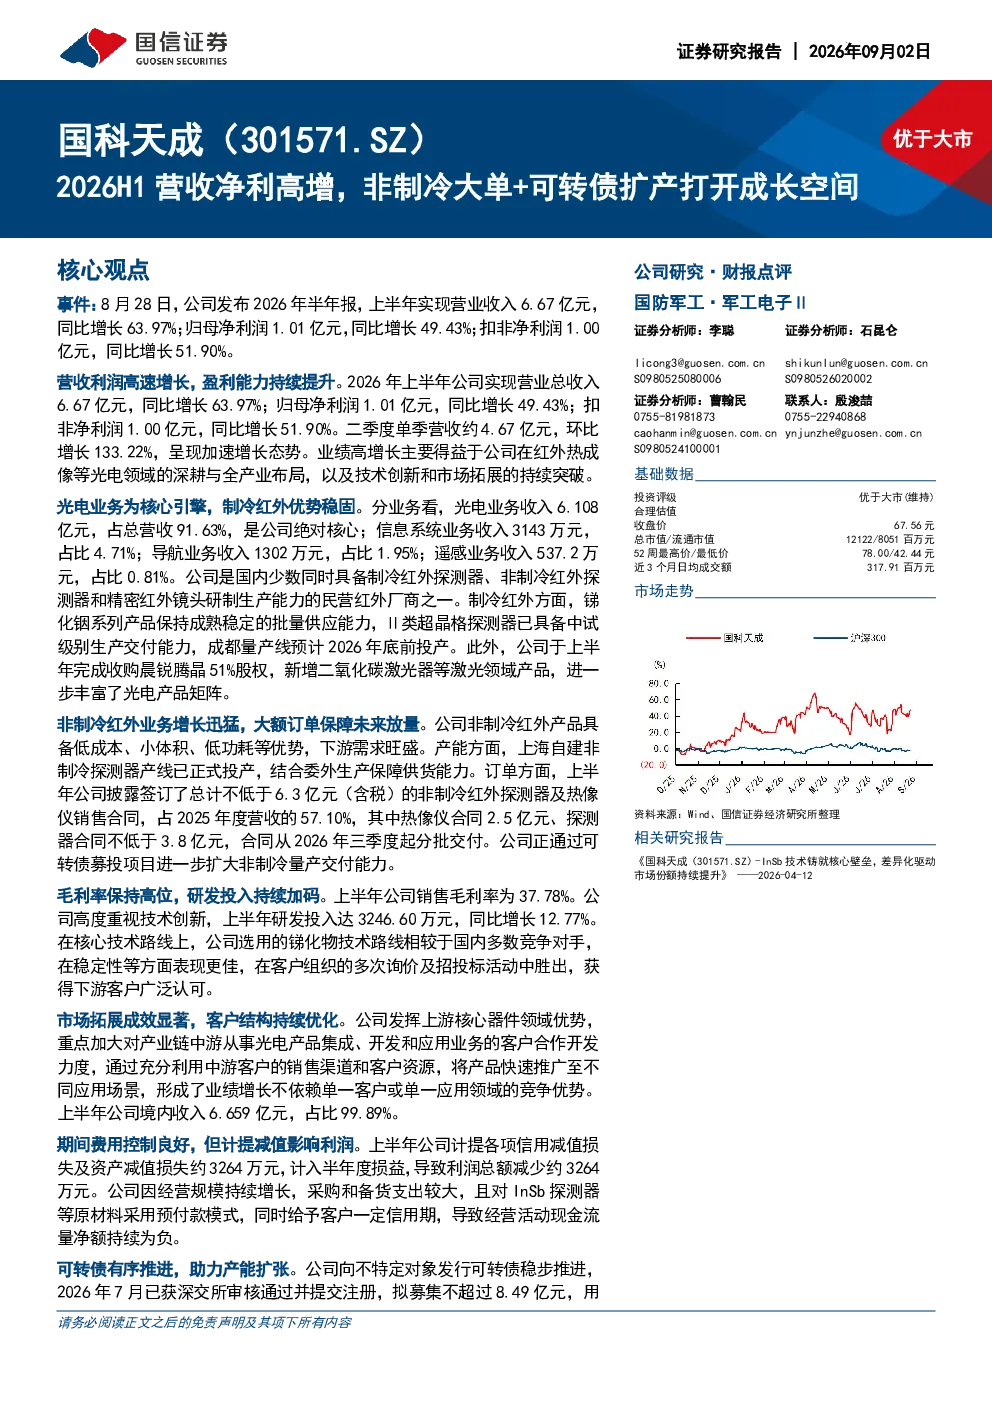
国科天成2026年上半年营收6.67亿元,同比增长63.97%,归母净利润1.01亿元,同比增长49.43%。业绩高增长主要得益于公司在红外热成像等光电领域的深耕与全产业布局,技术创新和市场拓展的持续突破。特别是非制冷红外业务增长迅猛,上半年签订非制冷红外探测器及热像仪销售合同总计不低于6.3亿元,占2025年度营收的57.10%。同时,公司通过可转债募投项目进一步扩大非制冷量产交付能力,为业绩增长提供了有力支撑。
红外热成像行业的发展趋势如何?
红外热成像行业正处于快速发展阶段,主要得益于下游应用领域的不断拓展和技术的持续迭代。在安防监控、工业检测、医疗健康、新能源等领域需求持续增长,推动行业市场规模不断扩大。非制冷红外技术凭借其成本优势和性能提升,逐渐替代传统制冷红外技术,成为市场主流。随着人工智能、大数据等技术的融合应用,红外热成像产品的智能化水平不断提升,行业竞争格局逐步优化,头部企业优势日益明显。未来几年,红外热成像行业将朝着更高分辨率、更低功耗、更智能化的方向发展。
国科天成报告重点分析了哪些业务方向?
国科天成报告重点分析了公司在光电领域的全产业布局和核心业务发展。公司是国内少数同时具备制冷红外探测器、非制冷红外探测器和精密红外镜头研制生产能力的民营红外厂商之一。报告详细分析了光电业务、信息系统业务、导航业务和遥感业务的结构和增长情况,其中光电业务收入占比高达91.63%。特别是非制冷红外业务,报告指出其增长迅猛,大额订单保障未来放量,并通过可转债募投项目进一步扩大非制冷量产交付能力。此外,报告还分析了公司毛利率保持高位、研发投入持续加码、市场拓展成效显著等情况。
当前红外热成像市场的现状如何?
当前红外热成像市场呈现供需两旺的态势。一方面,下游应用需求持续增长,特别是在安防监控、工业检测、医疗健康等领域,市场渗透率不断提升。另一方面,随着非制冷红外技术的成熟和成本下降,更多企业开始进入该领域,市场竞争日趋激烈。国科天成作为行业头部企业,凭借其技术优势和客户资源,市场份额持续扩大。但同时,行业也面临技术迭代加快、客户需求多样化等挑战,企业需要持续加大研发投入,提升产品竞争力。
国科天成研报是否存在风险提示?
国科天成研报提示了公司发展过程中可能面临的风险。首先,红外热成像行业技术迭代较快,如果公司不能持续进行技术创新,可能会失去市场竞争优势。其次,市场竞争日趋激烈,如果公司不能有效提升产品竞争力和市场份额,可能会面临业绩增长压力。此外,公司通过可转债募投项目扩大产能,如果项目进度不及预期,可能会影响公司未来的业绩增长。最后,宏观经济波动和下游行业需求变化也可能对公司经营产生影响。公司需要密切关注行业动态,及时调整经营策略,以应对潜在风险。