猜你想问
这份研报的核心内容是什么?
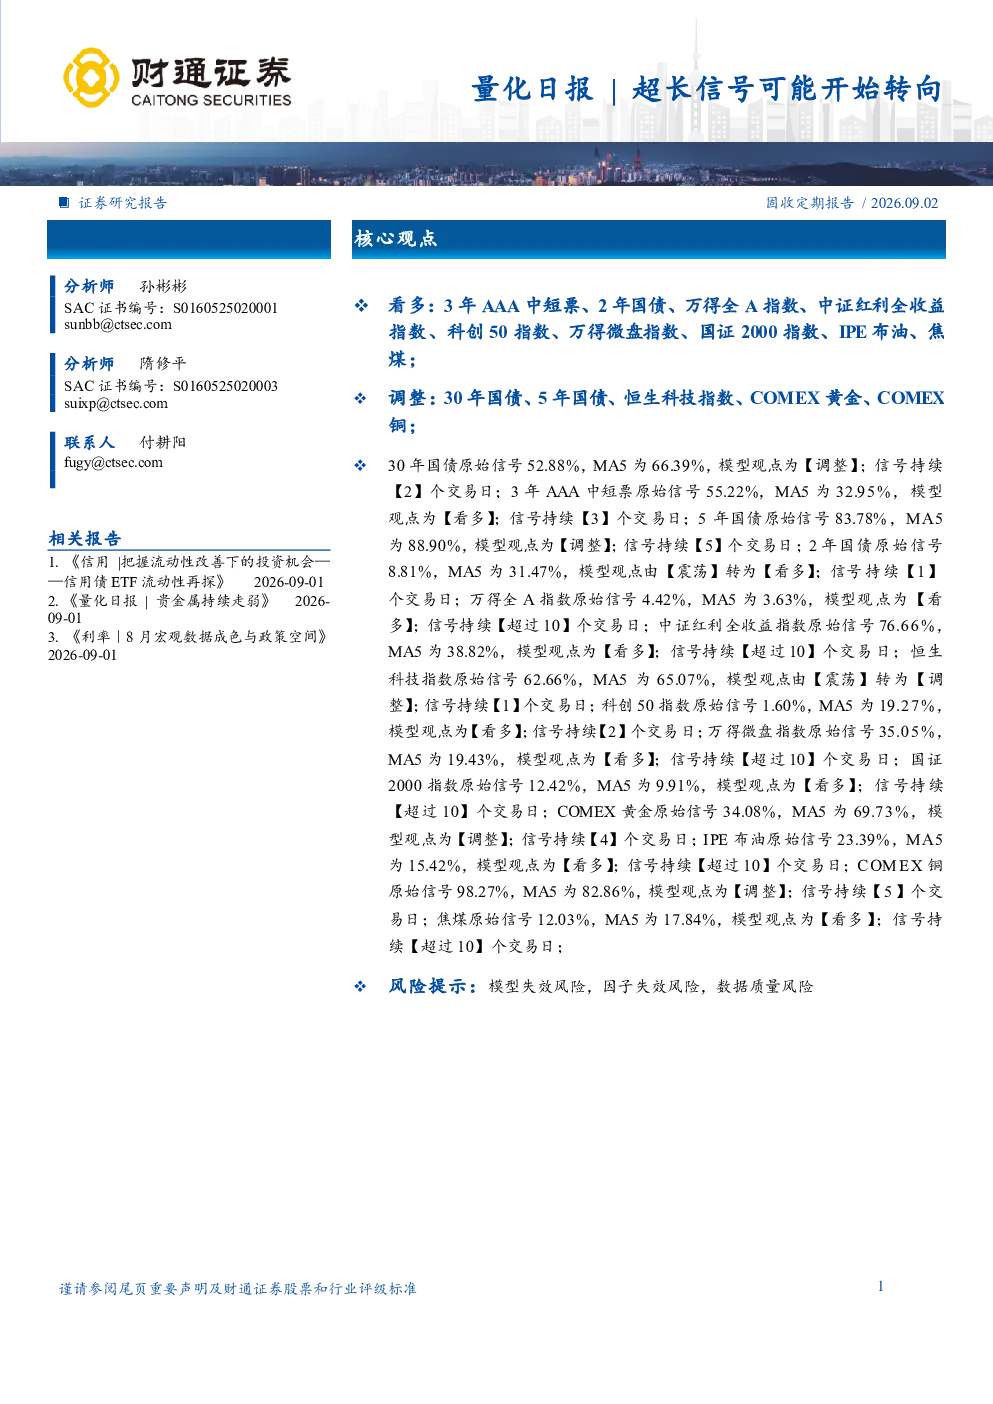
这份研报由分析师孙彬彬和隋修平撰写,对多个资产类别进行了看多和调整的判断。看多标的包括3年AAA中短票、2年国债、万得全A指数等,调整标的包括30年国债、恒生科技指数等。部分标的信号持续时间较长,表明市场动能较为明显。研报还强调了模型失效、因子失效和数据质量风险,提醒投资者注意投资决策的谨慎性。
报告关注的赛道/行业发展趋势如何?
报告关注了多个资产类别的发展趋势,包括债券、股票和商品。看多标的涵盖了中短端债券、主要股票指数(如万得全A、科创50)以及部分商品(如焦煤)。调整标的则主要集中在长期债券(如30年国债)和部分科技指数(如恒生科技)。这表明市场对不同期限和风险偏好的资产表现存在分化,投资者需关注不同赛道间的轮动。
报告重点分析了哪些方向?
报告重点分析了量化信号对多个资产类别的判断,包括看多和调整信号。具体来看,看多信号持续较长时间的标的有万得全A指数、中证红利全收益指数等,调整信号则体现在30年国债、恒生科技指数等。此外,报告还关注了信号持续时间和MA5指标的变化,如2年国债由震荡转为看多。整体分析方向是评估市场动能和风险,而非直接给出投资建议。
当前市场现状如何被判断?
报告通过量化信号判断市场现状,显示部分资产类别动能较强,如万得全A、中证红利等指数的看多信号持续超过10个交易日,表明市场在这些领域存在较明显的动能。同时,也有部分标的(如30年国债、恒生科技指数)被调整为看跌,显示市场存在分化。报告并未对整体市场给出明确的涨跌判断,而是通过量化信号揭示不同资产的表现差异。
研报有哪些需要关注的风险提示?
研报强调了多个风险提示,包括模型失效风险、因子失效风险和数据质量风险。模型失效指量化模型的判断可能因市场环境变化而失效;因子失效指作为模型基础的因子可能不再有效;数据质量风险则涉及数据准确性问题。这些风险提醒投资者,量化分析结果并非绝对可靠,投资决策需结合其他信息谨慎进行,避免完全依赖单一模型或信号。