猜你想问
这份研报的核心内容是什么?
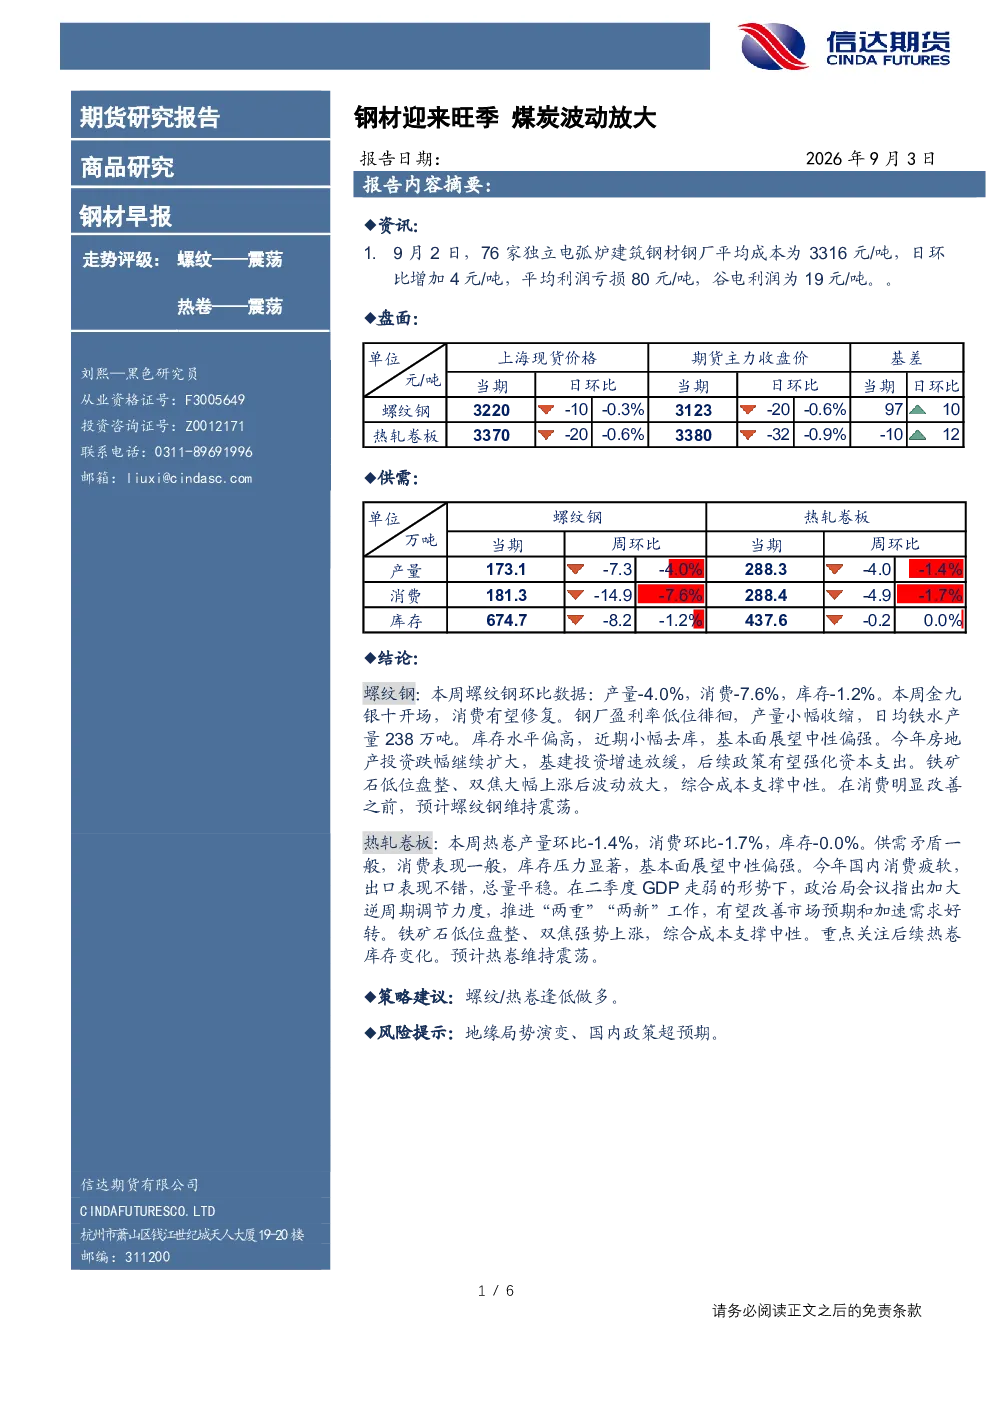
这份研报发布于2026年9月3日,主要分析了螺纹钢和热轧卷板的市场情况。数据显示,76家独立电弧炉建筑钢材钢厂平均成本为3316元/吨,日环比增加4元/吨,平均利润亏损80元/吨,谷电利润为19元/吨。螺纹钢和热轧卷板的产量、消费和库存均出现环比下降,其中螺纹钢消费下降7.6%,库存下降1.2%;热轧卷板消费下降1.7%,库存持平。报告认为螺纹钢基本面展望中性偏强,热轧卷板基本面展望中性偏强。
螺纹钢和热轧卷板的行业发展趋势如何?
报告指出,螺纹钢和热轧卷板行业的发展趋势取决于多个因素。螺纹钢方面,金九银十期间消费有望修复,但库存水平偏高,房地产投资跌幅扩大,基建投资增速放缓,后续政策有望强化资本支出。热轧卷板方面,供需矛盾一般,消费表现一般,库存压力显著,国内消费疲软但出口表现不错,总量平稳。政治局会议提出加大逆周期调节力度,有望改善市场预期和加速需求好转。
研报重点分析了哪些方向?
研报重点分析了螺纹钢和热轧卷板的成本利润、产量消费库存数据、基本面以及市场走势。在成本利润方面,独立电弧炉建筑钢材钢厂平均成本为3316元/吨,平均利润亏损80元/吨。在产量消费库存方面,螺纹钢产量环比下降4.0%,消费环比下降7.6%,库存环比下降1.2%;热轧卷板产量环比下降1.4%,消费环比下降1.7%,库存环比持平。在基本面方面,报告认为螺纹钢和热轧卷板基本面展望中性偏强。
当前市场现状如何判断?
当前市场现状表现为螺纹钢和热轧卷板的产量、消费和库存均出现环比下降,但库存水平仍偏高。螺纹钢方面,金九银十期间消费有望修复,但库存水平偏高,房地产投资跌幅扩大,基建投资增速放缓,后续政策有望强化资本支出。热轧卷板方面,供需矛盾一般,消费表现一般,库存压力显著,国内消费疲软但出口表现不错,总量平稳。
研报有哪些风险提示?
研报提示的主要风险包括地缘局势演变和国内政策超预期。地缘局势的不确定性可能对钢材市场造成波动,而国内政策的变动也可能影响市场预期和需求。此外,铁矿石和双焦价格的波动也可能对钢材成本产生较大影响。报告建议投资者密切关注相关风险因素,谨慎操作。