猜你想问
Palo Alto Networks 2026年Q4财报主要财务数据表现如何?
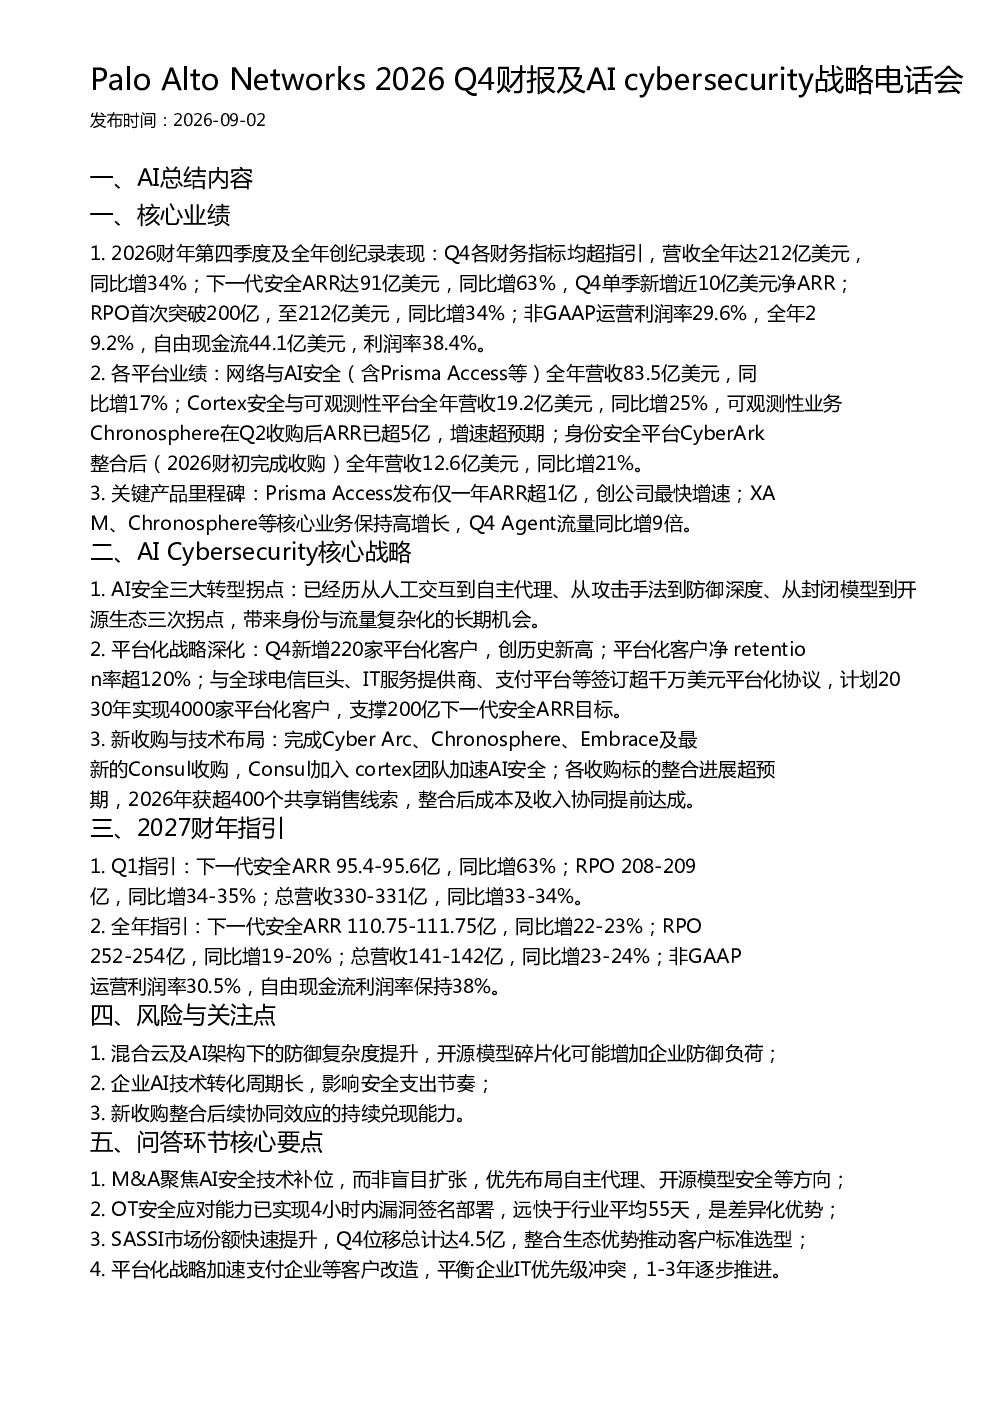
Palo Alto Networks 2026财年第四季度及全年各财务指标均超预期,营收达212亿美元,同比增长34%。下一代安全ARR达91亿美元,同比增长63%,Q4单季新增近10亿美元净ARR。RPO首次突破200亿,同比增长34%。非GAAP运营利润率29.6%,全年29.2%,自由现金流44.1亿美元,利润率38.4%。各平台业绩方面,网络与AI安全全年营收83.5亿美元,同比增长17%;Cortex安全与可观测性平台全年营收19.2亿美元,同比增长25%;身份安全平台CyberArk整合后全年营收12.6亿美元,同比增长21%
AI网络安全赛道的发展趋势是什么?
AI网络安全赛道正经历三大转型拐点:从人工交互到自主代理、从攻击手法到防御深度、从封闭模型到开源生态。这些转型带来了身份与流量复杂化的长期机会,推动行业向更智能、更自动化的防御体系演进。开源模型的普及虽然带来生态多样性,但也可能增加企业防御负荷,需要企业具备更强的技术整合能力以应对混合云及AI架构下的防御挑战。
报告重点分析了哪些业务方向?
报告重点分析了Palo Alto Networks的AI安全核心战略,包括自主代理、开源模型安全等方向的M&A布局。平台化战略是另一大亮点,Q4新增220家平台化客户,创历史新高,净 retention率超120%。公司通过收购Cyber Arc、Chronosphere、Embrace及Consul等技术公司,加速AI安全能力建设,并计划到2030年实现4000家平台化客户,支撑200亿下一代安全ARR目标。
当前网络安全市场的现状如何?
当前网络安全市场正加速向AI化、平台化转型,企业面临混合云及AI架构下的防御复杂度提升挑战。Palo Alto Networks凭借其领先的AI安全技术、快速响应的OT安全能力和快速提升的SASSI市场份额,在市场中保持竞争优势。公司OT安全应对能力已实现4小时内漏洞签名部署,远快于行业平均55天,是其差异化优势之一。平台化战略正加速支付企业等客户改造,推动市场格局进一步优化。
研报提示了哪些风险点?
研报提示的主要风险点包括:混合云及AI架构下的防御复杂度提升,开源模型碎片化可能增加企业防御负荷;企业AI技术转化周期长,影响安全支出节奏;新收购整合后续协同效应的持续兑现能力。这些风险需要公司持续关注并加强技术整合与生态建设,以应对市场变化带来的挑战。