猜你想问
这份研报主要分析了什么内容?
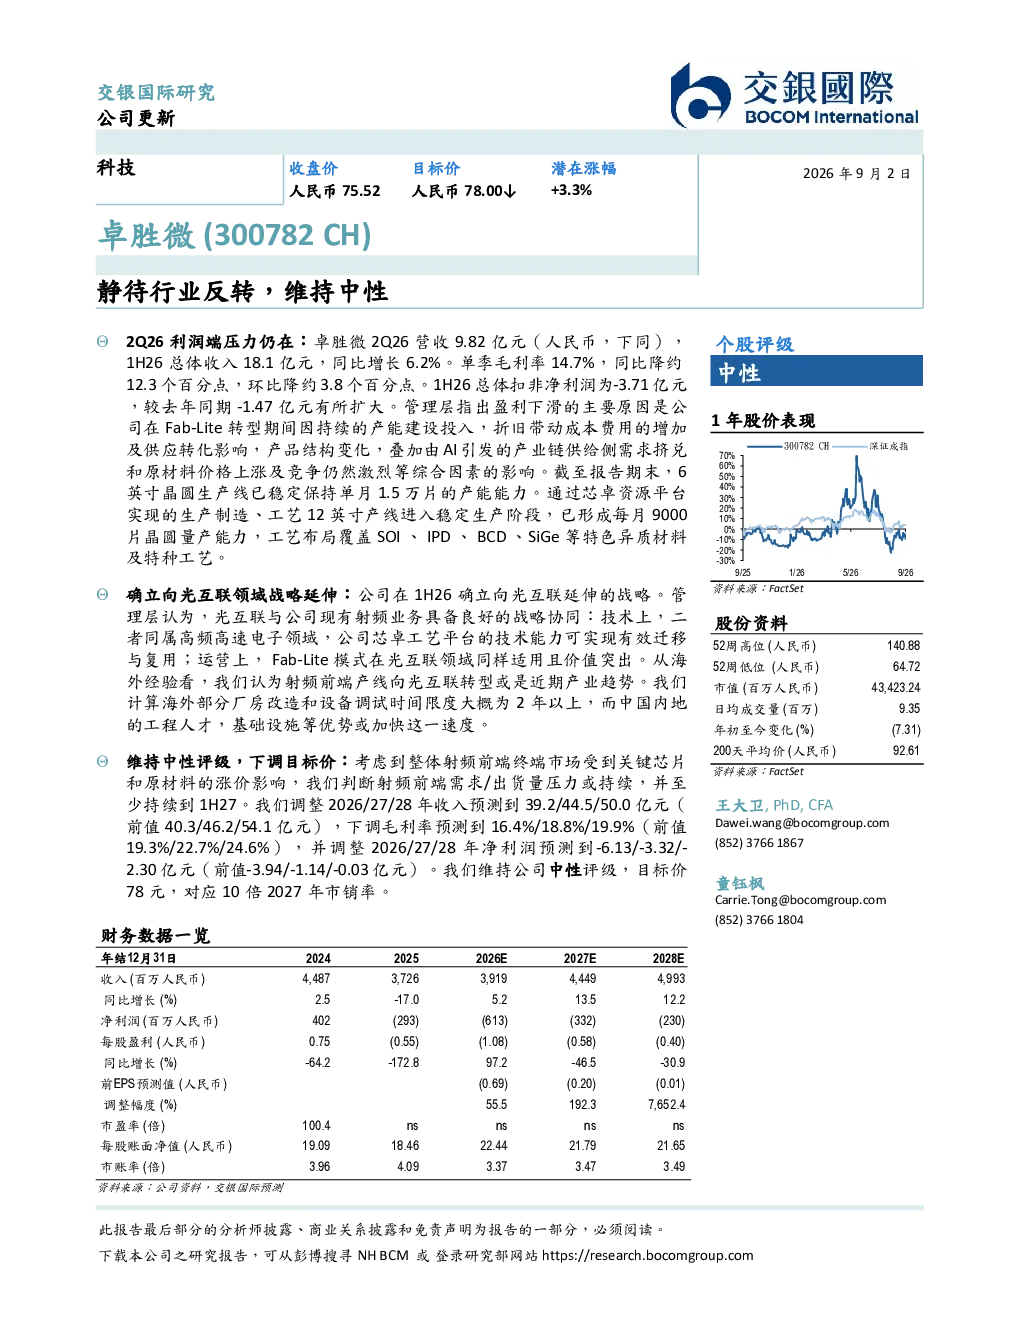
这份研报主要分析了卓胜微在2Q26的财务表现,指出其营收同比增长6.2%至9.82亿元,但单季毛利率降至14.7%,同比下降12.3个百分点,环比下降3.8个百分点。1H26总体扣非净利润为-3.71亿元,同比扩大。盈利下滑的主要原因是Fab-Lite转型期间的产能建设投入、折旧增加、供应转化影响、产品结构变化,叠加AI产业链供给侧需求挤兑、原材料价格上涨及竞争激烈等因素。公司已稳定保持6英寸晶圆生产线单月1.5万片产能,12英寸产线形成每月9000片晶圆量产能力,覆盖SOI、IPD、BCD、SiGe等特色异质材料及特种工艺。
电子设备行业未来发展趋势如何?
电子设备行业未来发展趋势显示,射频前端产线向光互联转型是近期产业趋势。光互联与现有射频业务具备良好的战略协同,技术上同属高频高速电子领域,运营上Fab-Lite模式同样适用。从海外经验看,这一转型是可行的,预计中国内地工程人才和基础设施优势或加快这一速度。公司已确立向光互联延伸的战略,这表明行业正朝着更高频高速、更集成化的方向发展,为相关企业提供了新的增长机遇。
研报重点分析了卓胜微的哪些方面?
研报重点分析了卓胜微的财务状况、产能建设及战略转型。在财务方面,报告指出2Q26营收增长但毛利率下滑,1H26净利润亏损扩大,主要受产能建设、折旧增加、供应转化等因素影响。在产能建设方面,公司已稳定保持6英寸晶圆生产线单月1.5万片产能,12英寸产线形成每月9000片晶圆量产能力,覆盖多种特色异质材料及特种工艺。在战略转型方面,公司确立向光互联延伸的战略,与现有射频业务形成协同效应,技术上同属高频高速电子领域,运营上Fab-Lite模式同样适用。
当前电子设备市场现状如何?
当前电子设备市场现状显示,射频前端终端市场受到关键芯片和原材料涨价影响,需求/出货量压力预计将持续至1H27。这表明市场正面临成本上升和需求放缓的挑战。同时,行业正经历向光互联转型的趋势,公司如卓胜微通过战略延伸,积极应对市场变化。此外,产能建设投入、折旧增加、供应转化等因素也对企业盈利造成压力。整体来看,市场正处于转型升级的关键时期,企业需积极调整战略以应对挑战。
研报提示了哪些风险?
研报提示的风险主要包括产能建设投入、折旧增加、供应转化影响、产品结构变化、AI产业链供给侧需求挤兑、原材料价格上涨及竞争激烈等因素。这些因素共同导致卓胜微2Q26单季毛利率大幅下滑,1H26净利润亏损扩大。此外,射频前端终端市场受到关键芯片和原材料涨价影响,需求/出货量压力预计将持续至1H27,进一步增加了市场风险。公司战略转型至光互联领域也存在不确定性,需关注技术协同和市场需求变化。