猜你想问
这份研报的核心内容是什么?
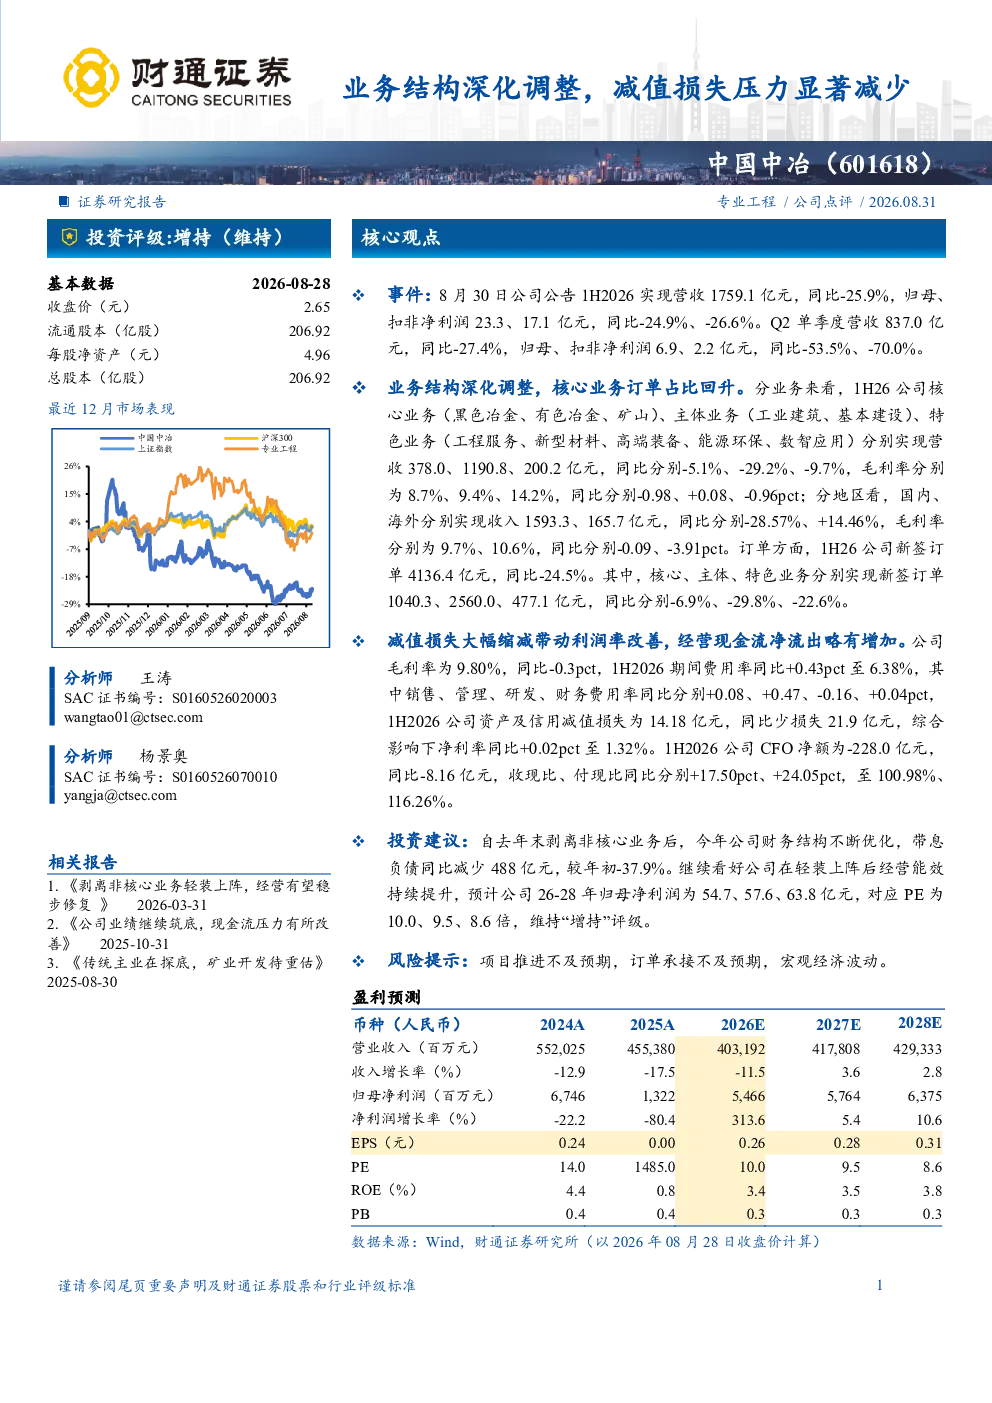
这份研报分析了中国中冶2026年上半年的业绩表现,指出公司业务结构持续优化,核心业务订单占比回升,财务结构得到改善。公司通过剥离非核心业务,实现了轻装上阵,经营能效有望持续提升。报告详细展示了公司各业务板块的收入、毛利率情况,以及国内外的收入分布和订单情况。此外,还分析了公司的财务指标,如毛利率、期间费用率、资产及信用减值损失等,揭示了减值损失大幅缩减带动利润率改善,经营现金流压力有所缓解的情况。
该行业的发展趋势如何?
该行业(工业建筑、基本建设等)在中国经济持续发展的大背景下,仍具有较好的发展前景。随着新型城镇化、基础设施建设、产业升级等政策的推进,行业需求有望保持稳定增长。同时,行业竞争加剧,企业需要不断提升技术水平和创新能力,以应对市场变化和挑战。此外,绿色化、智能化、数字化转型也是行业未来的重要发展方向。
报告重点分析了哪些方向?
报告重点分析了公司业务结构的优化情况,特别是核心业务订单占比的回升,以及剥离非核心业务后对公司财务结构和经营效率的影响。此外,报告还详细分析了公司的财务指标,如毛利率、期间费用率、资产及信用减值损失等,揭示了减值损失大幅缩减带动利润率改善,经营现金流压力有所缓解的情况。同时,报告也关注了公司的地区结构和订单情况,以及未来的业绩预测和风险提示。
当前市场对该公司有何判断?
当前市场对该公司的主要判断是,公司通过业务结构的优化和财务结构的改善,实现了减值损失压力的显著减少,经营能效有望持续提升。报告显示,公司剥离非核心业务后,带息负债同比减少488亿元,减值损失大幅缩减带动利润率改善,经营现金流压力有所缓解。市场对公司的未来发展持积极态度,预计公司2026-2028年归母净利润分别为54.7、57.6、63.8亿元,对应PE为10.0、9.5、8.6倍。
研报中提到了哪些风险提示?
研报中提到了几个主要的风险提示。首先,项目推进不及预期可能导致公司业绩受到影响。其次,订单承接不及预期也可能对公司经营造成压力。此外,宏观经济波动也是需要关注的风险因素。宏观经济环境的变化可能影响行业需求和公司业绩。因此,投资者在关注公司发展前景的同时,也需要关注这些潜在的风险因素。