猜你想问
这份研报的核心内容是什么?
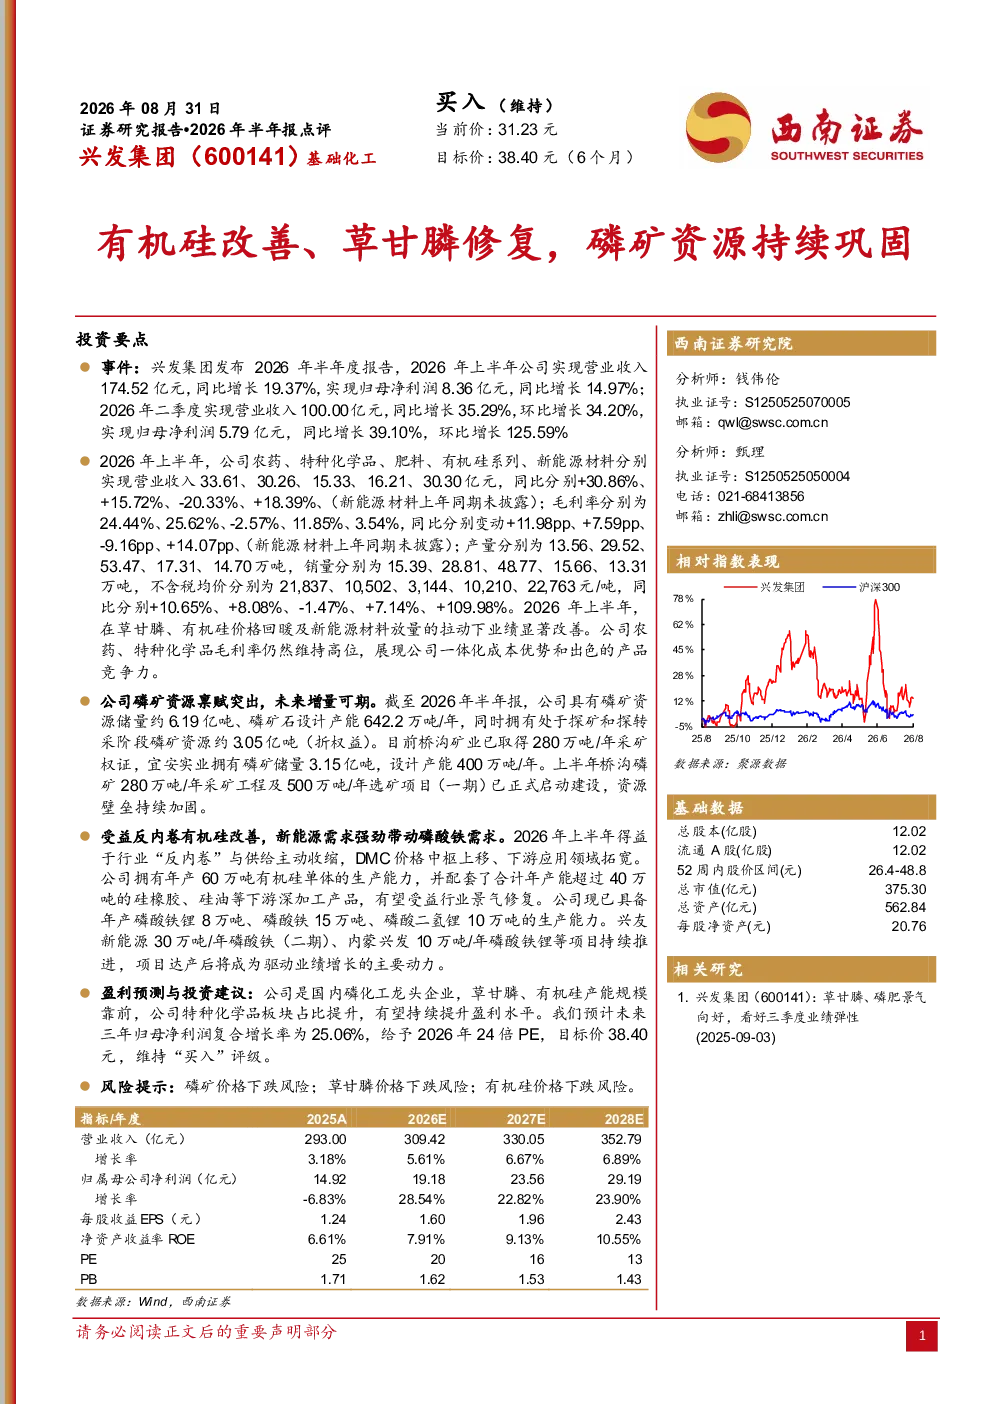
本报告分析兴发集团2026年上半年业绩显著改善,主要得益于草甘膦、有机硅价格回暖及新能源材料放量。公司农药、特种化学品毛利率维持高位,展现一体化成本优势和产品竞争力。具体数据显示农药、特种化学品、有机硅系列营业收入和不含税均价均实现增长,新能源材料销量大幅提升。
有机硅行业的发展趋势如何?
有机硅行业受益于“反内卷”与供给主动收缩,DMC价格中枢上移,下游应用领域拓宽。兴发集团拥有60万吨有机硅单体产能及超过40万吨下游深加工产品,有望受益行业景气修复。公司桥沟矿业和宜安实业资源禀赋突出,产能持续扩张,资源壁垒持续加固。
研报重点分析了兴发集团的哪些方面?
研报重点分析了兴发集团草甘膦、有机硅产能规模优势,特种化学品板块占比提升,以及磷矿资源禀赋和产能扩张。公司农药、特种化学品毛利率维持高位,新能源材料成为业绩增长主要动力。预计未来三年归母净利润复合增长率为25.06%。
当前市场对兴发集团的整体判断是什么?
市场判断兴发集团是国内磷化工龙头企业,具备草甘膦、有机硅产能规模优势,特种化学品板块占比提升,盈利水平有望持续提升。公司一体化成本优势明显,产品竞争力强。磷矿资源禀赋突出,产能持续扩张,资源壁垒持续加固。
研报提示了哪些主要风险?
研报提示的主要风险包括磷矿、草甘膦、有机硅价格下跌风险。这些原材料价格波动可能对公司盈利能力产生不利影响。此外,行业竞争加剧也可能对公司市场份额和盈利水平造成压力。
你可能感兴趣
磷矿景气助力公司业绩增长,有机硅有望迎来盈利修复
基础化工国信证券2025-04-01
2025年年报点评:复合肥产能领先,磷矿资源巩固成本优势
基础化工西南证券2026-04-23
有机硅、草甘膦景气度回升,磷资源产能持续增长
基础化工华安证券2026-04-09
草甘膦、有机硅量价齐升,推动公司业绩大幅改善
基础化工新时代证券2017-10-22
磷矿石价格进入上涨通道,草甘膦、有机硅持续高景气度
基础化工西南证券2018-10-22
草甘膦、有机硅持续景气,公司迎来经营拐点
基础化工新时代证券2017-11-16
化工行业周观点:有机硅价格维稳,草甘膦价格持续上调
基础化工万联证券2021-07-05
草甘膦、有机硅景气持续,一季度业绩超出预期
农林牧渔信达证券2018-04-11
公司信息更新报告Q2业绩延续增长,特种化学品产销持续放量,拟定增巩固磷矿资源优势
开源证券2026-08-25
开源化工磷矿石磷铵景气高位维稳企业配套优质磷矿资源盈利逐步改善分红动力
未知机构2024-08-14