猜你想问
纽威股份研报核心内容是什么?
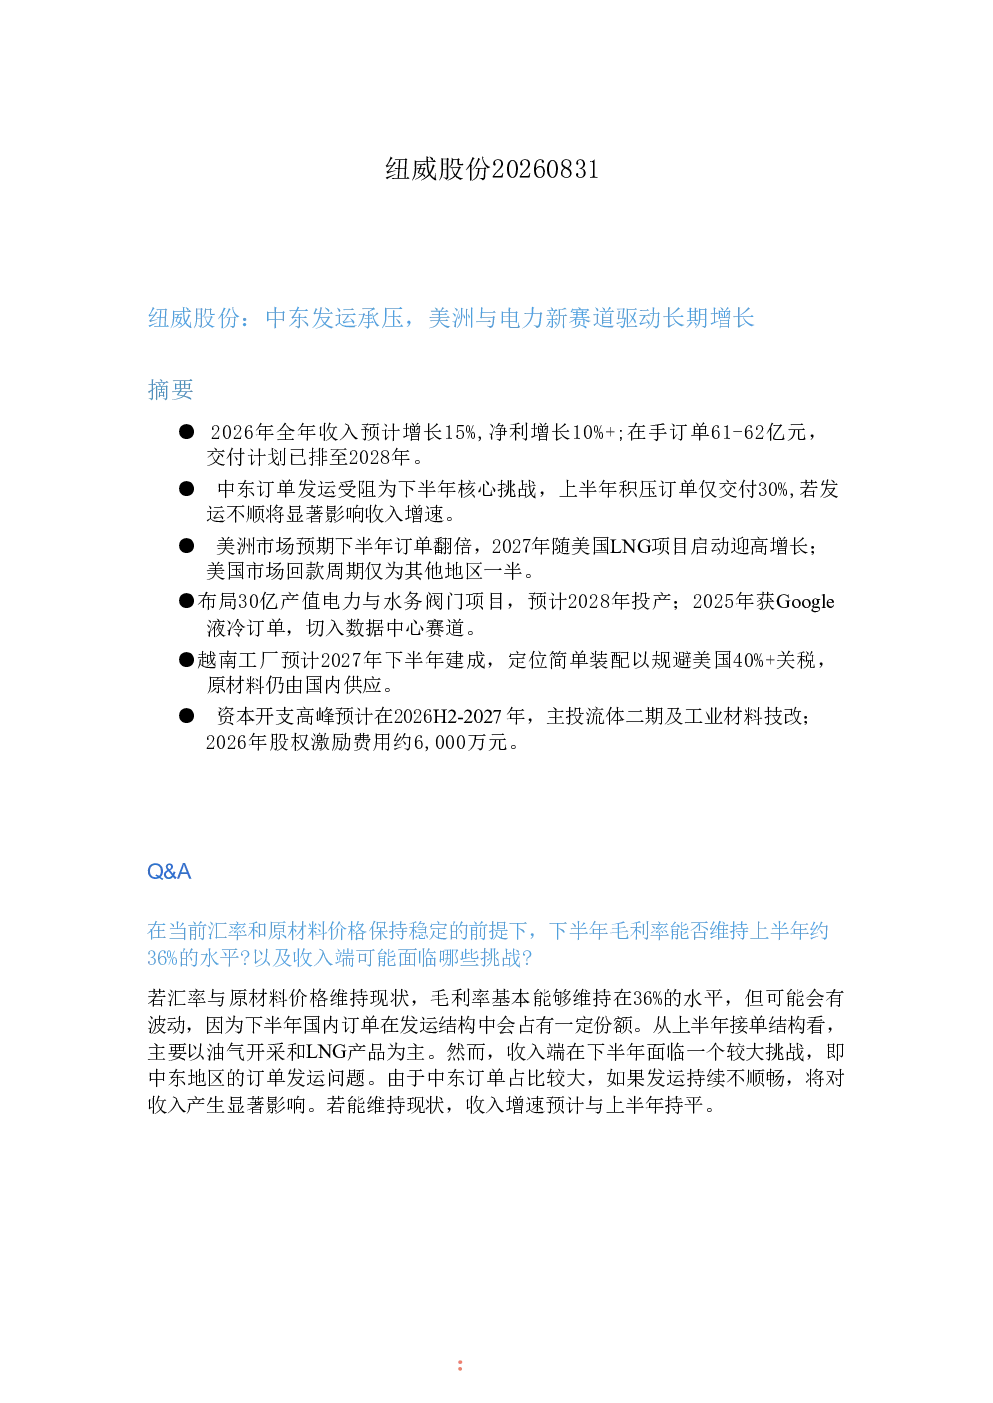
研报指出纽威股份面临中东订单发运受阻的挑战,但美洲市场预期下半年订单翻倍,电力与水务阀门项目及数据中心液冷订单带来新增长机遇。预计2026年全年收入增长15%,净利增长10%以上,在手订单61-62亿元,交付计划排至2028年。
电力与数据中心赛道发展趋势如何?
电力赛道方面,公司计划新建工厂生产电力阀门,目标未来5年产值达15亿,切入燃气、燃煤发电等领域。数据中心赛道获得Google首个订单约1,000万美元,后续有多个接洽项目。这些新赛道为纽威股份带来长期增长动力。
研报重点分析了哪些方向?
研报重点分析了纽威股份的中东订单发运挑战、美洲市场机遇、电力与水务阀门项目布局、越南工厂建设以及美国市场优势。同时关注了资本开支趋势、锻件业务发展、股权激励计划等公司战略方向。
当前市场现状如何判断?
公司面临国内市场竞争压力,海外市场与欧洲老牌厂商竞争具备一定优势。美国市场回款周期短,约其他地区一半,但下半年订单可能翻倍。中东市场上半年积压订单仅交付30%,对收入增速有显著影响。
研报提示了哪些风险?
研报提示中东订单发运受阻为下半年核心挑战,若持续不顺畅将对收入产生显著影响。此外,原材料价格波动可能影响毛利率,美国40%+关税对越南工厂的定位带来不确定性,煤化工订单启动周期长且毛利率不理想需谨慎接单。
你可能感兴趣
永福股份:政策扰动致业绩阶段承压,电网订单高增与AIDC新赛道驱动修复
未知机构2026-09-02
年报点评所得税费用增加短期承压,新机组投产驱动核电业务长期增长
中原证券2025-05-08
计算机行业点评报告:特斯拉:Q3业绩承压,能源与AI业务驱动长期增长
信息技术华鑫证券2025-10-30
新客户与欧洲市场驱动收入增长,盈利短期承压
国信证券2025-08-25
营收稳健增长,利润短期承压,动保与创新驱动新引擎显现
西南证券2026-08-05
短期利润承压,看好长期AI+OS与机器人赛道卡位
信息技术中泰证券2023-10-25
Q3收入端暂时承压,新品迭代与赛道拓展奠定长期成长基础
安信证券2023-11-01
2024年三季报点评:多因素致短期业绩承压看好新品类放量驱动长期成长
基础化工东吴证券2024-10-24
2023中报点评:短期业绩承压,OCA与新能源驱动长期成长
建筑建材东吴证券2023-08-29