猜你想问
岚图汽车上半年业绩表现如何?
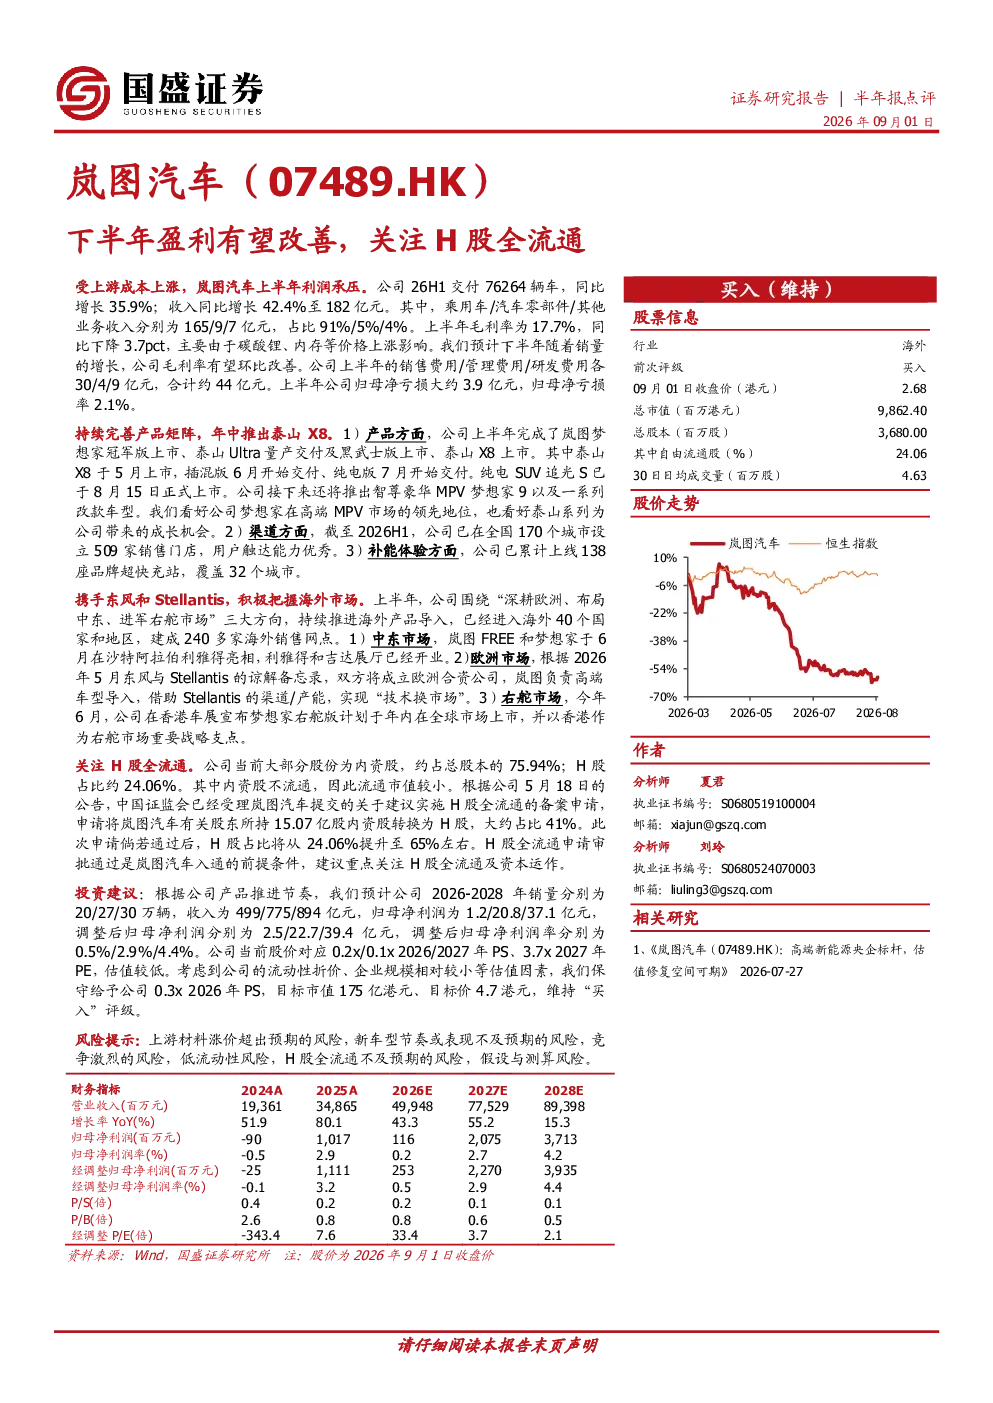
岚图汽车上半年利润承压,主要受上游成本上涨影响。公司交付76264辆车,同比增长35.9%;收入同比增长42.4%至182亿元,毛利率为17.7%,同比下降3.7pct。预计下半年销量增长将带动毛利率环比改善,但上半年归母净亏损约3.9亿元,亏损率2.1%
新能源汽车行业发展趋势如何?
新能源汽车行业持续快速发展,技术创新加速,市场竞争加剧。企业积极拓展产品矩阵和海外市场,纯电车型成为主流,智能化、网联化水平不断提升。同时,行业面临上游材料涨价、新车型节奏不及预期、竞争激烈等挑战。
本报告重点分析了哪些方面?
本报告重点分析了岚图汽车的产品与渠道建设、海外市场拓展、H股全流通进展以及未来业绩预测。公司持续完善产品矩阵,拓展销售门店和充电网络,积极布局海外市场。H股全流通是公司入通前提条件。
当前汽车市场现状如何?
当前汽车市场呈现多元化竞争格局,传统车企与造车新势力加速转型,新能源汽车渗透率持续提升。行业面临上游原材料成本波动、技术迭代加速、品牌差异化竞争等挑战,企业需提升产品力和运营效率。
本报告提示了哪些风险?
本报告提示的主要风险包括上游材料涨价、新车型节奏不及预期、市场竞争激烈、低流动性、H股全流通不及预期、假设与测算风险等。这些因素可能影响公司业绩表现和估值水平。
你可能感兴趣
H股全流通是推动中国资本市场建设的重要一步,为香港市场带来新机遇
中泰国际2017-11-07
近期投资看点:H股“全流通”点评
国泰君安证券2019-11-21
证券行业点评:H 股全流通全面推行,利好券商在港业务
金融万联证券2019-11-18
H股全流通获证监会批准,利好长期发展
兴证国际2020-10-29
中国证监会推进H股全流通改革变则通,通则久
建银国际证券2019-11-18
港股市场周报:H股全流通试点将进入实施阶段
国信证券2018-01-03
宏观经济周报:油价仍向上,H股全流通股价短期下行长期向好
国信证券2018-01-12
港股策略周报:首家H股“全流通”试点正式推出
东方财富2018-04-23
专题报告:H股全流通试点将展开 利多利空需看政策
群益证券2018-01-23
H股全流通获批 增加长期发展基石
国联证券2018-07-11