猜你想问
伯特利2026年中报核心数据表现如何?
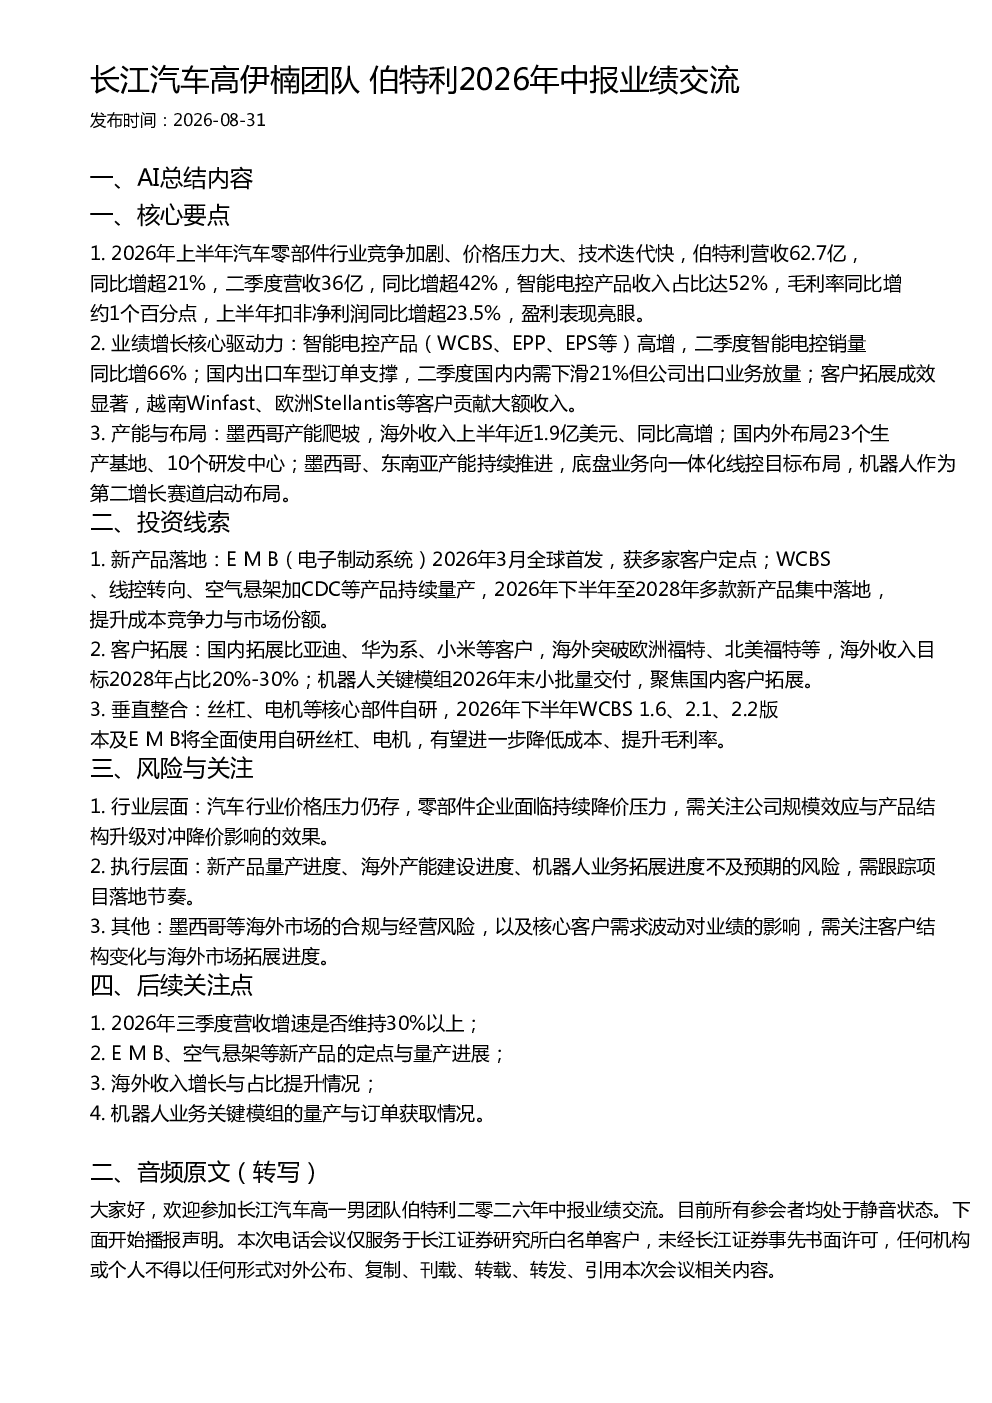
2026年上半年伯特利营收62.7亿,同比增超21%,二季度营收36亿,同比增超42%。智能电控产品收入占比达52%,毛利率同比增约1个百分点,上半年扣非净利润同比增超23.5%,盈利表现亮眼。智能电控产品(WCBS、EPP、EPS等)高增,二季度销量同比增66%,成为业绩主要驱动力。国内内需下滑21%但出口业务放量,越南Winfast、欧洲Stellantis等客户贡献大额收入。
汽车零部件行业发展趋势如何?
2026年上半年汽车零部件行业竞争加剧,伯特利通过智能电控产品高增、国内出口车型订单支撑、客户拓展成效显著等策略实现业绩增长。智能电控产品收入占比提升,毛利率改善,海外收入增长迅速。行业面临价格压力,但伯特利通过规模效应与产品结构升级对冲降价影响。未来行业将向智能化、电动化方向发展,智能电控产品成为重要增长点。
伯特利报告重点分析了哪些方向?
报告重点分析了伯特利智能电控产品的高增长,WCBS、EPP、EPS等产品销量同比增66%。同时关注了公司客户拓展成效,越南Winfast、欧洲Stellantis等新客户贡献大额收入。报告还分析了公司产能布局,墨西哥产能爬坡,海外收入占比提升。此外,报告强调了新产品落地,E M B、WCBS、线控转向等产品的量产与未来新产品规划。
当前汽车零部件市场现状如何?
当前汽车零部件市场面临价格压力,行业竞争加剧。伯特利通过聚焦智能电控产品、拓展海外市场、提升产品竞争力等策略应对挑战。二季度国内内需下滑21%,但公司出口业务放量,海外收入增长迅速。智能电控产品成为行业重要发展方向,伯特利在该领域表现亮眼。公司通过垂直整合降低成本,提升毛利率,增强市场竞争力。
伯特利报告提示了哪些风险?
报告提示行业层面汽车行业价格压力仍存,零部件企业面临持续降价压力,需关注公司规模效应与产品结构升级对冲降价影响的效果。执行层面需关注新产品量产进度、海外产能建设进度、机器人业务拓展进度不及预期的风险。此外,墨西哥等海外市场的合规与经营风险,以及核心客户需求波动对业绩的影响,需关注客户结构变化与海外市场拓展进度。