猜你想问
这份财报电话会议纪要的核心内容是什么?
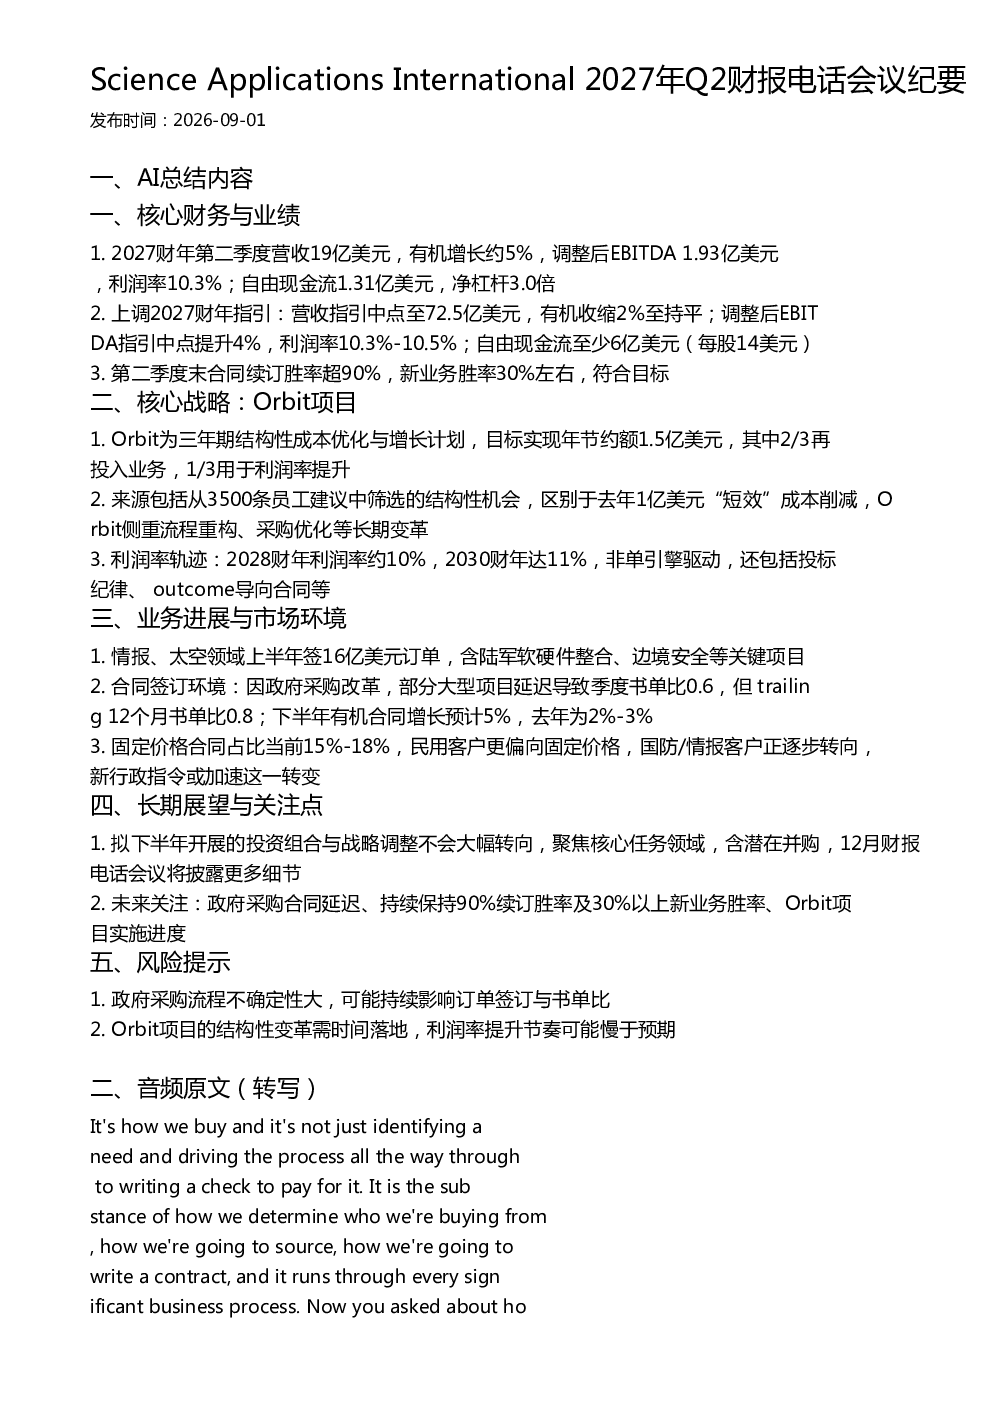
该纪要显示,Science Applications International 2027财年第二季度营收19亿美元,有机增长约5%;调整后EBITDA 1.93亿美元,利润率10.3%;自由现金流1.31亿美元,净杠杆3.0倍。公司上调了2027财年指引,营收指引中点至72.5亿美元,有机收缩2%至持平;调整后EBITDA指引中点提升4%,利润率10.3%-10.5%;自由现金流至少6亿美元。合同续订胜率超90%,新业务胜率30%左右,符合目标。
情报、太空赛道的行业发展趋势如何?
在情报、太空领域,该公司上半年签16亿美元订单,含陆军软硬件整合、边境安全等关键项目。尽管政府采购改革导致部分大型项目延迟,季度书单比为0.6,但 trailing 12个月书单比0.8。下半年有机合同增长预计5%,去年为2%-3%。固定价格合同占比当前15%-18%,民用客户更偏向固定价格,国防/情报客户正逐步转向,新行政指令或加速这一转变。
报告重点分析了哪些方向?
报告重点分析了公司的核心战略——Orbit项目,这是一项三年期结构性成本优化与增长计划,目标实现年节约额1.5亿美元,其中2/3再投入业务,1/3用于利润率提升。Orbit项目区别于去年的“短效”成本削减,侧重流程重构、采购优化等长期变革。利润率轨迹目标为2028财年约10%,2030财年达11%,非单引擎驱动,还包括投标纪律、 outcome导向合同等。此外,报告还分析了合同续订与签单胜率、投资组合与战略调整等。
当前市场环境对该公司有何影响?
当前市场环境对该公司的影响主要体现在政府采购改革上。部分大型项目因改革延迟导致季度书单比偏低,但长期来看, trailing 12个月书单比为0.8,下半年有机合同增长预计5%。固定价格合同占比逐步提升,民用客户更偏好此模式,国防/情报客户也在转向。新行政指令可能加速这一转变。总体而言,市场环境的变化正推动公司调整合同结构,同时带来一定的不确定性。
这份研报存在哪些风险提示?
该研报提示的主要风险包括:政府采购流程不确定性大,可能持续影响订单签订与书单比;Orbit项目的结构性变革需时间落地,利润率提升节奏可能慢于预期。此外,公司未来需关注政府采购合同延迟、持续保持90%续订胜率及30%以上新业务胜率、Orbit项目实施进度等。这些因素可能影响公司的业绩表现和战略目标的实现。