猜你想问
Salesforce 2027财年第二季度业绩表现如何?
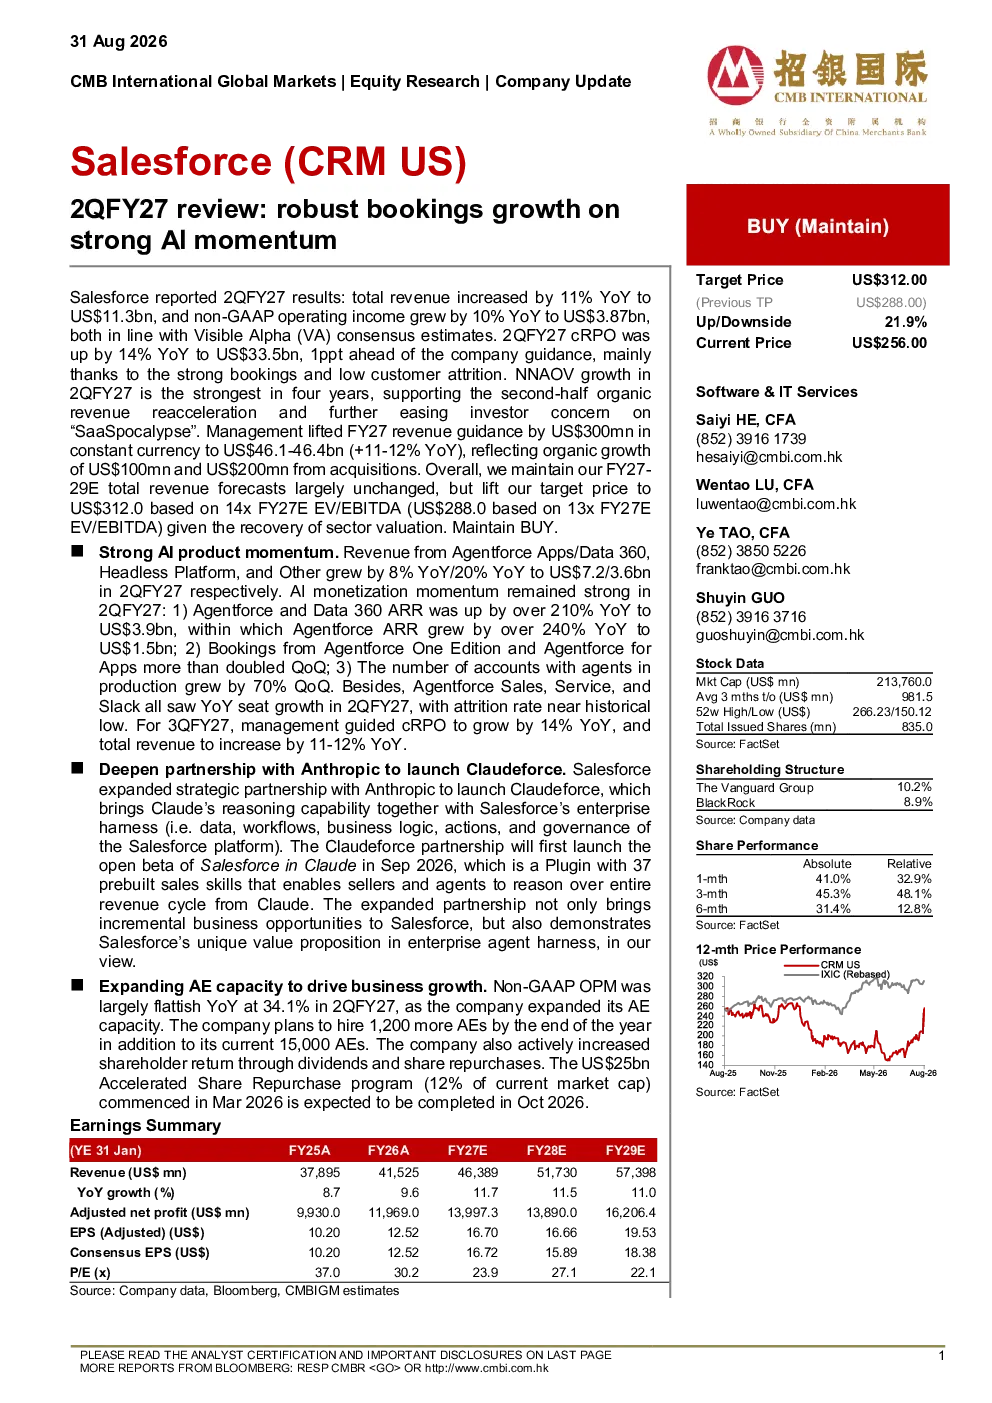
Salesforce在2027财年第二季度表现稳健,总收入同比增长11%至113亿美元,非GAAP营业利润同比增长10%至38.7亿美元,均符合市场预期。合同负债同比增长14%至335亿美元,超出指引1个百分点,主要得益于强劲订单和低客户流失率。新增合同价值(NNAOV)增长强劲,为下半年有机收入增长提供支持,有效缓解了“SaaSpocalypse”的担忧。
AI业务对Salesforce收入增长有何贡献?
AI业务成为Salesforce增长的重要驱动力。Agentforce和Data 360的ARR同比增长超过210%,达到39亿美元。Agentforce One Edition和Agentforce forApps的预订量环比增长超过一倍,已上线代理账户数量环比增长70%。Agentforce在销售、服务和Slack方面的同比增长,以及接近历史低点的流失率,进一步巩固了其市场地位。
Salesforce未来收入指引及预测如何?
管理层上调了2027财年解决方案收入指引3亿美元至461亿至464亿美元,同比增长11%至12%。这一上调反映了有机增长1亿美元和收购2亿美元的影响。公司基本维持了2027至2029年总收入预测,显示出对未来市场前景的信心。
Salesforce在市场中的现状如何被评估?
Salesforce在市场中的表现被积极评估。其解决方案业务收入和利润均符合预期,合同负债增长超出指引,显示出强劲的市场需求。AI业务的快速发展进一步提升了其竞争力。公司通过扩大AE团队规模,计划年底前再招聘1,200名AE,以支持持续的业务增长。
投资Salesforce需关注哪些风险?
投资Salesforce需关注市场竞争加剧的风险,尤其是在CRM和AI领域的竞争日益激烈。此外,宏观经济环境的变化可能影响企业IT支出,进而影响Salesforce的收入增长。公司对AI技术的依赖也构成了一定的风险,技术迭代和客户接受度的不确定性可能影响其长期发展。
你可能感兴趣
赛富时2027财年第二季度业绩及云力等AI产品发布会
未知机构2026-08-30
2027财年第二季度回顾:Box AI/Suites采用驱动持续加速
花旗2026-08-26
2015财年业绩:动力部门推动强劲增长;稳定的偿付能力比率
瑞信银行2016-03-29
2025年第二季度业绩:游戏和营销业务强劲;AI推动业务增长
招银国际2025-08-14
思科强劲的AI需求推动订单增长预计未来季度继续受益大摩MMa
未知机构2025-02-17
Samsara Inc 2027财年第二季度财报电话会议纪要
未知机构2026-09-04
Genesco Inc GCO 2027财年第二季度财报电话会议纪要
未知机构2026-09-04
英伟达 NVDA.O 2027财年第二季度业绩交流会
未知机构2026-08-26
赛富时 CRM.N 2027财年第二季度业绩交流会
未知机构2026-08-26
Zoom ZMUS 2027财年第二季度业绩电话会
未知机构2026-08-26