猜你想问
这份研报的核心内容是什么?
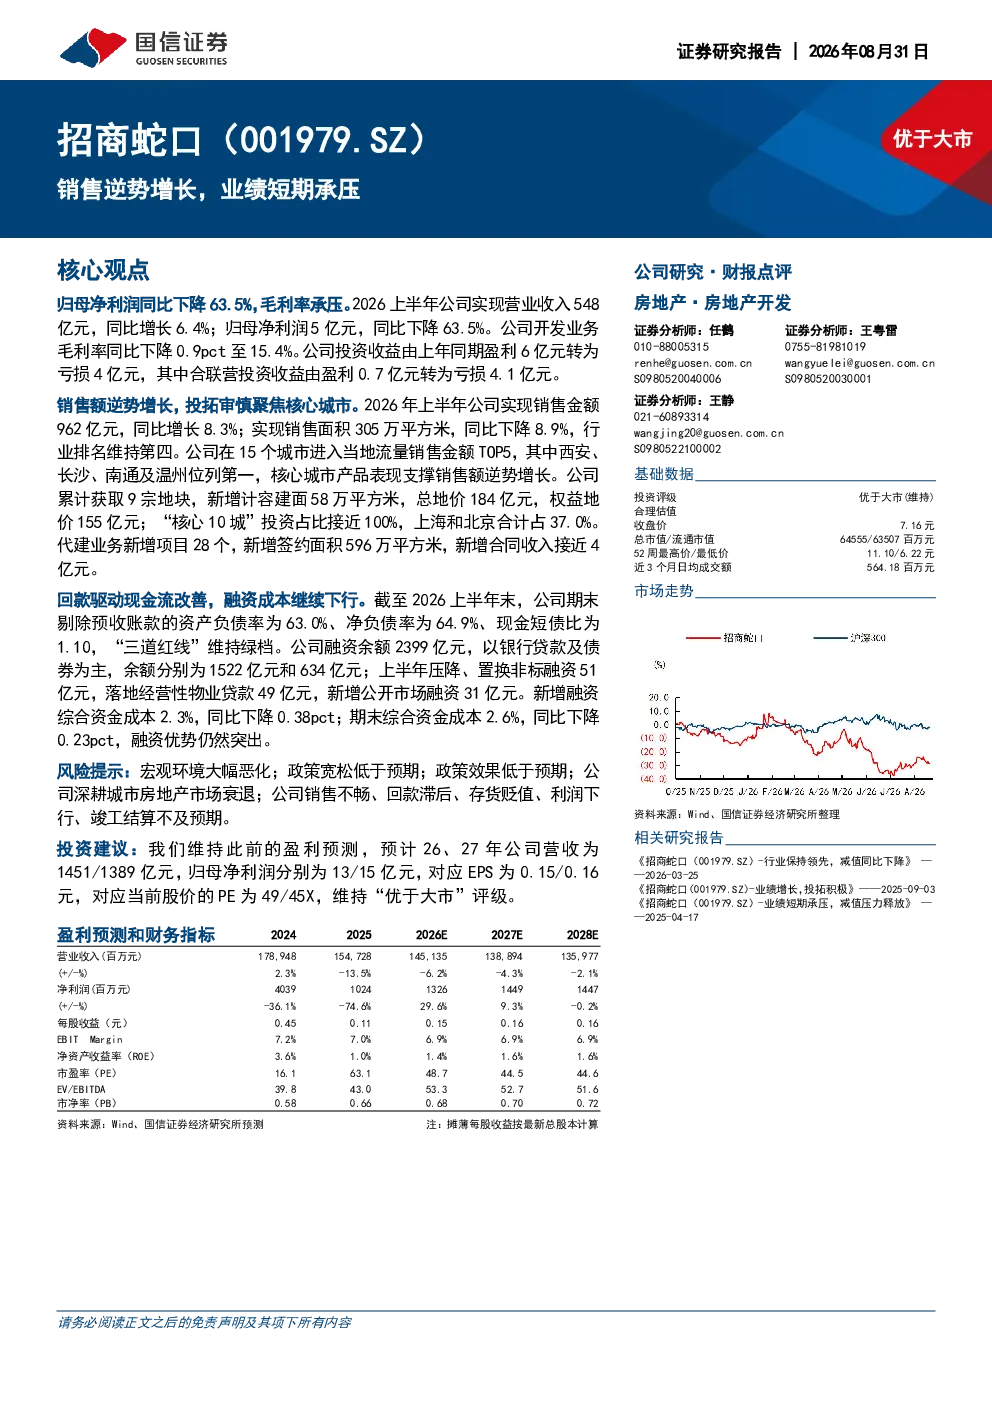
本报告指出招商蛇口在2026上半年实现销售逆势增长,销售额达962亿元同比增长8.3%,但归母净利润仅5亿元同比下降63.5%。主要原因是开发业务毛利率降至15.4%,投资收益由盈利转为亏损。报告强调公司聚焦核心城市,销售主要得益于西安、长沙等城市表现,同时土地获取策略审慎,新增计容建面58万平方米。
当前房地产赛道的发展趋势如何?
报告显示房地产行业在2026上半年面临挑战,多数企业业绩承压。招商蛇口虽实现销售增长,但利润大幅下滑反映行业竞争加剧和成本上升。核心城市表现亮眼,但销售面积同比下降8.9%暗示市场调整。行业整体需聚焦核心城市和产品差异化,同时关注现金流和融资成本控制。
研报重点分析了哪些方面?
报告重点分析了招商蛇口的销售增长逻辑、核心城市表现、投拓策略及财务状况。公司通过聚焦“核心10城”实现销售增长,其中上海和北京合计占比37.0%。报告还关注了其土地获取、代建业务发展及融资情况,指出资产负债率63.0%和净负债率64.9%,但“三道红线”维持绿档,显示短期风险可控。
当前市场整体处于什么状态?
从报告数据看,2026上半年房地产市场整体处于调整期,企业普遍面临利润压力。招商蛇口虽保持销售增长,但净利润大幅下滑反映行业竞争白热化。核心城市销售表现突出,但行业整体销售面积下降,显示市场需求分化。同时,融资成本下行和现金流改善为行业带来积极因素,但需警惕投资收益波动和毛利率下降问题。
研报提示了哪些风险?
报告提示的主要风险包括:开发业务毛利率持续下降可能影响盈利能力,投资收益亏损加大财务压力;虽然融资成本有所改善,但融资余额仍高2399亿元,需关注非标融资压降效果;行业竞争加剧可能导致价格战,影响利润水平;核心城市依赖度高,若市场波动可能影响业绩稳定性。此外,代建业务扩张需关注项目质量和回款周期。
你可能感兴趣
销售规模逆势增长,短期盈利承压难掩长期光芒
房地产华安证券2022-04-25
越秀地产(00123.HK)业绩承压,销售逆势增长
国信证券2025-08-28
逆势扩张业绩短期承压,三大业务进展顺利看好长期增长动能
建筑建材山西证券2023-11-05
Q1业绩短期承压,整装大家居逆势增长
轻工制造财通证券2023-04-27
短期业绩承压,工业机器人业务逆势增长
机械设备上海证券2019-08-30
多因素叠加业绩短期承压,公司产品销量逆势增长
建筑建材德邦证券2024-08-29
业绩短期承压,物流基本恢复,抖音新平台逆势增长
商贸零售安信证券2022-08-28
业绩短期承压,云业务继续逆势增长
信息技术西南证券2020-11-01
盈利承压但边际修复,销售逆势增长奠基未来
房地产国信证券2022-02-16
疫情影响销售承压,在线销售逆势增长
商贸零售山西证券2020-08-07