猜你想问
这份研报主要讲了什么内容?
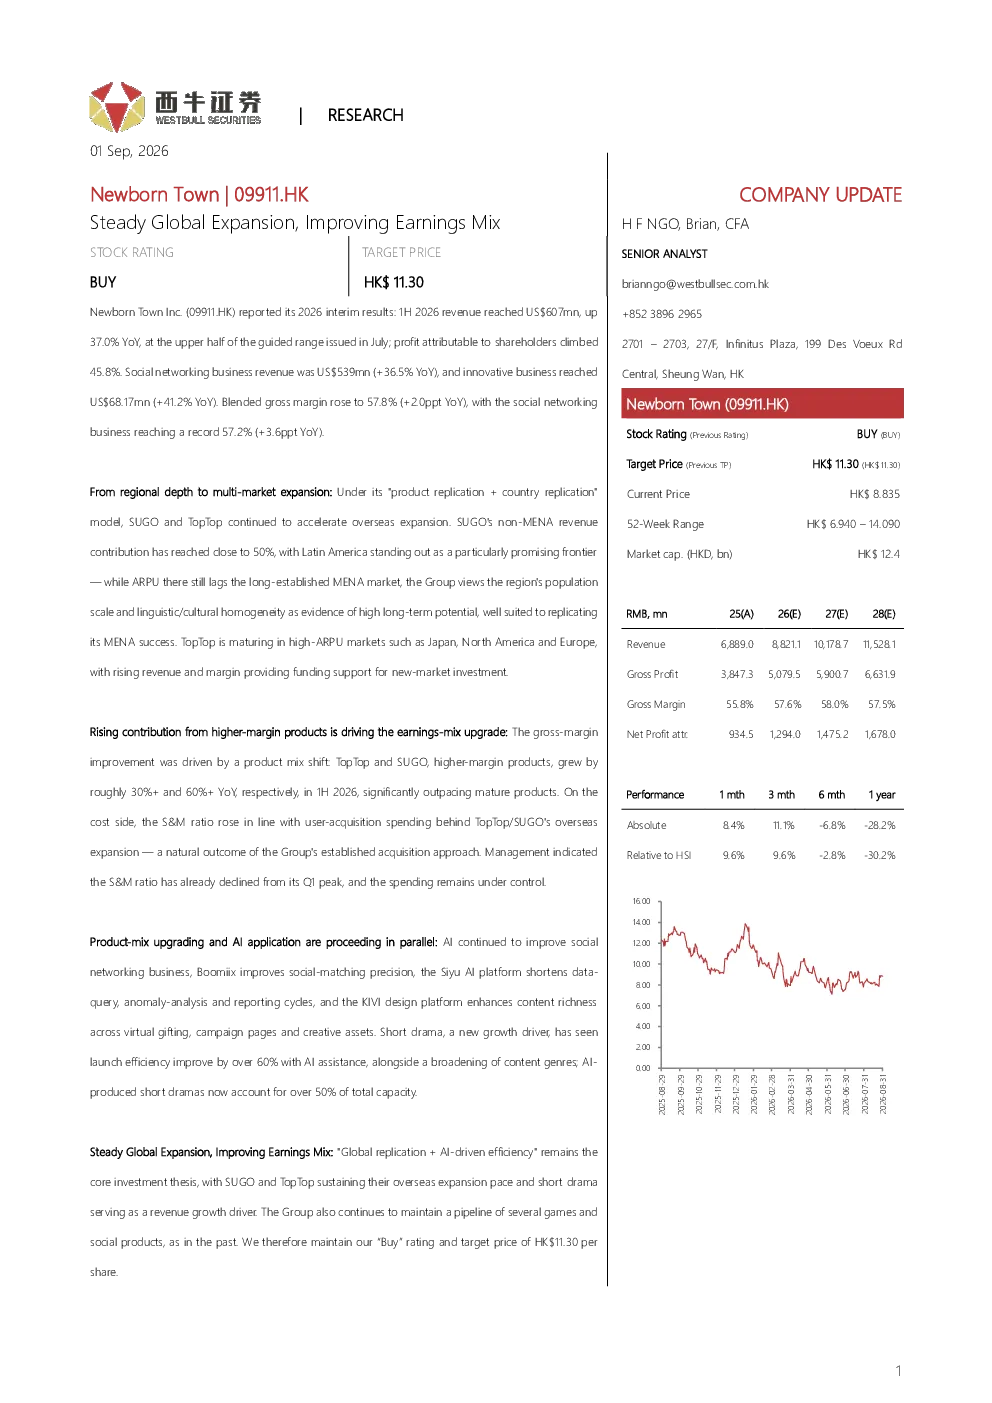
这份研报主要分析了赤子城科技2026年中期业绩表现,收入同比增长37.0%至6.07亿美元,归属于股东的利润增长45.8%。社交网络业务收入为5.39亿美元(同比增长36.5%),创新业务达到6817万美元(同比增长41.2%)。公司持续推进全球扩张,SUGO与TopTop在“产品复制+国家复制”模式下深耕海外市场,SUGO的非中东非拉美收入贡献率已接近50%,拉丁美洲被视为高潜力市场。TopTop在日本、北美和欧洲等高ARPU市场逐渐成熟。高利润产品推动收益结构升级,但用户获取支出增加导致S&M比率上升。人工智能持续优化社交网络业务,短剧成为新的增长引擎,借助人工智能辅助,上线效率提升超过60%,人工智能制作的短剧已占总产能的50%以上。核心投资逻辑为“全球复制+AI驱动效率”,公司亦储备数款游戏及社交产品。
社交网络行业的发展趋势是什么?
社交网络行业正经历全球化扩张和AI技术驱动的效率提升。企业通过“产品复制+国家复制”模式进入新市场,如赤子城科技的SUGO和TopTop在多个国家和地区布局。同时,人工智能技术被广泛应用于提升用户体验和运营效率,例如通过AI优化社交匹配精准度、缩短数据查询周期、丰富虚拟送礼内容等。短剧成为新的增长点,AI辅助制作大幅提升上线效率。未来,社交网络行业将更加注重跨文化适应性和技术创新,以应对不同市场的用户需求。
研报重点分析了哪些方向?
研报重点分析了赤子城科技的核心业务增长和全球扩张策略。社交网络业务收入持续增长,毛利率达到创纪录的57.2%。SUGO和TopTop的海外市场拓展是关键,SUGO的非中东非拉美收入贡献率接近50%,TopTop在日本、北美和欧洲等市场表现成熟。AI技术被深度应用于业务优化,如Boomiix、SiYu和KIVI平台。短剧业务借助AI实现高效生产,成为新的营收增长驱动力。此外,研报还关注了收益结构升级和潜在风险。
当前社交网络市场的现状如何?
当前社交网络市场呈现全球化竞争格局,头部企业通过产品复制和模式创新持续扩张。赤子城科技等企业正积极布局海外市场,利用AI技术提升运营效率和用户体验。社交网络业务收入和利润保持增长,毛利率水平较高。然而,用户获取成本上升导致S&M比率增加,企业需在扩张和成本控制间找到平衡。短剧等新兴内容形式成为重要增长点,AI辅助制作大幅提升效率。市场竞争激烈,企业需不断创新以维持竞争优势。
研报提示了哪些风险因素?
研报提示了多个潜在风险因素。首先,MENA及新兴市场监管趋严可能影响业务扩张。其次,社交领域MAU增长放缓可能限制用户基数扩张。第三,全球用户获取成本波动增加运营不确定性。第四,AI短剧变现模式尚未完全验证,存在收入不确定性。第五,应用商店收入分成政策调整可能影响盈利能力。最后,地缘政治因素干扰中东市场运营带来额外风险。企业需密切关注政策变化和市场动态,制定应对策略。