猜你想问
超节点是什么?它如何解决传统算力集群的瓶颈?
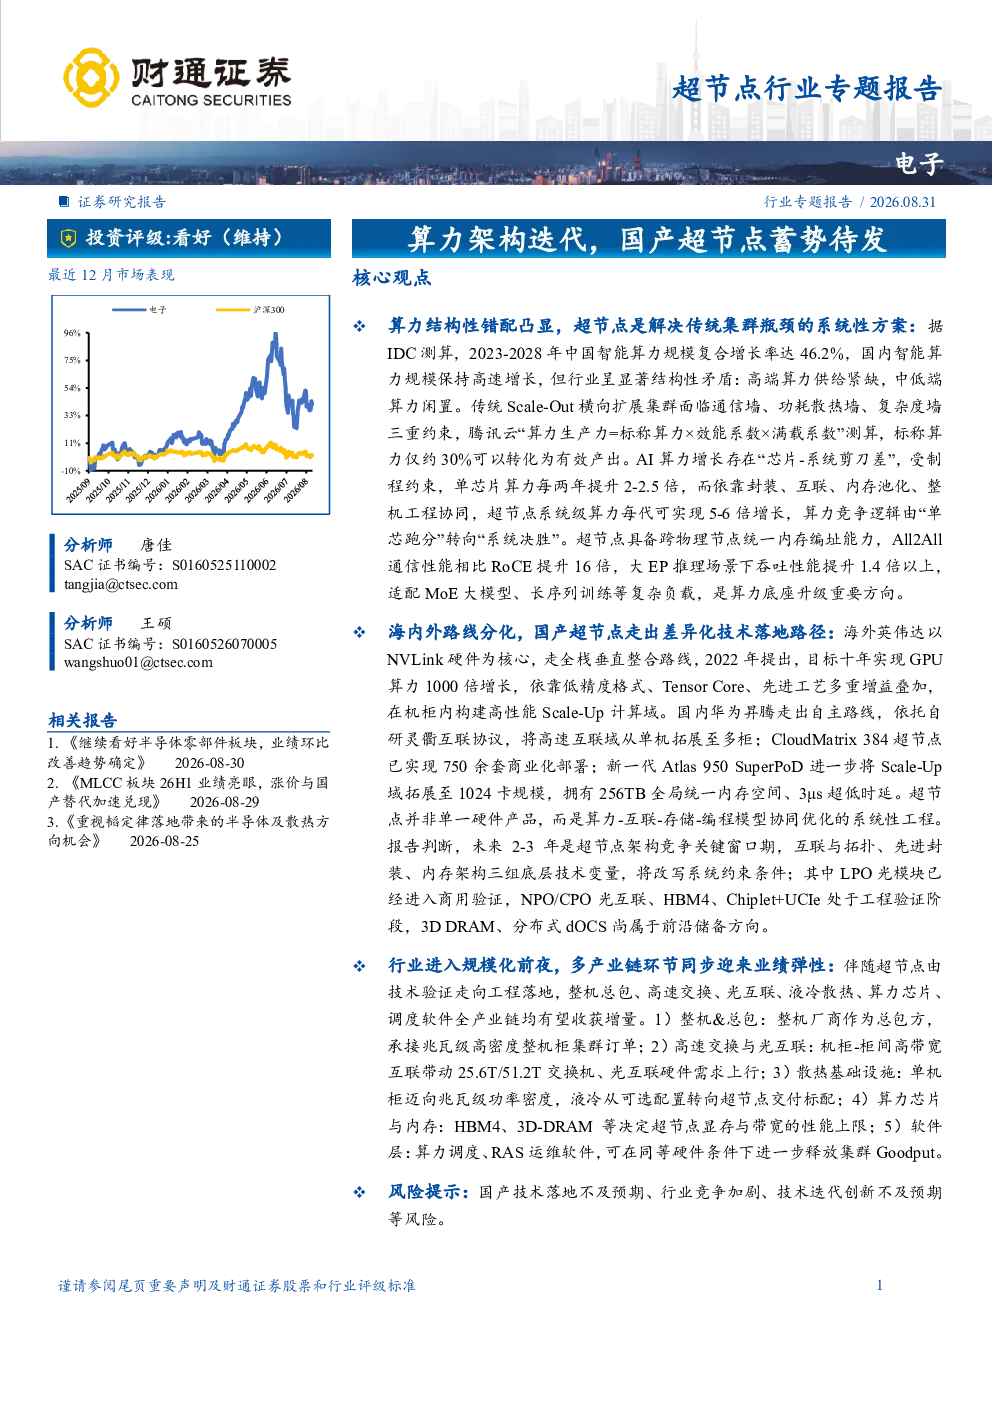
超节点是一种系统性方案,旨在解决传统Scale-Out横向扩展集群面临的通信墙、功耗散热墙和复杂度墙三重约束。它通过跨物理节点统一内存编址能力,实现All2All通信性能相比RoCE提升16倍,大EP推理场景下吞吐性能提升1.4倍以上,适配MoE大模型、长序列训练等复杂负载,从而显著提升算力效率。
中国智能算力行业的发展趋势如何?
中国智能算力规模高速增长,预计2025年将达到1,037.3 EFLOPS,2028年达到2,781.9 EFLOPS,2023-2028年复合增长率达46.2%。然而,高端智能算力供给紧缺,中低端算力闲置,算力竞争逻辑已由“单芯跑分”转向“系统决胜”,超节点架构成为算力底座升级的重要方向。
报告重点分析了哪些方面?
报告重点分析了超节点架构的优势,包括大模型训练突破长序列训练瓶颈、全域训练打破传统通信壁垒、RL后训练实现训推异步解耦、低时延推理和大幅提升大EP推理效率。此外,还对比了英伟达和华为的海内外路线分化,以及超节点架构的未来发展趋势和产业链受益环节。
当前算力市场存在哪些主要问题?
当前算力市场存在结构性错配问题,高端智能算力供给紧缺,核心芯片交付周期延长,租金持续上涨;中低端通用算力冗余闲置,数据中心利用率偏低。传统集群面临通信墙、功耗散热墙、复杂度墙三重约束,标称算力仅约30%可以转化为有效产出,亟需超节点架构进行系统性升级。
投资超节点相关产业链需要注意哪些风险?
投资超节点相关产业链需关注国产超节点进展不及预期、行业竞争加剧、技术迭代创新不及预期等风险。目前,互联与拓扑、先进封装、内存架构等底层技术变量仍处于快速发展阶段,LPO光模块已进入商用验证,NPO/CPO光互联、HBM4、Chiplet+UCIe处于工程验证阶段,3DDRAM、分布式dOCS尚属于前沿储备方向,技术路线的不确定性可能带来投资风险。
你可能感兴趣
东吴电子国产算力交换芯片超节点架构规模化落地及投资分析
未知机构2026-09-13
国产算力交换芯片超节点架构规模化落地国产高速交换芯片迎来导入窗口期2026091
未知机构2026-09-16
国产算力交换芯片超节点架构规模化落地 国产高速交换芯片迎来导入窗口
电子设备东吴证券2026-09-17
【电报解读】2028年国产超节点市场空间有望达到3414亿元,国内液冷方案逐步从可选配置升级为基础架构能力,这家公司推出了冷板式液冷和浸没液冷全套解决方案-20260413
未知机构2026-04-13
电报解读壁仞科技推出NPO光互连分布式解耦架构超节点方案机构称伴随国产厂商技术突破NPO产业化进程将显著提速这家公司基于自研NPO光引擎技术的产品具备商业化交付能力20260720
未知机构2026-07-20
超节点架构规模化落地 国产高速交换芯片迎来导入窗口期
电子设备盛科通信2026-09-12
东吴证券东吴电子:国产交换芯片超节点架构国产化导入期
未知机构2026-09-13
长江军工 军转民AI第06期看好昇腾950超节点牵引国产算力建设提速
未知机构2026-07-21
国联民生电子 WAIC超节点方案多点开花 Kimi K3引领 国产算力迎来 NVL72时刻
未知机构2026-07-20